
[9.19(토) 미장 0시] - 반도체 홀로 반등, 금리 5% 돌파에 시장 혼조 [6]
■ 시장 중간 평가
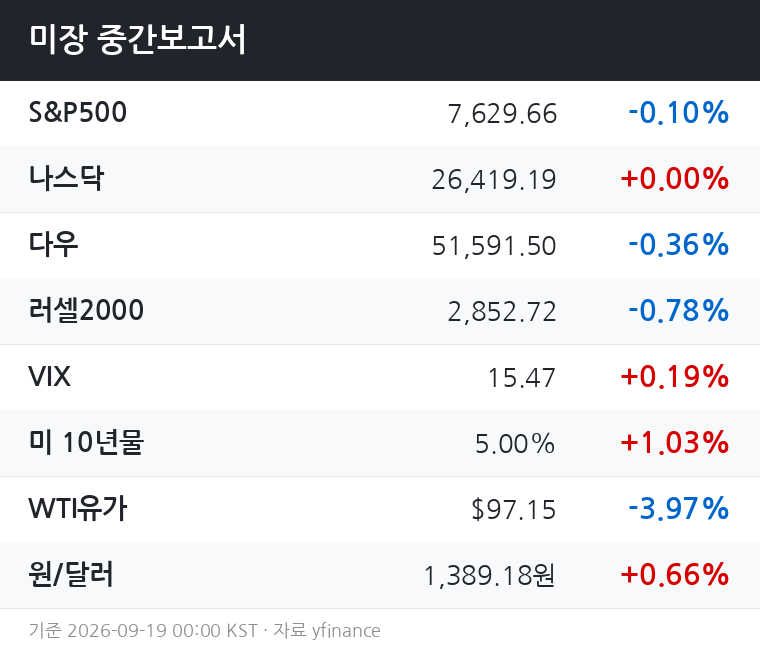
3대 지수가 혼조세로 장을 소화하고 있다.
S&P500과 다우는 각각 -0.10%, -0.36%로 소폭 하락 중이며, 소형주 중심의 러셀2000은 -0.78%로 상대적으로 낙폭이 크다.
가장 주목할 변수는 미국 10년물 국채금리가 5.00%를 돌파했다는 점이다.
심리적 저항선인 5%를 넘어서면서 금리 민감 섹터 전반에 하방 압력이 가해지고 있다.
반면 WTI 유가가 -3.97%로 급락하며 에너지 비용 부담 완화 기대가 일부 섹터에 엇갈린 영향을 주고 있다.
■ 섹터 흐름
반도체(+1.21%)가 유일하게 뚜렷한 강세를 보이며 나스닥 하단을 지지하고 있다.
여타 섹터가 전반적으로 약세인 가운데 반도체 섹터로의 선별적 자금 유입이 확인되는 구조다.
금리 5% 돌파의 타격이 가장 직접적으로 나타나는 곳은 유틸리티(-1.21%), 소재(-1.29%), 부동산(-0.62%)이다.
이들 섹터는 배당 및 자본비용에 민감하기 때문에 금리 상승 국면에서 전형적인 매도 압력을 받는다.
유가 급락에도 에너지 섹터는 -0.09%로 낙폭이 제한적이다.
유가 하락 수혜가 기대될 임의소비(+0.02%)는 보합권에 머물며 반응이 아직 미미하다.
필수소비(-0.46%)는 방어주임에도 금리 부담과 달러 강세가 겹쳐 부진한 흐름이다.
■ 당일 전망
장 마감까지 금리 5% 수준의 유지 여부가 핵심 변수다.
금리가 5% 위에서 안착하는 흐름이 굳어질 경우, 유틸리티·부동산·소재의 추가 약세와 함께 지수 전반의 하방 압력이 이어질 가능성이 있다.
반도체 섹터의 강세가 나스닥을 보합권으로 붙잡고 있으나, 이 흐름이 다른 기술·커뮤니케이션 섹터로 확산되지 않으면 지수 반등 동력은 제한적이다.
유가 급락에 따른 임의소비·항공·운송주 등 비용 절감 수혜 테마로 장 후반 제한적 순환매가 나타날 수 있다.
VIX는 15.47로 공포 구간은 아니지만 소폭 상승 중이어서 투자자 경계심이 서서히 높아지고 있음을 반영한다.
돌발 매크로 이슈가 없다면 지수는 보합~소폭 약세 밴드 내 등락으로 마감할 가능성이 높다.
■ 내일장 전망
10년물 금리 5% 안착이 확인되면 다음 거래일 개장 전 시간외 매물 압력이 선행할 수 있다.
특히 소형주 중심의 러셀2000은 금리 상승기에 자금조달 비용 우려가 크게 작용하므로 추가 약세 시나리오에 유의할 필요가 있다.
반대로 금리가 5% 아래로 되돌림이 나타나거나, 유가 급락이 인플레이션 완화 기대로 연결되는 해석이 강화될 경우, 반도체와 기술 섹터를 중심으로 단기 반등 시도가 가능하다.
다만 달러인덱스가 100.48로 강세를 유지하고 있어, 신흥국 자금 이탈 및 원/달러 환율(1,389원대) 부담은 한국 증시에도 이어질 수 있다.
핵심 시나리오는 두 가지다.
① 금리 고착·달러 강세 지속 → 금리 민감 섹터 약세, 지수 하방 압력 유지.
② 유가 하락이 기대 인플레이션을 끌어내리며 금리 소폭 하락 → 기술·반도체 중심 반등 시도.
현재 데이터 구조는 ①에 무게가 실려 있다.
※ 본 보고서는 yfinance 실시간 시세 기반 정보 제공 목적으로 작성되었으며, 투자 권유가 아닙니다.
기준 시각: 2026-09-19 00:00 KST.

