
[9.24(목) 미장 0시] - 금리·유가 급등에 성장주 압박, 에너지만 역주행 [6]
■ 시장 중간 평가
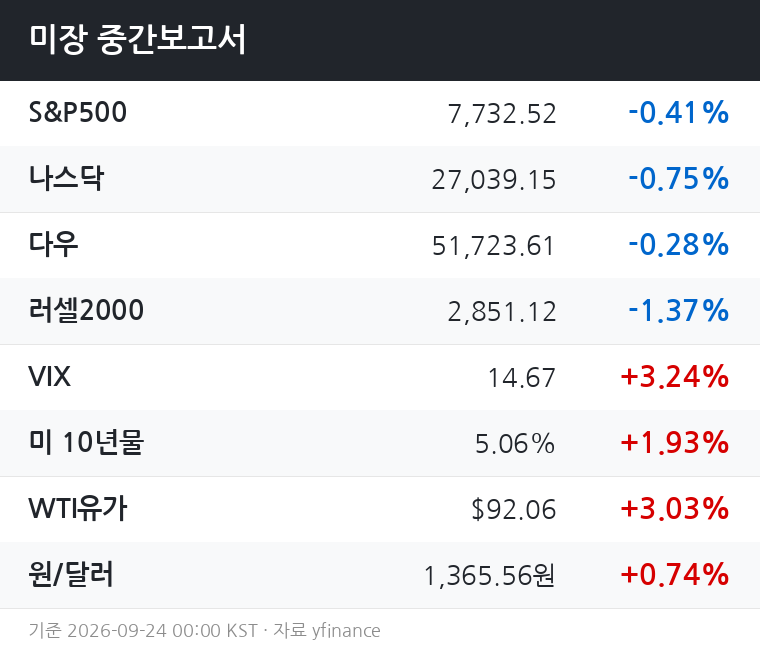
미 10년물 금리가 5.06%까지 치솟으며 2023년 이후 다시 5% 선을 돌파했다.
금리 급등은 밸류에이션 부담이 큰 성장주·리츠·유틸리티에 직접적인 할인율 충격을 주며 나스닥(-0.75%)과 러셀2000(-1.37%)의 낙폭을 키웠다.
WTI 유가는 92달러대로 3% 넘게 올랐고, 금은 1.34% 하락했다.
달러인덱스는 101선을 유지하며 완만한 강세를 보였고, 원/달러 환율도 1,365원대로 0.74% 올라 달러 강세·원화 약세 흐름이 이어졌다.
VIX는 14.67로 3% 이상 상승해 투자자 경계심이 다소 높아진 상태다.
■ 섹터 흐름
에너지(+0.84%)가 유가 급등 수혜로 유일하게 의미 있는 강세를 기록했다.
산업(+0.17%)과 금융(-0.05%)은 보합권에서 방어에 성공했으며, 금융의 경우 금리 상승이 예대마진 개선 기대로 일부 상쇄된 것으로 읽힌다.
반면 반도체(-1.64%), 유틸리티(-1.36%), 임의소비(-1.19%), 부동산(-0.82%)이 두드러진 약세를 보였다.
반도체와 기술(-0.55%)은 금리 상승에 따른 성장주 디레이팅 압력을, 유틸리티·부동산은 채권 대비 매력 감소를 각각 반영한 결과다.
임의소비 부진은 고금리 장기화가 가계 부채 부담과 소비 둔화 우려로 연결되는 흐름을 보여준다.
금의 하락은 금리 급등에 따른 기회비용 부담이 안전자산 수요를 억누른 전형적인 패턴이다.
■ 당일 전망
10년물 금리가 5% 위에서 안착하는 흐름을 보일 경우, 오후장에서도 반도체·기술·리츠 중심의 매도 압력이 완화되기 어렵다.
에너지 섹터는 유가 레벨이 유지되는 한 상대적 강세를 이어갈 가능성이 높다.
러셀2000의 낙폭(-1.37%)이 대형지수를 크게 앞서고 있다는 점은 리스크 회피 심리가 중소형·성장형 종목군에 집중되고 있음을 의미한다.
VIX가 추가 상승하지 않는다면 S&P500은 현 수준(-0.4%대)에서 등락을 반복하는 마감이 기본 시나리오다.
금리 레벨이 장중 추가 상승하면 낙폭 확대, 반대로 5% 초반에서 안정되면 낙폭 일부 회복의 두 갈래로 전개될 수 있다.
■ 내일장 전망
핵심 변수는 10년물 금리의 5% 안착 여부다.
금리가 5% 위에서 고착화될 경우, 성장주 압박이 이틀 연속 이어지며 나스닥의 추가 조정 가능성을 높인다.
반대로 채권 수급이 개선되거나 연준 관련 발언이 금리 상단을 제어한다면 기술주의 단기 반등 여지도 있다.
유가가 92달러 위에서 유지된다면 에너지 섹터 강세는 내일장에서도 지속될 수 있다.
다만 유가 상승이 인플레이션 우려를 자극해 금리를 추가로 밀어올리는 악순환 구조로 이어질 경우, 시장 전반의 리스크 프리미엄이 높아진다는 점을 경계할 필요가 있다.
달러 강세와 원화 약세가 이어지고 있어 국내 투자자 입장에서는 환율 변동이 미국 자산 평가에 추가 변수로 작용한다.
당분간 금리·유가·달러 삼중 압력 속에서 방어적 섹터(에너지·산업·금융)로 무게중심이 쏠리는 흐름이 유지될 가능성이 높다.
※ 본 보고서는 yfinance 실시간 데이터 기반 정보 제공용이며, 투자 권유가 아닙니다. 기준 시각: 2026-09-24 00:00 KST.

