
[9.25(금) 미장 0시] - 유가 급등·금리 5%대에 에너지 홀로 강세, 기술·반도체 압박 [6]
■ 시장 중간 평가
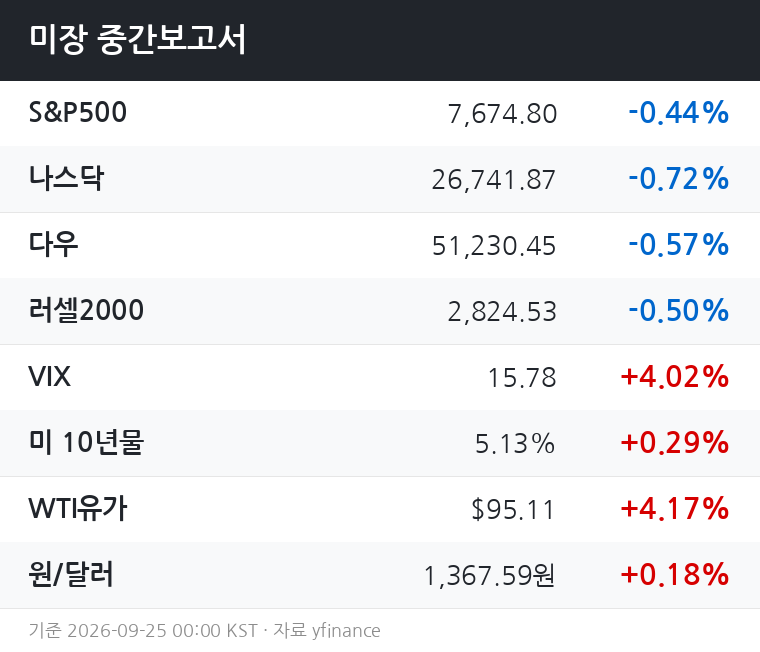
3대 지수가 일제히 하락하는 가운데 WTI 유가가 4% 넘게 급등하며 95달러를 돌파했고, 미 10년물 국채금리는 5.13%까지 상승해 시장 전반에 밸류에이션 압박을 가하고 있다.
VIX가 15.78로 4% 이상 튀어오른 점은 단기 변동성 확대 신호로 읽힌다.
달러인덱스는 소폭 강세(+0.14%)를 유지하고 있으며, 원/달러 환율도 1,367원대로 올라 신흥국 자본 흐름에 부담 요인이 추가되고 있다.
금은 소폭 하락(-0.55%)해 안전자산 선호가 채권·달러 쪽으로 쏠리는 국면임을 시사한다.
■ 섹터 흐름
에너지(+1.32%)가 유가 급등의 직접 수혜를 받으며 전 섹터 중 유일하게 의미 있는 강세를 기록했다.
커뮤니케이션(+0.72%)과 헬스케어(+0.47%)가 뒤를 이었는데, 두 섹터 모두 상대적으로 금리 민감도가 낮거나 방어적 성격이 강해 투자자들이 기술주 축소분을 이쪽으로 재배분하는 순환매 흐름으로 볼 수 있다.
반면 기술(-1.25%)과 반도체(-1.62%)가 하락 폭 상위를 차지했다.
5%를 넘어선 장기금리는 고밸류에이션 성장주의 할인율을 직접 끌어올리는 구조라, 금리가 안정되지 않는 한 기술·반도체 섹터의 단기 반등 여력은 제한적이다.
소재(-1.05%)와 유틸리티·산업(각 -0.77%)도 약세권으로, 경기 민감 및 자본집약 섹터 전반이 고금리 부담을 고스란히 받고 있다.
■ 당일 전망
장 후반까지 유가와 금리가 현 수준을 유지한다면 에너지 강세·기술 약세 구도가 지속될 가능성이 높다.
지수 전체로는 반도체·기술의 시가총액 비중이 커 이 섹터의 낙폭이 해소되지 않는 한 S&P500과 나스닥의 반등은 제한된다.
VIX 15대는 아직 극단적 공포 구간은 아니나 추가 금리 상승 또는 유가 재차 가속 시 20 근방까지 빠르게 이동할 수 있다.
방어 섹터(헬스케어·필수소비)가 하락 방어선 역할을 하는 동안, 지수 낙폭이 0.5% 내외에서 통제될지 여부가 장 마감 전 관건이다.
■ 내일장 전망
핵심 변수는 미 10년물 금리의 5.13% 고착 여부와 유가의 추가 방향성이다.
금리가 5.2% 이상으로 재차 레벨업되면 기술·성장주의 추가 조정과 함께 부동산·유틸리티에도 매도 압력이 연장될 수 있다.
반대로 유가 상승이 일시적 수급 이벤트에 그쳐 안정되고 금리가 소폭 되돌림에 성공한다면, 현재 가장 많이 빠진 반도체·소재 중심으로 단기 기술적 반발 매수가 유입될 여지가 있다.
다만 달러 강세 기조가 이어지는 한 순환매의 폭은 크지 않을 것으로 판단하며, 에너지 강세→기타 섹터 약세의 비대칭 장세가 내일도 기본 시나리오다.
※ 본 보고서는 yfinance 실시간 데이터 기반 정보 제공 목적이며, 특정 종목·자산에 대한 투자 권유가 아닙니다.
기준 시각: 2026-09-25 00:00 KST.

