
[9.26(토) 낙폭과대 우량주] 페이팔 고점대비 -79% — AI 에이전틱 커머스 베팅으로 저점 반등 모색 [6]
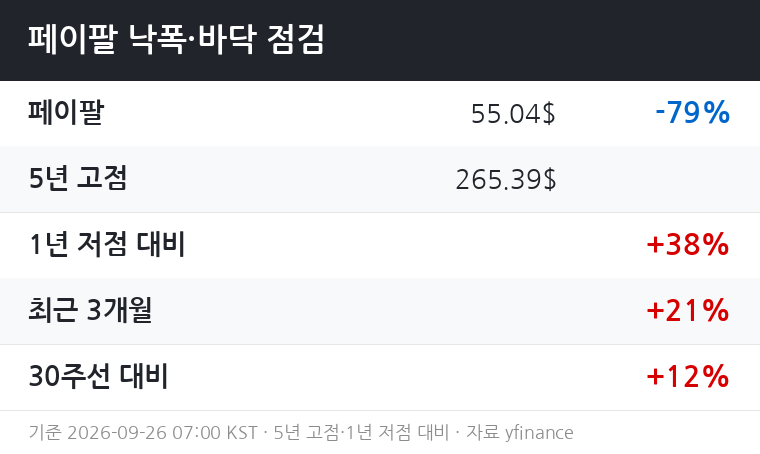
페이팔(PYPL)은 2021년 고점 대비 -79.3% 급락한 뒤, 1년 저점 기준으로는 +37.8% 반등하며 바닥권 등락을 이어가고 있다.
성장 스토리 붕괴와 경쟁 심화라는 구조적 악재가 주가를 짓눌렀지만, 최근 들어 비용 효율화·AI 신사업·공격적 자사주 매입 등 여러 반등 촉매가 포착되고 있다.
■ 한때의 위상
페이팔은 2015년 이베이(eBay)로부터 분사 후 651%에 달하는 주가 상승을 기록하며 2021년 7월 23일 305.13달러의 사상 최고가를 찍었다.
팬데믹 기간 비대면 결제 수요가 폭발하면서 빠르게 핀테크 대장주 반열에 올랐으며, 당시 시가총액은 약 3,400억 달러에 달했다.
전 세계 최대 디지털 결제 플랫폼 중 하나로, 유망한 성장주의 상징처럼 여겨지던 시절이었다.
■ 왜 무너졌나
페이팔의 균열은 2018년 이베이가 결제 서비스 제공사를 Adyen으로 교체하겠다고 선언하면서 시작됐다.
팬데믹 특수가 그 압력을 일시적으로 상쇄했지만, 특수가 걷히자 성장 모멘텀도 함께 증발했다.
총결제액(TPV) 증가분의 상당 부분이 수익성이 낮은 무브랜드 처리(Braintree)와 Venmo에서 나왔고, 이는 수익 구조의 질 저하로 이어졌다.
활성 유저 증가율은 연 1.5~1.6%에 그쳐 기존 전망치를 크게 밑돌았고, 2025년 매출 성장률은 4.4%로 둔화됐다.
2015년 이후 거래 수수료율(take rate)은 42%나 하락했다.
브랜드 체크아웃 부문 성장이 1%에 그치는 등 전략적으로 중요한 핵심 사업이 정체됐고, Venmo와 BNPL은 확장하고 있으나 이를 상쇄하기에는 역부족이었다.
2026년 2월 발표된 2025년 4분기 실적에서 주가는 하루 만에 약 19.8% 폭락했다.
매출 86.8억 달러는 시장 예상치(87.8억 달러)를 밑돌았고, 조정 EPS 1.23달러도 컨센서스 1.29달러에 미치지 못했다.
2026년 가이던스 역시 시장 기대를 하회하며 추가 낙폭을 야기했다.
■ 바닥 다지기 신호
주어진 기술적 데이터 기준으로, 현재 주가(55.04달러)는 1년 저점 대비 +37.8% 반등한 상태다.
최근 3개월 +21.3%, 6개월 +22.1%로 중단기 흐름이 비교적 고르게 우상향하고 있으며, 30주 이동평균선 대비로도 +11.7% 위에 위치해 있다.
30주선 위에 올라서 유지되는 흐름은 추세 전환의 초기 신호로 해석되는 경우가 많다.
다만 최근 한 달 사이 약 14.2%가량의 재하락이 나타나기도 했다.
이는 6개월 누적 상승분 대부분이 단기 저점 이후 회복 구간에서 발생했음을 의미하며, 추세가 완전히 안정됐다고 단정하기에는 아직 이르다는 점에 유의해야 한다.
펀더멘털 측면에서도 바닥 확인 근거가 일부 쌓이고 있다.
2025년 연간 매출은 331.7억 달러(전년 대비 +4.3%)에 그쳤지만, 순이익은 52.3억 달러로 전년 대비 26.2% 증가했다.
매출 성장은 더디지만, 비용 통제와 운영 효율화가 이익 개선을 이끌고 있는 것으로 보인다.
2025년 3분기 거래 마진 달러(이자 수익 제외)는 전년 대비 7% 성장했는데, 이는 불과 2년 전 마이너스 성장에서 급반전한 수치다.
2026년 2분기(7월 28일 발표) 실적에서 EPS는 1.38달러로, 애널리스트 전망치 1.28달러를 약 7.8% 상회했다.
어닝 서프라이즈가 2분기 연속 이어진 점은 실적 바닥이 확인되고 있다는 시각을 뒷받침하는 요소로 볼 수 있다.
■ 향후 반등 가능성
반등 시나리오의 핵심은 AI 기반 신사업의 실질적 기여 여부다.
페이팔은 2025년 10월 'AI 에이전틱 커머스 서비스'를 공식 출시했다.
결제 인프라·신원 인증·구매자 보호를 기반으로 AI 주도 쇼핑 환경에 최적화된 에이전틱 결제 솔루션과 카탈로그·주문 관리 서비스를 제공하는 것이 핵심이다.
Fastlane 원클릭 게스트 체크아웃은 초기 도입 업체에서 전환율 80% 이상·결제 완료 속도 32% 단축을 기록하고 있으며, Microsoft·OpenAI·Google Cloud·Anthropic·Perplexity 등과의 에이전틱 커머스 파트너십도 구축됐다.
자체 스테이블코인 PYUSD는 규제 명확성이 확보될 경우 결제 수단으로 추가 성장 동력이 될 수 있다.
자사주 매입도 강력한 수급 지지 요인이다.
2025년 4분기에만 약 15억 달러어치(약 2,300만 주)를 매입했으며, 2025년 연간으로는 60억 달러(약 8,600만 주)를 소각했다.
주식 수 감소는 향후 EPS를 구조적으로 끌어올리는 효과가 있다.
반등 조건부 시나리오를 정리하면 다음과 같다.
① 반등 촉매(Upside Trigger): 에이전틱 커머스·Fastlane의 TPV 기여 가시화, 브랜드 체크아웃 성장률 회복, 2026년 10월 27일 예정된 3분기 실적 어닝 서프라이즈가 확인될 경우 주가 재평가(re-rating) 가능성이 높아진다.
② 추가 하락 트리거(Downside Risk): 브랜드 체크아웃 성장률이 2분기 연속 통화 중립 기준 2%에 그쳤다.
이 정체가 지속된다면 경쟁력 훼손 우려가 더 커질 수 있다.
실적 가이던스가 재차 하향 조정되거나, 30주 이동평균선 아래로 주가가 이탈하면 추가 하락 국면으로 전환될 수 있다.
28명의 애널리스트 컨센서스는 '홀드'이며, 평균 목표주가는 약 64달러다.
다만 목표주가 범위가 47달러에서 105달러까지 넓게 분포해, 시장의 불확실성이 여전히 크다는 점을 반영한다.
■ 리스크
Apple Pay가 미국 내 탭투페이 시장의 약 55% 점유율을 확보하고 있는 것으로 파악된다.
여기에 Google Pay·Stripe 등 경쟁자의 압박도 거세다.
에이전틱 커머스 전환은 아직 검증되지 않은 영역으로 대규모 R&D 투자가 필요하며, 금리 인하 국면이 빠르게 진행될 경우 고객 잔액 이자 수익(float)이 줄어들어 이익이 감소할 수 있다.
2021년 고점 이후 최저점까지의 낙폭이 약 87%에 달하는 것으로 분석되며, 이는 주가 변동성 자체가 구조적으로 크다는 의미다.
핵심 체크아웃 사업의 TPV 성장 둔화가 지속될 경우, 시장은 페이팔을 성장주가 아닌 밸류 트랩으로 재규정할 가능성이 있다.
■ 한 줄 정리
페이팔은 브랜드 체크아웃 정체라는 구조적 약점을 여전히 안고 있지만, 이익 개선 흐름과 AI 에이전틱 커머스 선점 전략이 맞물리기 시작하는 국면으로 보인다.
신사업의 실질 TPV 기여와 2026년 3분기 실적이 다음 방향성의 핵심 분기점이 될 것으로 보인다.
※ 면책: 공개된 기업 자료·뉴스·애널리스트 보고서 기반 정보 제공 목적이며, 투자 권유가 아닙니다.
개별 종목 투자 판단은 본인 책임 하에 이루어져야 합니다.
기준 시각: 2026-09-26 07:00 KST.

