
[9.28(월) 월요일 장 전망] 주말 종합 · 이번 주 시장 관전 포인트 [6]
■ 직전 미국장 마감 [9.25(금) — 한국 추석 공휴일 당일, 미국 정규장은 정상 개장]
한국 증시는 9월 24일(목)·25일(금) 추석 연휴로 휴장한 반면, 미국 증시는 25일(금) 정상 개장했다.
이에 따라 이번 월요일 한국장은 23일(수) 저녁 이후 약 나흘 만에 거래를 재개하는 셈으로, 그 사이 미국장 이틀치(24·25일) 흐름을 한꺼번에 반영해야 하는 구조다.
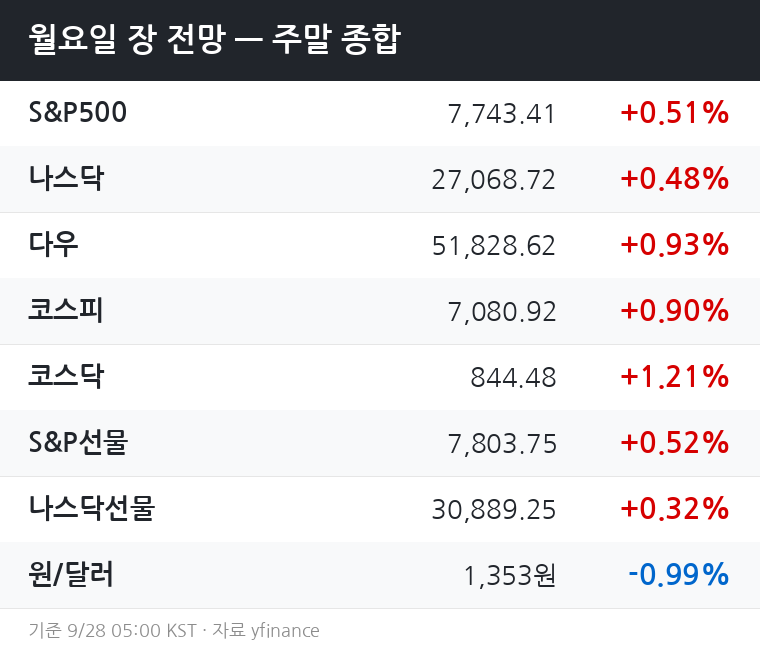
9.25(금) 미국 정규장은 S&P500 7,743.41 +0.51%, 나스닥 27,068.72 +0.48%, 다우 51,828.62 +0.93%, 러셀2000 2,837.55 +0.07%로 3대 지수 일제히 상승 마감했다.
VIX는 14.87로 -5.11% 급락하며 단기 공포심리가 완화됐다.
장기 채권 금리가 폭등함에도 대형 기술주·산업재 섹터의 매수세에 힘입어 3대 지수가 상승 마감했으며, 10년물 국채 금리는 장중 5.21%를 넘어 19년 만에 최고치를 기록한 뒤 5.18%로 마감했다.
8월 내구재 주문이 0.0% 보합을 기록, 시장 예상치인 -0.4%를 상회했고 핵심 자본재 주문은 1.6% 깜짝 증가했다.
9월 미시간대 소비자심리지수 최종치는 48.1로 예상을 소폭 상회했으나, 1년 인플레이션 기대치가 4.6%로 급등해 가계의 고물가 불안이 지속되고 있음을 시사했다.
시카고상품거래소 페드워치 기준으로 10월 연준 회의에서 25bp 추가 인상 확률은 64% 수준을 형성했다.
클라우드 기업 아카마이가 AI 스타트업 앤트로픽과 116억 달러 규모의 대형 계약을 발표하며 장중 5% 급등했고, 마이크로소프트·애플도 사상 최고치를 경신했다.
■ 주말 사이 이슈
① 미·이란 핵·종전 협상 — 최대 지정학 변수
트럼프 대통령은 9월 27일(일) 악시오스 인터뷰에서 이번 주 이란과 추가 회담이 있을 것으로 예상한다고 밝혔다.
트럼프는 "그들(이란)은 합의하고 싶어 한다"면서도 이란이 과한 요구를 하고 있다고 비판했고, 공격 재개를 고려하느냐는 질문에 "항상 생각하고 있다"고 답했다.
전날(26일) 트럼프는 호르무즈 해협 재개방을 위한 이란의 '7일 계획' 제안을 거부했다고 밝혔다.
앞서 9월 22일 뉴욕에서 스티브 윗코프 특사와 재러드 쿠슈너가 유엔총회 참석차 방미한 이란 대표단과 카타르를 사이에 낀 간접 협상 방식으로 협의한 바 있으며, 복수의 소식통은 이르면 28일(월) 추가 간접 협상이 있을 수 있다고 전했다.
이 같은 미·이란 협상 기대감이 25일(금) WTI 유가를 2.33% 끌어내려 물가 압력 완화 기대로 작용했다.
다만 협상이 여전히 간접 방식이고 핵 양보 요구가 쟁점으로 남아 있어, 합의 여부에 따라 유가와 위험자산의 방향이 엇갈릴 수 있다.
② 미 10년물 금리 5%대 돌파 — 구조적 부담
10년물 미국 국채 금리가 장중 5.21%를 넘어서며 19년 만에 최고치를 기록했다.
연준의 추가 인상 경계심과 재정적자 우려가 복합적으로 작용한 결과로 보이며, 채권 금리가 5% 위에서 고착화될 경우 밸류에이션 부담이 재차 커질 수 있다.
③ 한국 추석 연휴 공백 — 나흘치 글로벌 변수 압축 반영
코스피·코스닥은 9월 24~25일 추석 공휴일 휴장 후, 9월 28일 월요일 오전 9시 거래를 재개한다.
직전 마감 기준으로 코스피는 7,080.92 +0.90%, 코스닥은 844.48 +1.21%였다.
연휴 나흘간 미국장 이틀치 변동폭, 미·이란 협상 동향, 국채금리 급등이 개장 초 변동성을 확대시킬 수 있다.
■ 선물·환율 시그널
월요일 새벽(05:00 KST) 기준, S&P500 선물은 7,803.75로 +0.52%, 나스닥 선물은 30,889.25로 +0.32%를 기록 중이다.
현물 마감 대비 선물이 추가로 오른 상태로, 미국 월요일 개장 역시 강세 출발 가능성을 시사한다.
원/달러 환율은 1,353원으로 전일 대비 -0.99% 하락(원화 강세)했다.
이는 미·이란 협상 기대에 따른 지정학 리스크 완화와 달러 약세 흐름이 맞물린 결과로 보인다.
원화 강세는 수출주에는 소폭 부담이지만, 외국인 수급 측면에서는 긍정적 신호다.
WTI는 $92.41로 -0.76% 하락세를 이어가며 에너지 비용 부담 완화 기대를 뒷받침하고 있다.
금은 $4,321.20으로 +0.36% 소폭 올라, 미·이란 협상 불확실성 속 안전자산 수요가 완전히 사라지지 않았음을 보여준다.
■ 월요일 전망
한국장 (코스피·코스닥)
추석 연휴 기간 중 미국 S&P500이 이틀간 누적 상승하고, 선물도 추가 강세를 보이는 점, 원화가 강세로 전환한 점은 우선 긍정적 출발 여건이다.
상방 시나리오로는 미·이란 협상 진전 소식이 개장 전 확인될 경우 외국인 수급 개선과 함께 코스피 7,100 이상 탐색 흐름이 가능하다.
하방 시나리오로는 미 10년물 금리 5.2%대 재부각, 연준 추가 인상 경계심이 시장 심리를 냉각시킬 경우 기술주·성장주 중심의 매도세가 출현할 수 있다.
연휴 기간 쌓인 차익실현 욕구도 변수다.
나흘 공백을 반영하는 과정에서 장 초반 변동성 확대는 불가피하며, 외국인 순매수 여부가 방향키 역할을 할 것으로 보인다.
미국장
선물 기준 소폭 강세 출발이 예상된다.
미·이란 협상 일정(이르면 28일 간접협상 가능성)이 실제로 가시화되면 유가 추가 하락 인플레이션 기대 완화 금리 상단 억제 경로가 위험자산에 우호적으로 작용할 수 있다.
반대로 협상이 결렬되거나 트럼프가 재공격 언급을 강화할 경우 유가 급등 채권 금리 추가 상승 주가 조정의 하방 트리거가 될 수 있다.
■ 관전 포인트·대응
① 미·이란 28일 간접협상 성사 여부: 호르무즈 재개방 진전 시 WTI 추가 하락·유가 민감 종목(항공·정유·화학) 방향 분기점.
협상 교착 또는 재공격 시사 발언 시 방산·에너지주 부각 가능.
② 미 10년물 금리 5.2% 돌파 고착화 여부: 금리가 5.2% 위에서 안착하면 고PER 기술주·성장주 재조정 압력.
반대로 5.1% 아래로 되돌림 시 시장 안도 랠리 가능.
③ 연준 발언 일정 체크: 이번 주 연준 위원 발언이 예정되어 있을 경우 추가 인상 시그널 발화 가능.
페드워치 기준 10월 인상 확률(현재 64% 수준) 변화에 주목.
④ 외국인 수급 첫 봉: 나흘 공백 후 첫 거래일인 만큼, 장 초반 30분 외국인 순매수·순매도 방향이 당일 코스피 흐름을 좌우할 가능성이 높다.
추격 매수보다 첫 봉 방향 확인 후 대응이 합리적이다.
⑤ 환율 1,350원 지지 여부: 원/달러 1,353원은 연휴 전 대비 원화 강세 국면.
1,350원 하방 이탈 시 수출주 추가 부담, 1,360원 이상 재반등 시 외국인 이탈 리스크 재점검 필요.
※ 면책: yfinance 실시세·공개 자료 기반 정보 제공용, 투자 권유 아님. 기준 시각: 2026-09-28 05:00 KST.

