
[9.29(화) 미장 0시] - 금리·유가 동반 상승에 기술·반도체 압박, 방어주 선방 [6]
■ 시장 중간 평가
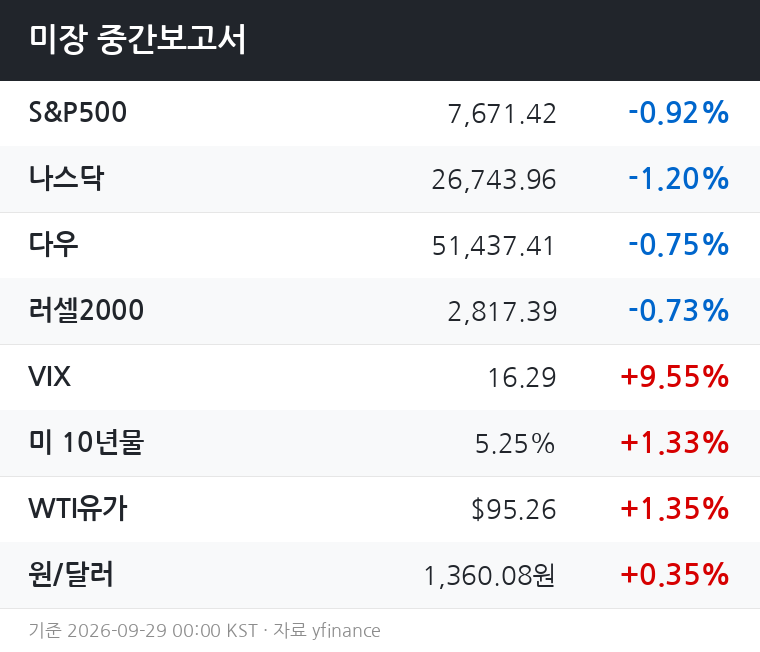
3대 지수가 일제히 하락하는 가운데 나스닥이 -1.20%로 낙폭이 가장 크다.
미 10년물 국채금리가 5.25%까지 올라서며 고금리 부담이 밸류에이션에 민감한 성장주·기술주를 직접 눌렀다.
WTI 유가가 95달러를 넘어서는 동시에 금리가 함께 오르는 국면으로, 인플레이션 재점화 우려가 시장 전반의 위험 선호를 약화시키고 있다.
VIX가 +9.55%로 16선을 돌파한 것은 단기 불안 심리가 의미 있게 올라왔음을 확인해준다.
달러인덱스는 소폭 강세(+0.15%)에 그쳤고, 금은 -1.93% 하락해 채권 금리 급등 앞에 안전자산 수요가 분산되는 모습이다.
원/달러는 1,360원대로 소폭 약세를 이어가고 있다.
■ 섹터 흐름
에너지(+0.65%)는 유가 상승의 직접 수혜로 유일하게 플러스를 기록하고 있다.
필수소비(+0.26%)와 헬스케어(+0.20%)도 소폭 강세로, 고금리·고유가 환경에서 상대적으로 실적 가시성이 높은 방어 섹터로 자금이 흘러들어간 결과다.
반면 반도체(-3.38%)와 기술(-1.86%)이 낙폭 상위를 차지했다.
금리 상승 국면에서 장기 현금흐름 할인이 불리하게 작용하는 고멀티플 섹터 특성상 매도 압력이 집중된 구도다.
커뮤니케이션(-1.45%)과 임의소비(-1.19%)도 같은 맥락으로 약세권에 있다.
유틸리티(-0.96%)는 통상 방어 섹터로 분류되지만, 금리가 5.25%까지 오른 상황에서 채권 대비 배당 매력이 약해지며 매도세가 나타나고 있다.
부동산(-0.42%)도 금리 민감 섹터로 약세를 피하지 못했다.
■ 당일 전망
장 후반까지 금리가 5.25% 수준을 유지하거나 추가 상승한다면, 기술·반도체 중심의 낙폭 확대 시나리오가 우선이다.
VIX가 이미 급등한 만큼 단기 변동성 확대 구간으로 봐야 한다.
유가가 95달러를 넘은 상태에서 에너지 섹터의 상대적 강세는 장 마감까지 유지될 가능성이 높다.
방어 섹터(필수소비·헬스케어)도 뚜렷한 악재가 추가되지 않는 한 낙폭을 제한하는 완충 역할을 할 것으로 보인다.
반전 시나리오로는 금리가 장중 5.20% 이하로 되돌려지는 경우인데, 이때는 기술주의 낙폭 일부 회복이 가능하다.
다만 현재 데이터 구조상 금리 반전의 뚜렷한 근거는 보이지 않아 이 경우는 보조 시나리오로 분류한다.
■ 내일장 전망
10년물 금리가 5.25%에서 방향을 잡는 것이 가장 중요한 변수다.
금리가 이 수준 위에 고착될 경우, 다음 정규장에서도 기술·성장주의 구조적 압박은 이어지고 에너지·방어 섹터로의 순환매 흐름이 지속될 가능성이 높다.
유가가 95달러를 넘어선 채 마감된다면, 인플레이션 기대치에 영향을 줘 연준 정책 경로에 대한 시장의 재평가가 진행될 수 있다.
이 경우 금융(-0.84%) 섹터는 금리 수혜 측면과 경기 둔화 우려 사이에서 방향성이 혼재할 것으로 예상된다.
VIX가 16선을 넘어선 것은 단기적으로 추가 변동성이 열려있음을 시사한다.
다음 장에서는 금리·유가·달러 세 변수의 복합 움직임을 지수 전체 방향성의 선행 지표로 주시할 필요가 있다.
※ 본 보고서는 yfinance 기반 실시간 데이터를 활용한 시장 흐름 정보 제공 목적이며, 투자 권유가 아닙니다.
기준 시각: 2026-09-29 00:00 KST.

