
[9.30(수) 미장 0시] - 반도체 랠리에 기술 홀로 방어, 금리 5.25% 고착에 경기방어 전면 약세 [6]
■ 시장 중간 평가
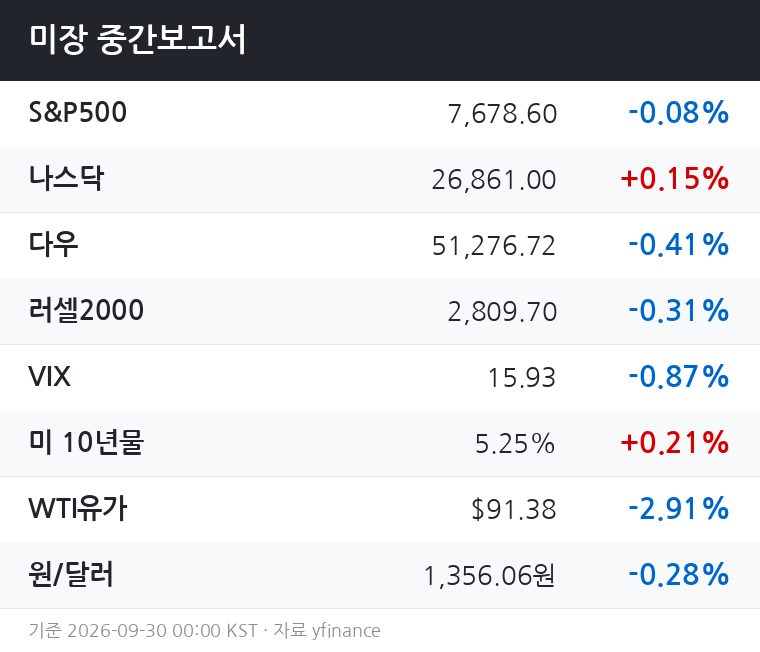
3대 지수는 혼조세로 출발해 방향을 갈리고 있다.
나스닥이 +0.15%로 소폭 플러스를 유지하는 반면, 다우(-0.41%)와 러셀2000(-0.31%)은 하방 압력을 받고 있어 기술 대형주 이외 구간에서는 매수세가 제한적이다.
가장 눈에 띄는 변수는 미 10년물 금리의 5.25% 안착이다.
전일 대비 +0.21bp 상승하며 고금리 장기화 우려를 재점화하고 있고, 이는 금융·부동산·유틸리티 등 금리 민감 섹터 전반의 투자심리를 짓누르고 있다.
VIX는 15.93으로 전일보다 낮아졌으나, 금리 수준 자체가 시장의 잠재 리스크 요인으로 작동 중이다.
WTI 유가가 -2.91% 급락해 91.38달러를 기록한 반면, 금은 +0.77% 상승해 4,196달러에 거래되고 있다.
유가 하락은 에너지 섹터에 직접 타격을 주는 동시에 인플레이션 경로에 엇갈린 신호를 보내고 있으며, 금의 동반 강세는 안전자산 수요가 일부 유입되고 있음을 시사한다.
■ 섹터 흐름
반도체 ETF가 +2.28%로 단연 독보적인 강세다.
나스닥 전체 상승분을 사실상 반도체 한 섹터가 견인하고 있는 구조로, AI·데이터센터 수요와 연결된 대형 반도체 종목군으로 수급이 집중되는 양상이다.
기술 섹터(+0.63%)도 동반 지지되며 나스닥 방어에 기여하고 있다.
반면 경기방어 성격의 섹터가 오히려 더 크게 밀리는 역설적 흐름이 포착된다.
필수소비(-1.13%)와 헬스케어(-1.23%)가 하락 폭 상위를 차지하고 있으며, 이는 단순한 위험회피보다 '금리 5%대 고착 환경에서 배당·방어주의 상대적 매력이 훼손된다'는 판단이 반영된 매도세로 해석된다.
에너지(-0.92%)는 유가 급락의 직격탄을 맞았고, 소재(-0.77%)·금융(-0.62%)도 동반 약세다.
산업 섹터(+0.14%)는 소폭 플러스를 유지하며 중간 지대를 지키고 있다.
전반적으로 기술·반도체 vs. 나머지 전 섹터의 양극화 구도가 선명하다.
■ 당일 전망
장 후반까지 반도체 주도의 나스닥 소폭 플러스 유지, 다우·러셀2000 약세 지속이라는 현재 구도가 이어질 가능성이 높다.
10년물 금리가 5.25%에서 추가 상승하느냐 여부가 오후 흐름의 핵심 변수다.
금리가 장중 추가 상승할 경우, 현재 선방 중인 기술 대형주에도 밸류에이션 부담이 전이되며 나스닥의 플러스 폭이 좁아지거나 보합 반납 시나리오가 열린다.
반대로 금리가 5.25% 수준에서 안정되면 반도체 랠리가 지수 전반을 일부 지지하며 나스닥은 플러스 마감, S&P500은 보합권 마감이 기본 시나리오다.
유가 급락으로 에너지 섹터의 추가 매물이 나올 수 있으며, 헬스케어·필수소비의 약세 흐름도 뚜렷한 반전 촉매 없이는 지속될 공산이 크다.
달러인덱스(101.41)는 소폭 강세로, 원/달러(-0.28%)가 원화 강세를 보이고 있어 외국인 수급 측면에서는 한국 증시에 중립~소폭 우호적 신호다.
■ 내일장 전망
10월 첫 거래일을 앞두고 분기 말 포트폴리오 리밸런싱 수요가 오늘 장 마감 전후로 소화된 뒤, 내일부터는 새로운 분기 초 자금 집행 패턴이 유입될 수 있다.
통상 분기 초에는 기관의 신규 매수세가 유입되는 경향이 있어 지수 하단 지지 요인으로 작용할 수 있다.
그러나 구조적 변수는 여전히 금리다.
5.25% 수준의 10년물이 지속된다면, 내일 발표되는 경제 지표(고용·제조업 등 월초 주요 지표 시즌 개시)에 따라 금리 방향이 크게 흔들릴 수 있다.
지표가 예상보다 강하게 나오면 추가 금리 상승 → 위험자산 전반 압박 시나리오, 반대로 둔화 신호가 나오면 금리 안정 기대가 되살아나며 반도체·기술 외 섹터로 순환매가 확산될 수 있다.
유가가 오늘 낙폭을 다음 장에서 일부 되돌리느냐도 에너지·소재 섹터 반등 여부를 가를 것이다.
전반적으로 내일 장은 매크로 데이터 확인 전까지 방향성이 제한적인 관망장으로 시작할 가능성이 높다.
※ 본 보고서는 yfinance 실시간 데이터 기반의 시황 정보 제공 목적으로 작성되었으며, 특정 종목·자산에 대한 투자 권유가 아닙니다.
기준 시각: 2026-09-30 00:00 KST.

