
[10.1(목) 미장 0시] - 기술·에너지 선도, 금리 급등에 방어주·리츠 압박 [6]
■ 시장 중간 평가
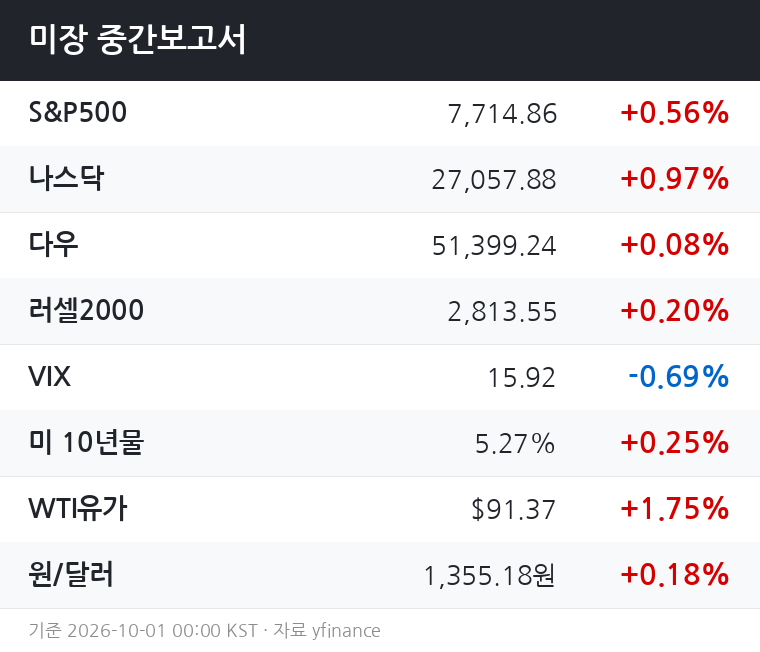
나스닥(+0.97%)과 S&P500(+0.56%)이 상승을 주도하는 가운데, 다우(+0.08%)와 러셀2000(+0.20%)은 상대적으로 미미한 반응을 보이고 있다.
이는 랠리의 동력이 대형 기술주에 집중돼 있음을 시사한다.
미 10년물 금리가 5.27%까지 상승(+0.25%)하며 하루 기준으로 상당한 폭의 도약을 기록했다.
금리 급등 국면임에도 기술주가 버티는 구도는 금리 민감 섹터(유틸리티·부동산·헬스케어)로 매도 압력이 전이되는 '섹터 양극화' 장세를 만들고 있다.
WTI 유가는 91.37달러(+1.75%)로 강하게 뛰었고, VIX는 15.92로 소폭 하락해 단기 공포 심리는 진정된 상태다.
달러인덱스(-0.17%)는 소폭 약세지만, 원/달러 환율(+0.18%)은 오히려 소폭 올라 원화 약세가 병행되는 점이 주목된다.
■ 섹터 흐름
기술(+0.81%)과 커뮤니케이션(+0.40%)이 나스닥 강세를 이끌고 있으며, 에너지(+0.42%)는 유가 급등을 직접 수혜로 흡수하며 동반 강세다.
임의소비(+0.23%)와 소재(+0.16%)도 소폭 플러스권을 유지하며 위험선호 흐름에 동참하는 모습이다.
반면 금리 급등의 직격탄을 받은 섹터가 뚜렷하게 갈린다.
부동산(-0.57%)과 유틸리티(-0.50%)는 채권 대안 성격이 훼손되며 자금이 이탈하고 있고, 산업(-0.66%)은 금리 상승에 따른 자본비용 부담 우려가 반영된 것으로 보인다.
반도체(-0.55%)는 나스닥 전반이 오르는 와중에 홀로 약세로, 섹터 내 차별화가 진행 중임을 시사한다.
금융(-0.37%)은 금리 상승이 이론적으로 이익에 긍정적임에도 불구하고, 급격한 금리 상승 속도가 신용·대출 부실 우려로 작용하며 약세를 나타내고 있다.
■ 당일 전망
장 후반까지의 핵심 변수는 10년물 금리가 5.27% 수준을 유지하느냐, 아니면 추가 상승하느냐다.
금리가 현 수준에서 안정된다면 기술·에너지 중심의 선별적 강세 흐름이 마감까지 이어지는 시나리오가 유력하다.
반대로 금리가 5.30%를 상향 돌파한다면 기술주의 밸류에이션 부담이 재부각되어 나스닥이 상승폭을 반납하고 지수 전반이 혼조 또는 소폭 약세로 마감하는 시나리오를 배제할 수 없다.
VIX가 아직 16 미만에 머물고 있어 급격한 패닉 매도 가능성은 낮지만, 금리 방향성이 분위기를 좌우할 것이다.
유가가 91달러대를 유지하는 한 에너지 섹터의 상대 강세는 장 마감까지 지속될 가능성이 높다.
방어주(유틸리티·헬스케어·필수소비)와 리츠는 금리 압박이 해소되지 않는 이상 추가 회복이 제한적일 전망이다.
■ 내일장 전망
5.27%라는 10년물 금리 레벨 자체가 시장의 최대 불안 요인으로 자리 잡은 만큼, 다음 거래일 역시 금리 데이터(경제 지표 발표 여부 등)가 장세의 방향을 결정짓는 구도가 유지될 것으로 보인다.
추가 금리 상승이 확인된다면 성장주 전반에 밸류에이션 재조정 압력이 커질 수 있다.
유가(WTI 91달러대)가 계속 에너지 섹터를 지지하고 있어, 에너지는 당분간 시장 내 방패 역할을 할 수 있다.
다만 유가 강세가 인플레이션 재점화 내러티브로 연결될 경우, 연준 긴축 장기화 우려가 강화되어 금리에 추가 상방 압력을 줄 수 있다는 점은 이중 리스크로 작용한다.
달러 약세(-0.17%)와 원/달러 상승(+0.18%)이 동시에 나타나고 있어 신흥국 자금 흐름에도 변동성 요인이 남아 있다.
내일장 역시 대형 기술 대 금리민감 섹터 간 양극화 구도가 이어질 가능성이 높으며, 금리 방향과 유가 레벨이 공히 핵심 모니터링 포인트다.
※ 본 보고서는 yfinance 실시간 데이터 기반 정보 제공 목적으로 작성되었으며, 특정 종목·상품에 대한 투자 권유가 아닙니다.
기준 시각: 2026-10-01 00:00 KST.

