
[10.4(일) 낙폭과대 우량주] 카카오페이 고점대비 -82% — 연속 흑자 속 증권·AI결제 모멘텀 점검 [6]
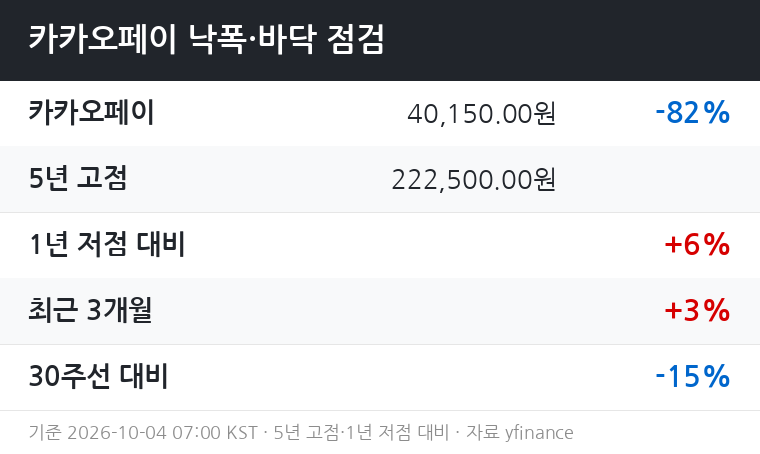
카카오페이(377300)는 2021년 11월 상장 직후 기록한 5년 고점 222,500원 대비 현재 40,150원으로 -82.0% 하락한 상태다.
다만 최근 실적 개선 흐름이 가시화되고 있어, 주가가 장기 낙폭의 극단에서 어떤 신호를 보내는지 살펴볼 필요가 있다.
■ 한때의 위상
카카오페이는 2021년 코스피에 상장하며 국내 핀테크 플랫폼의 대표 종목으로 주목받았다.
카카오 생태계를 기반으로 한 간편결제·송금·보험·투자 서비스를 4,000만 명 이상의 사용자에게 제공하며, 상장 당시 시가총액이 단숨에 10조 원대를 넘어섰다.
경영 초기 금융 인프라 구축을 목표로 의도된 적자 실적을 이어왔던 성장주 내러티브가 IPO 흥행을 뒷받침했다.
■ 왜 무너졌나
하락의 시작은 지배구조 신뢰 훼손이었다.
경영진의 스톡옵션 처분 논란이 불거지며 주가는 10거래일 만에 24% 급락했고, 결국 류 대표는 상장 한 달도 안 돼 자리에서 물러났다.
이후 주가의 발목을 지속적으로 잡은 것은 2대 주주 알리페이의 오버행이었다.
단기 호재로 인해 주가가 오르면 여지없이 2대 주주인 알리페이싱가포르가 지분 처분에 나서고, 이후 주가는 오랜 기간 바닥을 헤매는 일이 지속됐다.
2022년 6월 알리페이는 보유 지분 중 500만 주(9.8%)에 대한 대규모 블록딜을 통해 주식을 대량 처분하면서 당시 10만 원의 저지선이 무너졌다.
펀더멘털 측면에서도 상장 이후 매년 연간 순손실이 이어지며 이익률 지표가 마이너스 값을 기록했고 주가도 하락세를 이어왔다.
여기에 혁신이라는 화려한 이름 뒤에 가려져 있던 '개인정보 경시'라는 고질적인 병폐가 드러나며 이용자의 신뢰가 흔들리는 사건도 추가 악재로 작용했다.
2025년에는 원화 스테이블코인 기대감으로 주가가 장중 114,000원까지 치솟았다가, 알리페이의 해외교환사채(EB) 발행 공시에 따른 오버행 리스크가 불거지며 다시 급락하는 패턴이 반복됐다.
■ 바닥 다지기 신호
기술적으로는 아직 확신하기 이른 구간이다.
현재가(40,150원)는 30주 이동평균 대비 -15.0%로 여전히 중기 추세선 아래에 위치해 있어, 추세 전환을 논하기에는 이르다.
1년 저점 대비 +5.5%의 소폭 반등은 낙폭의 규모를 감안하면 의미 있는 수준이라고 단정하기 어렵다.
최근 3개월 흐름은 +3.3%로 미약하나마 플러스로 전환됐지만, 6개월 기준으로는 -24.4%로 중기 하락 기조가 아직 완전히 끊기지 않은 모습이다.
30주선 하방 이탈 상태가 유지되는 한, '바닥 확정'보다는 '저점 탐색 중'으로 보는 것이 적절하다.
■ 향후 반등 가능성
펀더멘털 측면에서는 의미 있는 변곡이 진행 중이다.
2026년 2분기 연결 기준 매출은 3,351억 원으로 전년 동기 대비 40.6% 증가했고, 영업이익은 586억 원으로 528.2% 급증하며 분기 기준 최대 실적을 경신했다.
영업이익률도 17.5%로 크게 개선됐다.
금융서비스 매출은 1,752억 원으로 전년 동기 대비 74.7% 증가하며 전체 매출의 52%를 차지해 처음으로 결제서비스 매출을 넘어섰고, 투자 매출은 99%, 보험은 86% 성장했으며 대출 부문도 3분기 연속 성장세를 이어갔다.
신사업 모멘텀도 주목할 부분이다.
NH투자증권은 증권 계열사를 중심으로 한 실적 개선과 AI 결제 인프라 참여에 따른 성장 모멘텀을 근거로 투자의견 'Buy'를 유지했고, 카카오페이는 AI 결제 인프라 참여와 증권 계열사 실적 개선으로 적정 기업가치 11조 2,890억 원으로 평가받았다.
매출액은 2025년 9,580억 원에서 2026년 1조 2,370억 원, 2028년 1조 6,580억 원까지 연평균 15%대 성장이 예상되며, 영업이익도 같은 기간 1,180억 원에서 2,220억 원으로 확대될 것으로 추정된다.
반등 시나리오(조건부): ① 30주 이동평균선(현재가 기준 약 47,200원 추정) 상향 돌파가 지속적으로 유지될 경우 기술적 추세 전환 신호로 볼 수 있다.
② 카카오페이가 현재의 성장세를 지속하며 주주환원을 위한 이익잉여금을 축적해나가는 방침이 구체화되고 자사주 매입·배당 등 주주환원 정책이 가시화된다면 수급 개선을 이끄는 촉매가 될 수 있다.
③ 알리페이 잔여 지분이 추가 매도 없이 안정된다면 최대 오버행 리스크가 해소되는 국면으로 판단할 수 있다.
추가 하락 트리거: 금융서비스 성장의 중심에는 증권업 호황이 자리했으며, 카카오페이는 2분기 주식 거래액이 1년 전 대비 약 6배 증가한 140조 원을 기록했다고 밝혔다.
이처럼 실적의 상당 부분이 증시 호황에 연동돼 있어, 하반기 들어 국내 증시 거래대금이 둔화 조짐을 보이는 만큼, 이번 호실적이 플랫폼 체질 개선으로 이어질 수 있을지가 향후 관전 포인트가 된다.
거래대금이 본격 위축되면 실적 모멘텀이 꺾일 수 있다.
■ 리스크
알리페이는 블록딜, 해외 교환사채 발행 등 다양한 형태로 카카오페이 보유 지분을 줄여 나가고 있어, 단기 호재로 주가가 오르면 여지없이 지분 처분에 나서는 패턴이 반복되고 있다.
알리페이의 잔여 지분 규모를 감안하면 이 구조적 오버행 리스크는 단기간에 해소되기 어렵다.
카카오페이의 2026년 PER은 75배로, 글로벌 핀테크 기업(15배) 대비 매우 높다.
주가에 미래 가치가 이미 반영된 상황에서 카카오페이증권의 이익 비중도 크기에, 증시가 꺾이면 실적도 동반 하락할 가능성이 있다.
개인정보 관련 규제 리스크도 재부각될 경우 브랜드 신뢰도에 영향을 줄 수 있다.
■ 한 줄 정리
카카오페이는 분기 최대 실적·AI결제·증권 성장이라는 펀더멘털 변화를 보여주고 있으나, 30주선 하방 이탈과 구조적 오버행이 해소되지 않은 상태에서의 +5.5% 저점 반등만으로 '바닥 확정'을 논하기에는 시기상조다.
실적 지속성의 검증과 알리페이 오버행의 소멸 여부가 향후 방향성을 가를 핵심 변수로 보인다.
※ 면책: 공개 자료(DART 공시, 증권사 리포트, 언론 보도) 기반 정보 제공 목적이며, 투자 권유가 아닙니다.
기준 시각: 2026-10-04 07:00 KST.

