
[10.6(화) 미장 0시] - 금리 5.3% 돌파 속 성장주·에너지 선방, 부동산·반도체 압박 [6]
■ 시장 중간 평가
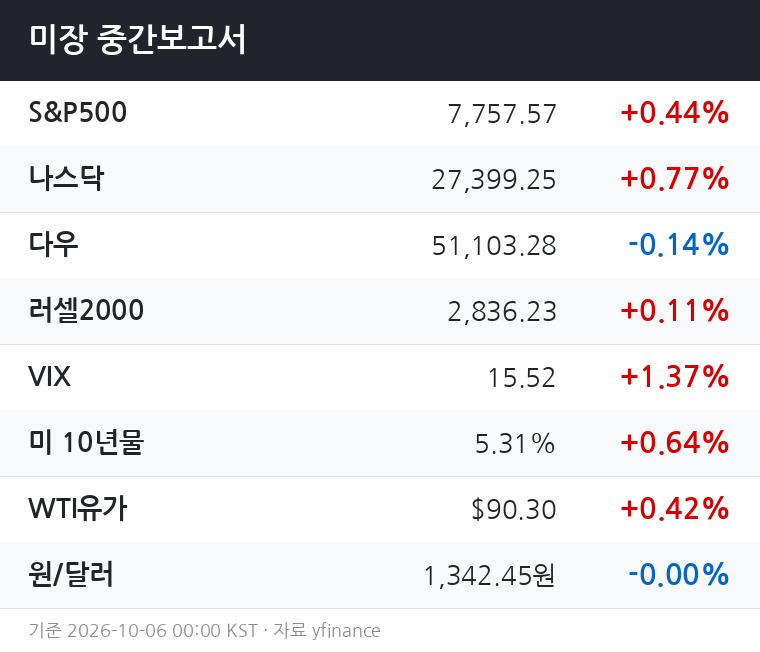
S&P500(+0.43%)과 나스닥(+0.75%)이 동반 상승하는 가운데, 다우(-0.14%)는 소폭 약세로 엇갈린 장세가 연출되고 있다.
미 10년물 국채금리가 5.31%까지 올라서며 장중 심리적 부담이 큰 수준을 유지 중이나, 달러인덱스(-0.25%)가 소폭 후퇴하면서 낙폭을 일부 방어하는 모양새다.
VIX는 15.52로 소폭 상승했지만 절대 수준 자체가 낮아 시장 공포 국면은 아니다.
WTI 유가가 90.30달러(+0.42%)로 90달러 선을 지지하고 있어 에너지 섹터 강세의 배경이 되고 있다.
■ 섹터 흐름
커뮤니케이션(+0.91%)과 기술(+0.49%)이 상승을 주도하며 나스닥 강세를 이끌고 있다.
금리 상단 부담이 여전함에도 대형 성장주 중심으로 매수세가 유지되는 구도로, 달러 약세가 일부 빌미를 제공한 것으로 읽힌다.
에너지(+0.47%)와 소재(+0.40%)는 유가·원자재 가격을 등에 업고 중반 이상의 상승폭을 유지 중이다.
반면 금리에 직접 연동되는 부동산(-0.89%)이 가장 큰 낙폭을 기록했고, 반도체(-0.31%)도 약세권에 머물러 금리 부담이 고밸류에이션 업종에 집중되는 흐름이 뚜렷하다.
금융(+0.25%)은 금리 상승 수혜 기대와 경기 둔화 우려가 맞서며 제한적 상승에 그쳤다.
유틸리티(+0.14%)와 필수소비(+0.03%)는 거의 보합 수준으로 방어 색채가 옅다.
■ 당일 전망
10년물 금리 5.31%라는 수치는 시장이 익숙해지려 하면서도 언제든 재료로 재점화될 수 있는 변수다.
현재까지는 달러 약세와 유가 지지가 완충 역할을 하고 있어, 이 조합이 유지되는 한 지수는 나스닥·S&P500 중심으로 소폭 플러스권 마감을 시도할 가능성이 높다.
다만 장 후반 금리가 추가로 오르거나 달러가 반등하면 성장주 매수세가 빠르게 식을 수 있다.
부동산과 반도체의 약세가 확산되지 않는지 모니터링이 필요하다.
다우는 경기민감·전통 산업 비중이 높아 에너지 상승에도 불구하고 헬스케어 등 일부 종목군의 약세로 상대적으로 부진한 흐름이 이어질 수 있다.
■ 내일장 전망
금리 5.3% 선이 고착화 여부가 다음 거래일 분위기를 가를 핵심 변수다.
이 수준에서 10년물이 추가로 오르면 부동산·유틸리티 등 채권 대체 자산 성격의 섹터에 매도 압력이 강해지고, 반도체 등 고밸류에이션 기술주도 재차 흔들릴 가능성이 있다.
반면 금리가 안정되거나 달러 약세가 지속되면 커뮤니케이션·기술·에너지의 순환매 기조가 유지되며 S&P500은 좁은 박스권 상단을 타진하는 시나리오를 기대할 수 있다.
유가 90달러 지지 여부도 에너지·소재 섹터 방향성에 직결되므로 함께 살펴야 한다.
※ 본 보고서는 yfinance 실시간 데이터 기반 정보 제공용이며, 투자 권유가 아닙니다. 기준 시각: 2026-10-06 00:00 KST.

