
[10.6(화) 낙폭과대 우량주] SK바이오사이언스 고점대비 -87% — 바닥 다지기·반등 점검 [5]
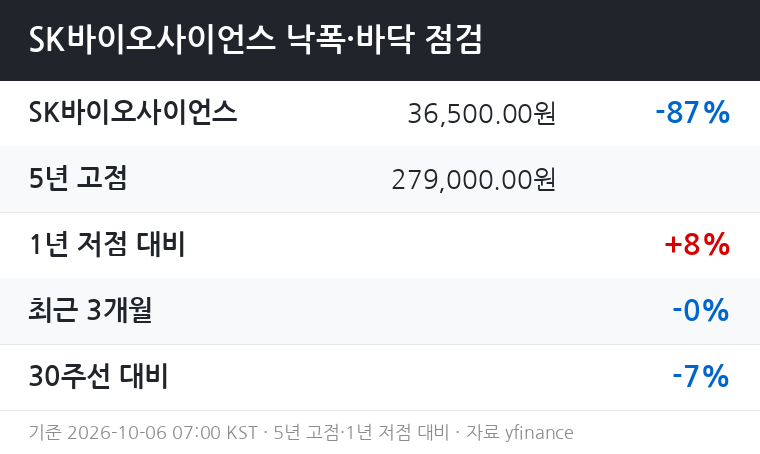
SK바이오사이언스(302440)는 5년 고점 279,000원 대비 현재가 36,500원으로 -86.9% 폭락한 상태다.
1년 저점 대비 +7.8% 반등했으나, 최근 6개월 흐름은 -13.1%로 아직 의미 있는 추세 전환이 확인되지 않는 구간이다.
■ 한때의 위상
코로나19 후광을 업고 역대 공모주 새역사를 썼던 SK바이오사이언스는 2021년 상장 직후 279,000원대 고점을 찍으며 코스피 대형 바이오주로 자리매김했다.
실적도 2021년 매출 9,290억 원, 영업이익 4,742억 원으로 설립 이래 최대치를 기록했다.
최대주주는 SK케미칼(2023년 6월 말 기준 지분율 68.18%)이며, SK그룹의 바이오 핵심 계열사로서 아스트라제네카·노바백스 백신 위탁생산(CMO)과 자체 백신 수출로 높은 주목을 받았다.
■ 왜 무너졌나
SK바이오사이언스는 코로나19 팬데믹 시기 백신 개발과 생산을 통해 높은 성장세를 기록했으나, 엔데믹 전환 이후 주요 매출원이었던 코로나19 관련 사업이 축소되면서 실적에 대한 우려가 꾸준히 제기돼 왔다.
2024년 3분기 연결기준 영업손실 396억 원으로 적자 전환했고, 같은 기간 매출액은 전년 동기 대비 73.4% 감소한 616억 원으로 잠정 집계됐다.
FnGuide 컨센서스 기준 2025년 결산에서도 전년 대비 매출은 143.5% 증가했으나 영업손실은 1,235억 원 규모의 대규모 적자가 지속됐다.
SK바이오사이언스 측은 "송도 R&PD센터 신축 및 안동 L하우스 증축, 폐렴구균 백신 임상 3상 진입 등 미래 성장을 위한 시설 및 R&D 투자에 따라 적자 폭이 증가했다"고 밝혔다.
즉, 실적 부진의 배경은 단순한 매출 하락에 더해, 차세대 성장 동력 확보를 위한 대규모 선행 투자가 맞물린 구조적 문제다.
제약·바이오 산업 침체기 장기화와 적자 지속 문제로 투자자들의 관심이 식으면서, 한때 400만 건에 육박하던 거래량은 만 단위 수준으로 급감했다.
고금리 환경 장기화와 글로벌 경기 불확실성 지속으로 미래 성장성을 기반으로 하는 바이오 섹터에 대한 투자 심리가 전반적으로 냉각되는 경향이 뚜렷하다.
■ 바닥 다지기 신호
기술적으로는 1년 저점 대비 +7.8%의 소폭 반등이 확인됐으나, 최근 3개월 수익률 -0.4%는 하락이 거의 멈춘 횡보 국면임을 시사한다.
최근 6개월 기준 -13.1%의 완만한 감소세는 팬데믹 이후 급락 구간 대비 낙폭 속도가 현저히 둔화됐음을 보여준다.
30주 이동평균선 대비 -6.9%로 여전히 하방 위치이며, 9월 중순 이후 이어진 하락 추세의 연장선상에 있고, 3만원대 중반 지지선이 위협받는 상황에서 기술적 분석상 단기 이동평균선들이 역배열을 형성하고 있다는 점은 추가 하방 압력 가능성을 완전히 배제하기 어렵게 한다.
현재 주가 수준인 36,500원대는 공모가(65,000원)의 절반 수준이자 역사적 지지권으로, 이 구간의 수급 공방이 단기 방향성을 결정할 것으로 보인다.
기관 투자자와 외국인 투자자 모두 매도 우위 또는 관망 분위기가 포착되며 주가 하락을 부추기는 요인으로 작용하고 있고, 개인이 소폭 매수에 나서고 있지만 외국인과 기관의 매도세를 상쇄하기에는 역부족인 상황이다.
수급 구조가 개선되지 않는 한 기술적 반등의 지속성은 제한적으로 보인다.
■ 향후 반등 가능성
▷ 반등 시나리오 (촉매·조건)
핵심 촉매는 사노피와 공동 개발 중인 21가 폐렴구균 단백접합 백신 GBP410의 임상 데이터다.
GBP410은 생후 6주부터 만 17세까지 7,700여 명을 대상으로 글로벌 임상 3상이 진행 중이며, 한국·미국·호주·중국 등 주요 시장으로 임상 범위를 확대하고 있고, 회사는 2027년 하반기 글로벌 임상 3상 톱라인 결과 발표를 목표로 하고 있다.
해당 폐렴구균 백신 시장 규모는 2024년 기준 10조 원 수준이며 2030년까지 14조 원까지 늘어날 것으로 예상되고, 2026년으로 예상되는 임상 3상 중간 결과가 긍정적이라면 출시 이후 블록버스터(연매출 10억 달러)가 될 가능성이 있다는 증권사 분석이 있다.
임상 중간 결과가 2026년 내 공개될 경우 가장 강력한 단기 반등 트리거가 될 수 있다.
재무 측면에서는 최근 3,000억 원 규모의 장기 자금을 확보하며 후기 임상과 상업화를 뒷받침할 투자 여력을 강화했다.
독감·수두·수막염구균 등 전통적인 백신을 넘어 폐렴구균·RSV·mRNA·조류인플루엔자 영역까지 백신 개발에 속도를 내고 있어, 파이프라인 다양화가 중장기 모멘텀을 제공할 수 있다.
공식 연혁에 따르면 모더나의 mRNA 특허 무효 소송에서 승소하고, 화이자의 폐렴구균 백신 특허침해 소송에서도 승소하는 등 지식재산권 분쟁에서의 성과도 신사업 리스크를 일부 완화하는 요소로 작용하고 있다.
▷ 추가 하락 시나리오 (리스크 트리거)
GBP410 중간 임상 결과가 기대에 미치지 못하거나 일정이 지연될 경우 밸류에이션 근거가 흔들릴 수 있다.
컨센서스 기준 2026년에도 영업손실 1,295억 원이 예상되며, 실적 적자가 수년째 지속되는 상황에서 투자자 인내심에 한계가 올 경우 추가 하락 압력이 강해질 수 있다.
■ 리스크
2026년 2분기 컨센서스 기준으로도 영업손실 399억 원이 예상되는 등 흑자 전환 시점은 최소 2027년 이후로 보인다.
2026년 1분기 R&D 비용만 596억 원으로 매출 대비 35.4%에 달하며, 전년 연간 R&D 투자금액 1,558억 원의 약 38%를 단 한 분기에 집행한 셈이다.
지속적인 고비용 투자 구조는 단기 실적 개선을 억제하는 핵심 요인이다.
바이오 및 제약 업종은 신약 개발 기대감과 팬데믹 이후 백신 수요 감소, 고금리 기조 장기화에 따른 투자심리 위축이 복합적으로 작용하며 변동성이 확대되는 양상이다.
또한 글로벌 대형 제약사와의 폐렴구균 백신 시장 경쟁, CDMO 사업의 수익성 회복 지연 역시 주요 리스크로 꼽힌다.
■ 한 줄 정리
SK바이오사이언스는 코로나 특수 소멸과 대규모 선행 투자 부담으로 고점 대비 -86.9% 낙폭을 기록하며 바닥권을 탐색 중이나, 30주선 하방·수급 약세·지속 적자가 겹쳐 있어 '바닥 확정'이라 단정하기 어렵다.
GBP410 임상 3상 중간 결과(2026년 내 기대)가 긍정적으로 확인되는 것이 반등의 핵심 전제 조건이며, 그 전까지는 조건부 관찰 국면으로 보는 것이 합리적이다.
※ 면책: 본 보고서는 공개 자료 및 웹 검색 기반 정보 제공용이며, 투자 권유가 아닙니다.
개별 종목 투자 결정은 본인의 판단과 책임 하에 이루어져야 합니다.
기준 시각: 2026-10-06 07:00 KST.

