
[10.8(목) 미장 0시] - 금리 5.3% 돌파에 경기민감·반도체 중심 전방위 매도 [6]
■ 시장 중간 평가
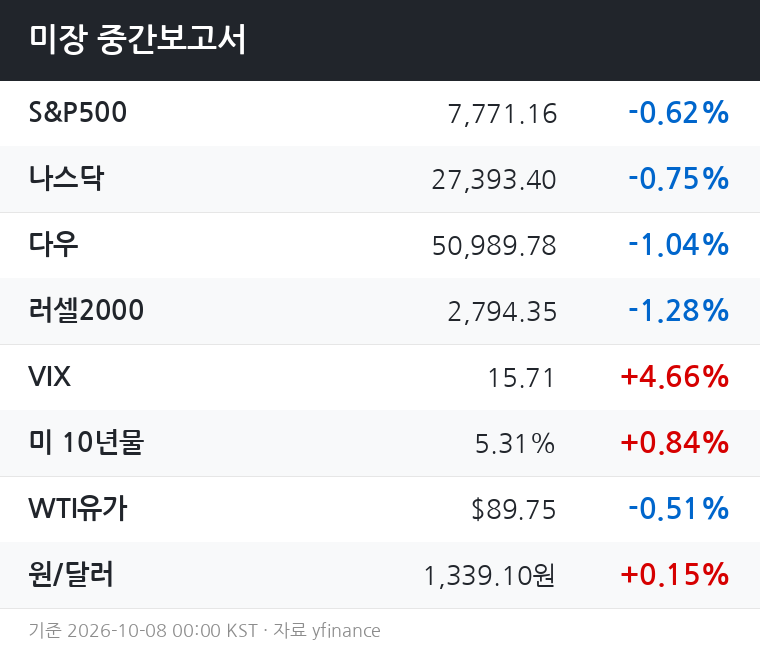
미 10년물 금리가 5.31%를 기록하며 심리적 저항선을 상향 돌파했고, 이것이 장중 전방위 매도의 핵심 트리거로 작용하고 있다.
S&P500(-0.62%), 나스닥(-0.75%), 다우(-1.04%), 러셀2000(-1.28%) 모두 하락 중이며 소형주 낙폭이 가장 크다는 점에서 유동성 위험 회피 심리가 뚜렷하다.
VIX는 15.71로 하루 새 4.66% 상승해 경계감이 높아졌지만, 절대 수치 자체는 공황 국면과는 거리가 있다.
금(-1.00%)과 달러인덱스(+0.28%)가 동시에 움직이는 구조는 안전자산 선호보다 금리 상승에 따른 기회비용 재조정이 우선하고 있음을 시사한다.
■ 섹터 흐름
헬스케어(+1.44%)와 필수소비(+0.34%)만이 플러스를 유지하며 전형적인 방어주 순환매가 나타나고 있다.
금리 민감 섹터인 부동산(-0.85%)과 유틸리티(-0.16%)는 채권 대체 수요가 약해지는 국면에서 상대적 매력이 줄어드는 흐름이다.
산업재(-2.82%)와 반도체(-1.79%), 소재(-1.43%)의 낙폭이 두드러진다.
경기 확장 기대치가 높은 섹터일수록 할인율 상승의 충격을 정면으로 받는 구조로, 고금리 장기화 우려가 실물경기 둔화 우려와 중첩되고 있다는 해석이 가능하다.
에너지(-0.88%)는 유가(-0.51%) 소폭 하락에도 지수 전반의 하방 압력에서 벗어나지 못했다.
금융(-1.13%)은 금리 상승이 단기 이익 개선 요인임에도 경기 둔화 우려가 더 크게 작용하며 하락 중이다.
■ 당일 전망
장 후반까지 10년물 금리 동향이 시장의 방향을 결정할 가능성이 높다.
5.31% 부근에서 금리가 추가 상승하면 기술·반도체 중심의 낙폭이 확대되는 시나리오, 소화 국면으로 전환되면 낙폭이 제한적으로 수렴하는 시나리오 두 갈래로 나뉜다.
러셀2000의 상대적 부진이 지속되는 점은 단순한 금리 조정이 아니라 신용 및 자금 조달 환경에 대한 불안을 반영한다는 신호로 읽힌다.
장 마감까지 방어주 강세 / 경기민감·성장주 약세 구도가 유지될 가능성이 우세하다.
■ 내일장 전망
5.31%에서 안착 여부가 내일 장의 출발점이 된다.
이 수준에서 추가 상승이 없다면 기술주 중심의 단기 반발 매수가 유입될 여지가 있으나, 금리가 재차 5.35~5.40% 방향으로 움직이면 오늘과 유사한 하방 압력이 재연될 수 있다.
달러 강세와 원/달러(1,339.10) 소폭 상승은 신흥국 및 한국 증시에도 외국인 수급 부담으로 연결될 수 있어 주의가 필요하다.
주말 전 포지션 정리 수요가 겹칠 경우 변동성이 일시적으로 확대되는 구간이 나타날 수 있다.
※ 본 보고서는 yfinance 기반 실시간 시세 데이터를 활용한 정보 제공 목적으로 작성되었으며, 투자 권유가 아닙니다.
기준 시각: 2026-10-08 00:00 KST.

