
[10.13(화) 미장 0시] - 반도체 급락에 기술 소외, 에너지·가치주 순환매 [6]
■ 시장 중간 평가
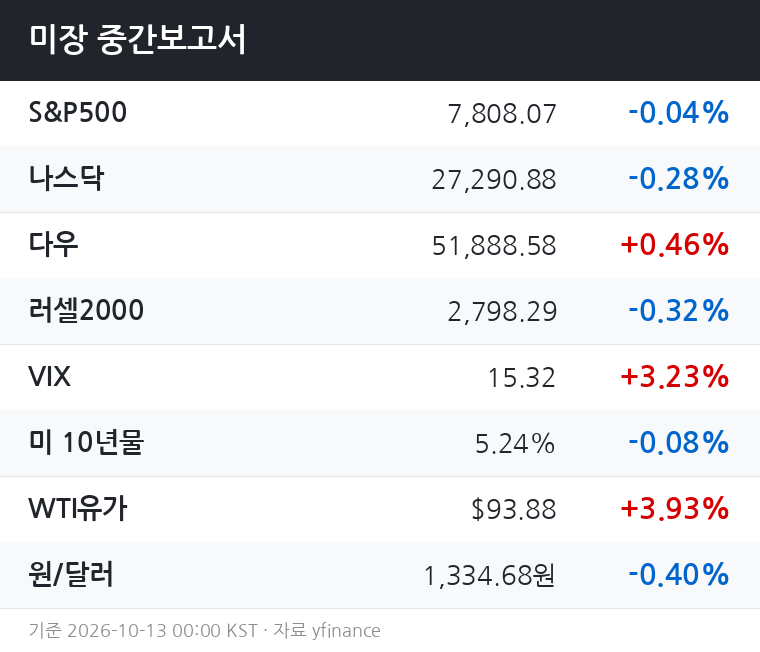
S&P500은 보합권(-0.04%)에서 방향을 잡지 못하는 가운데, 내부 구성은 뚜렷하게 갈렸다.
다우는 +0.48%로 상승하고 나스닥은 -0.28%, 러셀2000은 -0.32%로 하락하며 성장·소형주 대비 가치·대형주 선호가 확인된다.
WTI유가가 +3.93%로 급등해 93.88달러에 달했고, 미 10년물 금리는 5.24%로 여전히 고공권이지만 장중 소폭(-0.08%p) 완화됐다.
VIX는 15.32로 +3.23% 오르며 기술주 압력 속 경계심이 높아졌음을 시사한다.
■ 섹터 흐름
에너지(+0.86%)는 유가 급등을 직접 반영하며 강세를 유지했다.
커뮤니케이션(+0.87%)이 섹터 전체 1위를 차지한 점이 눈에 띄는데, 금리 부담이 소폭 완화된 구간에서 대형 미디어·플랫폼 쪽으로 매수세가 유입된 구조로 해석된다.
부동산(+0.46%)·유틸리티(+0.45%)·필수소비(+0.46%)가 동반 상승한 것은 방어적 순환매 성격이다.
금리가 5.24%라는 부담 수준임에도 부동산·유틸리티가 버티는 것은 추가 금리 상승 속도에 대한 기대가 꺾인 영향으로 볼 수 있다.
반면 반도체(-2.41%)·기술(-1.19%)은 이날 가장 큰 낙폭을 기록했다.
고금리 지속 환경에서 밸류에이션 부담이 큰 성장 섹터가 집중적으로 팔린 전형적인 패턴이다.
임의소비(-0.27%)도 소폭 약세로 합류하며 소비 여력 우려를 반영했다.
■ 당일 전망
유가 급등 모멘텀이 장 후반까지 이어진다면 에너지·산업재 강세는 유지될 가능성이 높다.
다만 VIX 상승과 함께 반도체·기술이 추가 하락압력을 받을 경우, 나스닥 낙폭이 확대되며 S&P500 전체를 끌어내리는 시나리오를 배제하기 어렵다.
금리가 5.24% 수준에서 장 후반 추가 상승 시도를 한다면 가치주 방어 흐름도 흔들릴 수 있다.
오늘 장은 유가·금리의 동시 움직임 방향이 마감 지수의 분수령이 될 것으로 본다.
■ 내일장 전망
WTI 93달러대는 에너지 비용 부담 측면에서 소비·제조 섹터에 부정적 신호다.
유가가 이 수준을 유지하거나 추가 상승하면 인플레 재점화 우려가 금리 상단을 다시 자극할 수 있다.
반도체 섹터의 낙폭(-2.41%)이 하루 안에 소화되기 어려운 만큼, 내일도 기술·반도체는 단기 반등 시도와 매도 압력이 교차하는 변동성 구간이 예상된다.
달러인덱스(102.46, +0.28%) 강세가 지속된다면 다국적 기술기업 실적 전망에도 부담 요인으로 작용한다.
방어 섹터(필수소비·헬스케어·유틸리티) 중심의 보수적 포지셔닝 흐름이 내일장까지 이어질 가능성을 기본 시나리오로 본다.
단, 10년물 금리가 5.24%에서 추가 완화될 경우 성장주 반등 여지도 일부 열려 있다.
※ 본 보고서는 yfinance 실시간 데이터 기반 정보 제공 목적으로 작성되었으며, 특정 종목·상품에 대한 투자 권유가 아닙니다.
기준 시각: 2026-10-13 00:00 KST.

