
[10.9(금) 미장 0시] - 유가 급등·금리 5.3%에 에너지 강세, 성장주 압박 [6]
■ 시장 중간 평가
3대 지수가 일제히 하락 중이다.
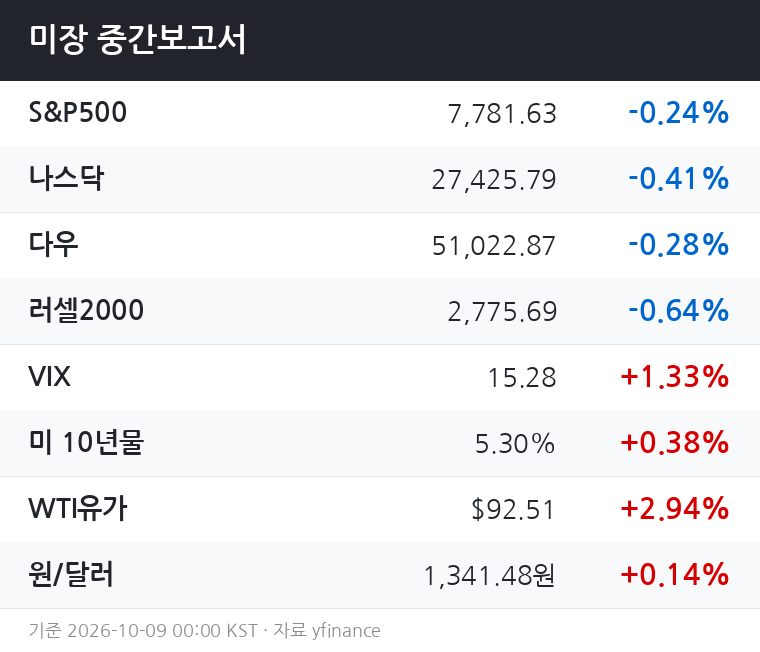
S&P500 -0.24%, 나스닥 -0.41%, 다우 -0.28%로 낙폭 자체는 크지 않지만, 러셀2000이 -0.64%로 상대적으로 더 밀리고 있어 중소형·위험자산 회피 심리가 읽힌다.
핵심 압박 요인은 두 가지다.
미 10년물 금리가 5.30%까지 올라서며 밸류에이션 부담이 커졌고, WTI 유가가 +2.94%로 92달러를 넘어서며 인플레이션 재점화 우려를 자극하고 있다.
VIX는 15.28로 아직 공포 구간은 아니지만 상승 전환했고, 금은 소폭 약세(-0.25%)로 안전자산 내에서도 분화가 나타나고 있다.
■ 섹터 흐름
에너지(+2.71%)가 유가 급등을 직접 수혜로 흡수하며 단연 선두다.
필수소비재(+1.35%)도 강세로, 금리 부담 속에서도 방어적 성격의 자금이 유입되는 흐름이다.
커뮤니케이션(+0.44%)은 보합권에서 소폭 버티는 중이다.
반면 반도체(-1.37%)와 헬스케어(-1.86%)가 하단을 형성하고 있다.
반도체는 금리 상승에 따른 성장주 할인율 확대가 직격탄이고, 헬스케어는 섹터 고유의 규제·가격 관련 불확실성과 맞물려 낙폭이 가장 크다.
기술(-0.47%), 부동산(-0.53%), 유틸리티(-0.53%)도 금리 민감 섹터답게 나란히 약세다.
금융(-0.31%)은 금리 상승이 예대마진에는 긍정적이지만, 경기 둔화 우려와 교차하며 방향을 잡지 못하고 있다.
전체적으로 '유가 수혜+방어' 대 '금리 민감 성장·고밸류' 구도의 순환매가 뚜렷하다.
■ 당일 전망
장 마감까지 10년물 금리 5.30% 수준이 유지된다면 기술·반도체 중심의 하방 압력이 이어질 가능성이 높다.
유가가 추가 상승하면 에너지 강세는 더 길어지겠지만, 동시에 인플레이션 기대 상승 → 금리 추가 상승 우려로 지수 전반에는 부담이다.
시나리오를 둘로 나누면, ① 금리가 5.30% 근처에서 안정되면 에너지·필수소비 강세 유지, 지수는 소폭 하락 마감 가능성.
② 금리가 5.35% 이상으로 추가 상승하거나 유가가 93달러를 넘어서면 VIX 추가 상승과 함께 나스닥·러셀2000 낙폭 확대 시나리오다.
달러인덱스가 102 초반으로 소폭 약세(-0.10%)인 점은 일부 신흥국 자산에는 숨통이 되지만, 원/달러가 1,341원대로 소폭 올라 있어 국내 투자자 관점에서 환 영향도 주시할 필요가 있다.
■ 내일장 전망
가장 중요한 변수는 10년물 금리의 방향성이다.
5.30%가 심리적 저항선으로 작용하는 만큼, 이를 상향 돌파해 안착하는 흐름이 나오면 성장주 전반의 재평가 압력이 본격화될 수 있다.
유가 역시 지정학적 요인이나 공급 이슈가 해소되지 않는다면 90달러 초중반 구도가 이어질 수 있어, 에너지 섹터의 상대적 강세는 지속 가능하다.
다만 유가 상승이 소비 심리 위축 신호로 이어질 경우, 임의소비(-0.26%)와 금융 섹터의 추가 약세가 연쇄될 수 있다.
헬스케어의 낙폭(-1.86%)이 하루 만에 두드러지는 만큼 섹터 내 특이 재료 여부를 확인할 필요가 있다.
내일 경제지표 발표 일정이 추가된다면 금리 방향을 결정짓는 촉매가 될 수 있어, 지표 결과 전후 변동성 확대를 염두에 두는 것이 적절하다.
※ 본 보고서는 yfinance 실시간 데이터 기반 정보 제공 목적으로 작성되었으며, 특정 종목·상품에 대한 투자 권유가 아닙니다.
기준 시각: 2026-10-09 00:00 KST.

