
[10.22(목) 미장 0시] - 금리 고공 속 에너지·금융 방어, 반도체 약세 [6]
■ 시장 중간 평가
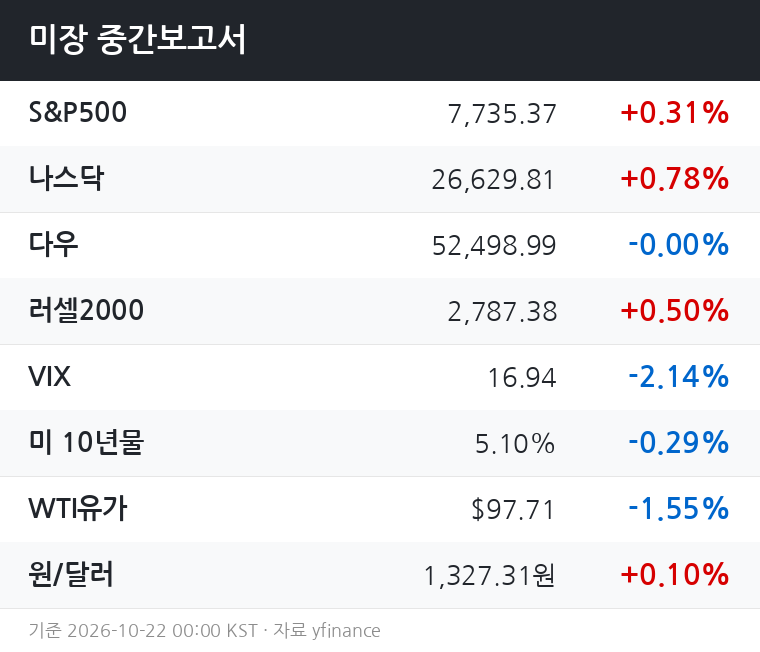
나스닥이 +0.78%로 3대 지수 중 가장 큰 상승폭을 보이고 있으나, 이는 반도체(-1.19%) 약세 속에서 일부 대형 기술주가 지수를 견인한 결과로 해석된다.
S&P500은 +0.31%로 소폭 플러스를 유지 중이며, 다우는 보합(-0.01%) 수준에 머물러 지수 간 온도 차가 뚜렷하다.
매크로 측면에서 미 10년물 금리가 5.10%로 여전히 고공권이지만 전일 대비 소폭(-0.29%) 하락한 점이 위험자산 심리에 숨통을 틔우고 있다.
VIX도 16.94(-2.14%)로 하락해 단기 공포 심리는 완화된 상태다.
반면 WTI 유가는 97.71달러(-1.55%)로 하락했음에도 절대 수준이 높아 인플레이션 경계감이 유지되는 구간이다.
■ 섹터 흐름
에너지(+0.58%)는 유가 하락에도 불구하고 강세를 보이고 있다.
유가 절대 레벨이 97달러대로 높아 에너지 기업의 이익 체력이 견조하게 유지되는 가운데, 금리 고공 환경에서 현금흐름이 풍부한 가치주로 자금이 유입되는 양상이다.
금융(+0.31%)과 유틸리티(+0.29%)도 동반 강세다.
금리 5%대는 은행의 순이자마진에 유리하게 작용하며 금융 섹터를 지지하고, 유틸리티의 동반 상승은 불확실성 구간에서 방어적 성격의 자산으로 일부 자금이 이동하는 흐름으로 읽힌다.
반도체(-1.19%)가 섹터 전체 중 가장 큰 낙폭을 기록 중이다.
기술 섹터 전체(+0.07%)가 보합에 가까운 점을 감안하면, 반도체 내부에서의 매도 압력이 집중되고 있는 구조다.
커뮤니케이션(-0.74%), 부동산(-0.51%), 헬스케어(-0.28%) 등 성장·밸류에이션 민감 섹터도 금리 부담 속에 약세를 이어가고 있다.
■ 당일 전망
10년물 금리가 5.10%대에 안착한 채 장이 진행 중인 만큼, 금리 추가 상승 여부가 마감까지 가장 중요한 변수다.
금리가 현 수준에서 안정된다면 나스닥과 S&P500의 소폭 플러스 마감 시나리오가 우세하다.
다만 반도체 약세가 심화될 경우 나스닥의 상승폭이 빠르게 축소될 수 있다.
에너지·금융 중심의 방어적 순환매가 지수 하단을 지지하는 구조는 유지되겠으나, 리스크온 전환으로 확대될 모멘텀은 아직 부족한 국면이다.
■ 내일장 전망
현재 10년물 금리 5.10%는 시장 참여자들이 심리적 저항선으로 인식하는 수준이다.
이 선에서 금리가 추가 상승 없이 안정된다면 내일장에서 기술·성장 섹터의 단기 반등 시도가 나타날 수 있다.
반대로 금리가 5.1%를 상향 돌파하거나 유가가 100달러에 재차 근접하는 흐름이 나온다면, 밸류에이션 부담이 다시 부각되며 반도체·커뮤니케이션 등 성장 섹터 중심의 추가 조정 시나리오를 배제하기 어렵다.
달러인덱스가 보합(101.77)을 유지 중인 만큼, 내일장은 금리와 유가 방향성이 섹터 순환의 핵심 분기점이 될 것으로 본다.
※ 본 보고서는 yfinance 실시간 데이터 기반 시장 흐름 정보 제공을 목적으로 하며, 특정 종목·자산에 대한 투자 권유가 아닙니다.
기준 시각: 2026-10-22 00:00 KST.

