
[10.23(금) 미장 0시] - 금리 5% 재돌파에 기술·반도체 급락, 방어섹터 순환매 [6]
■ 시장 중간 평가
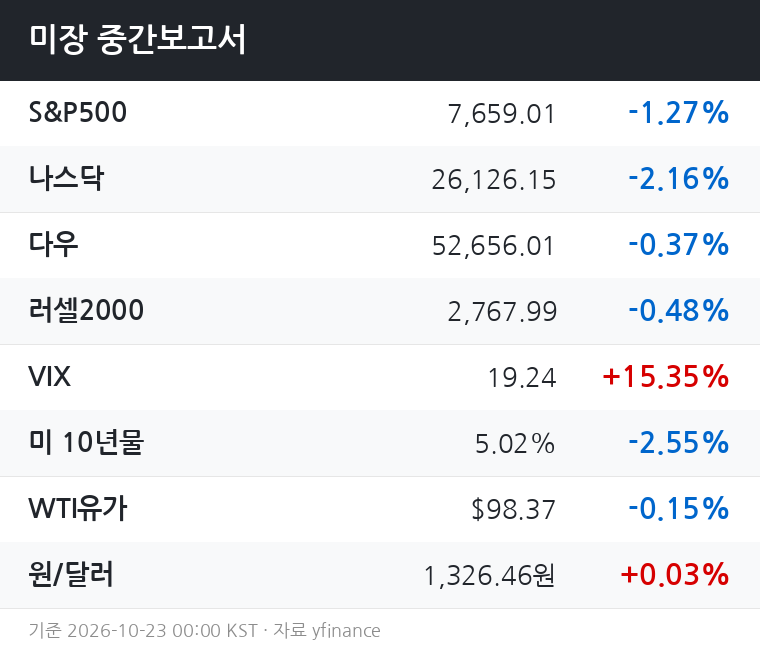
미 10년물 국채금리가 5.02%로 재차 5% 선을 넘어서며 증시 전반에 강한 하방 압력을 가하고 있다.
S&P500이 1.27%, 나스닥이 2.16% 하락하는 가운데 VIX는 15% 넘게 급등해 19.24까지 치솟았다—투자자들의 불안 심리가 빠르게 확산되는 모습이다.
다우(-0.37%)와 러셀2000(-0.48%)의 낙폭이 상대적으로 제한된 점은 주목할 부분이다.
고밸류에이션 기술주 중심의 나스닥이 집중 타격을 받고, 실물경기 연동 섹터로의 차별화가 나타나고 있다는 신호다.
■ 섹터 흐름
방어 성격의 필수소비(+2.12%), 헬스케어(+1.66%), 유틸리티(+0.81%)가 강세 상위를 독점하고 있다.
금리가 올라가는 국면임에도 유틸리티가 선방하는 것은, 기술주 회피 자금이 대안 피난처를 찾는 흐름으로 해석된다.
금융(+0.68%)과 부동산(+0.43%)의 소폭 강세는 다소 이례적이다.
금리 상승이 통상 부동산 섹터에 부담으로 작용하지만, 상대적 저평가 매력과 자금 재배분 효과가 단기적으로 지지력을 형성하고 있는 것으로 보인다.
반면 반도체(-4.10%)와 기술(-2.03%)은 낙폭이 가장 크다.
금리 상승 시 할인율 압박을 가장 직접적으로 받는 고멀티플 섹터 특성이 그대로 반영됐다.
산업(-2.19%)과 에너지(-2.31%)의 동반 약세는 WTI 유가가 98달러 선에서 지지부진한 흐름(-0.15%)과 맞물리며, 매크로 불확실성 속 경기 둔화 우려가 가세한 결과로 읽힌다.
■ 당일 전망
10년물 금리 5% 선이 무너지느냐, 유지되느냐가 이번 세션 나머지 흐름의 분기점이다.
금리가 5% 아래로 다시 내려오지 못하면, 나스닥과 반도체 중심의 하방 압력은 장 마감까지 지속될 가능성이 높다.
VIX 19선은 패닉 수준(30 이상)은 아니지만 월초 대비 의미 있는 급등이다.
추가 금리 관련 소식이나 연준 인사 발언이 오후 중 유입될 경우 변동성이 한 차례 더 튈 수 있다.
방어 섹터 쏠림이 심화되면서 지수 전체 낙폭은 제한될 수 있으나, 기술·반도체의 단기 반등을 기대하기엔 금리 환경이 우호적이지 않다.
■ 내일장 전망
시나리오 A(금리 안정): 10년물이 5% 아래로 내려오거나 상승세가 진정되면, 기술·반도체 섹터의 기술적 반등 여지가 생긴다.
다만 반등 폭은 오늘 낙폭을 단기에 모두 회복하기보다 선별적 되돌림 수준에 머물 공산이 크다.
시나리오 B(금리 추가 상승): 5.1% 이상으로 금리가 뚫린다면 S&P500·나스닥 매도 압력이 내일로 연장된다.
이 경우 방어주 강세·성장주 약세 구도가 더욱 선명해지며, VIX의 추가 상승도 배제할 수 없다.
달러인덱스(101.86, +0.25%) 강세가 이어지는 점도 변수다.
달러 강세는 멀티내셔널 기업 실적 부담으로 작용해 지수 전반의 리레이팅을 어렵게 만드는 배경이 될 수 있다.
현재 데이터 구조는 방어 섹터 우위·성장 섹터 관망의 기조가 내일까지 이어질 가능성을 더 높게 가리키고 있다.
※ 본 보고서는 yfinance 실시간 데이터 기반 정보 제공을 목적으로 작성되었으며, 투자 권유 또는 매매 추천이 아닙니다.
기준 시각: 2026-10-23 00:00 KST.

