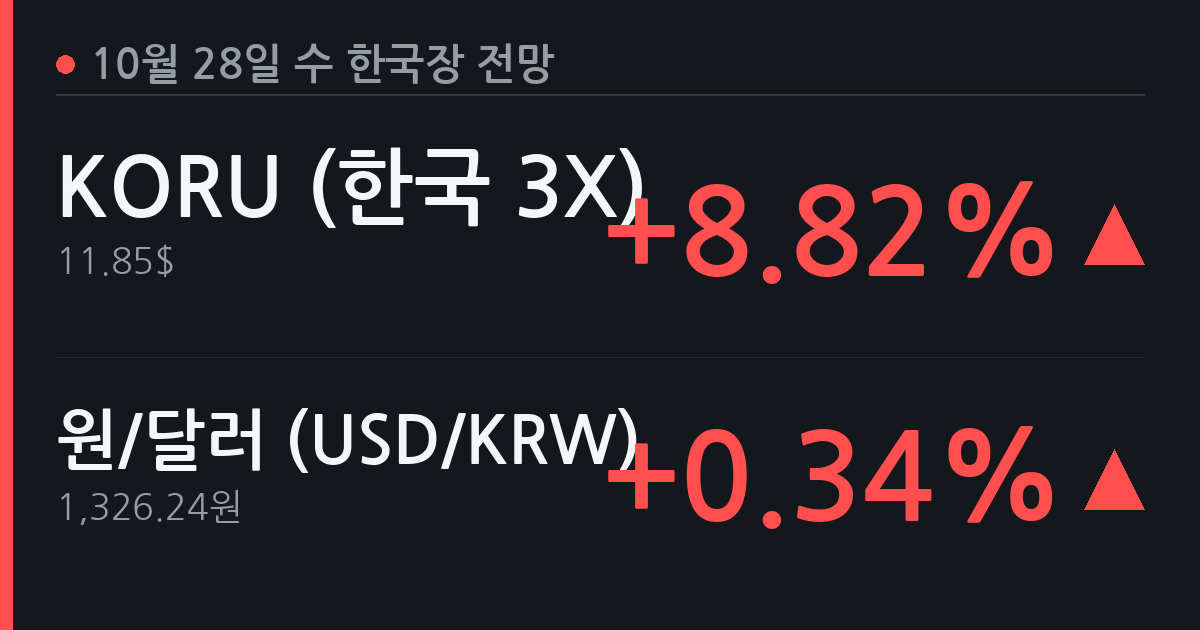
[10.28(수) 한국장 전망] 나스닥 +1.18%·KORU 급등, 코스피 반등 시도 [6]
나스닥·러셀 강세와 KORU +8.82% 급등으로 한국장은 반등 출발 시도 예상, 단 원/달러 상승·미 10년물 5% 근접은 부담.
미국장 핵심
· S&P 500: 7,722.60pt +45.83pt (+0.60%)
· 나스닥: 26,477.81pt +308.43pt (+1.18%)
· 다우: 52,377.57pt +15.99pt (+0.03%)
· 러셀 2000: 2,818.87pt +32.45pt (+1.16%)
· WTI 유가: 100.01$ -1.75$ (-1.72%)
· 금: 4,073.20$/oz +34.80$ (+0.86%)
· 은: 54.495$/oz +0.387$ (+0.72%)
· 비트코인: 80,581$ +574$ (+0.72%)
· 미 국채 10Y: 4.993% +0.007%p (+0.14%)
· 한국 국채 10Y: 4.030% -0.050%p (-1.23%)
· 원/달러: 1,326.24원 +4.48원 (+0.34%)
· 엔/달러: 157.94엔 +1.11엔 (+0.71%)
· 엔/원: 100엔당 837.70원 -5.06원 (-0.60%)
한국장 전망
· 코스피: KORU 급등·나스닥 강세 반영해 갭업 출발 시도, 원/달러 상승과 미 금리 5% 근접이 상단 제한 요인.
· 코스닥: 러셀 2000 동반 강세 참고해 상대적 반등 탄력 기대, 기관·외국인 수급 확인 필요.
섹터 영향
· 반도체: 나스닥 기술주 강세 긍정적, KORU 급등으로 삼성전자·SK하이닉스 단기 수급 개선 기대.
· 자동차: 엔화 약세(엔/달러 157.94엔) 지속으로 일본 경쟁사 대비 가격 우위 희석 우려.
· 바이오: 러셀 2000 강세로 중소형 바이오 심리 개선, 뚜렷한 모멘텀 촉매는 부재.
· 금융: 한국 국채 10Y 금리 -0.050%p 하락으로 은행 NIM 압박 소폭 완화 가능성.
· 소재·화학: WTI -1.72% 하락으로 원료비 부담 일부 경감, 유가 100$ 선 지지 여부 주시.
관전 포인트
· 미 10년물 금리 4.993%: 5% 돌파 여부가 위험자산 전반의 단기 방향 결정 변수.
· 원/달러 1,326.24원 상승세: 외국인 현물 매도 유인으로 작용 가능, 장중 방향 확인 필요.
· KORU +8.82% 급등 배경: 단순 지수 반영인지 수급 이벤트성인지 구분해 추세 판단 요.
기술주 반등은 긍정적이나 금리·환율 두 변수가 동시에 부담으로 남아 있어 속도 조절 가능성 열어둘 것.