
[10.29(목) 미장 0시] - 10년물 5% 돌파 속 헬스케어·반도체 방어, 금리 민감 섹터 압박 [6]
■ 시장 중간 평가
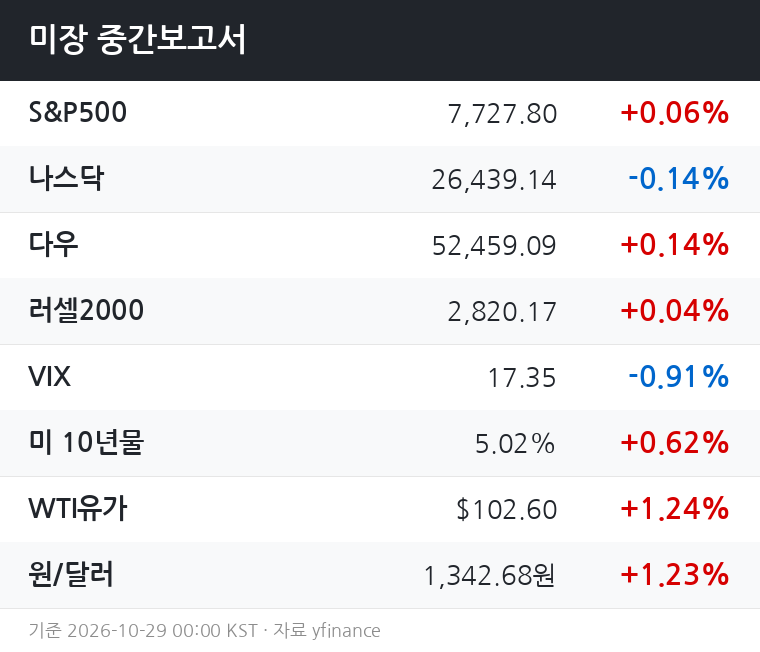
미 10년물 국채금리가 장중 5.02%를 기록하며 심리적 저항선을 상향 돌파했다.
그럼에도 S&P500은 보합권(+0.06%)을 유지 중이며, 지수 전반의 급락은 나타나지 않고 있다.
WTI 유가가 102.60달러(+1.24%)로 100달러를 넘어선 상태에서 에너지 섹터가 강세를 보이고 있고, VIX는 17.35로 소폭 하락해 공포 심리가 과열 수준은 아님을 시사한다.
달러인덱스는 102.38로 거의 보합이나, 원/달러 환율이 1,342.68원(+1.23%)으로 급등하며 한국 투자자 입장에서는 환율 리스크가 실질적으로 커진 상황이다.
■ 섹터 흐름
헬스케어(+1.10%)와 반도체(+0.81%)가 이날 장을 주도하고 있다.
금리 급등 국면임에도 헬스케어가 강세를 보이는 것은 경기 방어적 성격의 자금 이동으로 해석할 수 있으며, 반도체는 기술 섹터 전반이 거의 보합(+0.09%)인 가운데 홀로 아웃퍼폼하는 구도다.
에너지(+0.56%)는 유가 100달러 돌파에 연동한 직접적 수혜 흐름이며, 금융(+0.47%)은 금리 상승이 마진 개선 기대로 작용한 것으로 볼 수 있다.
반면 금리 민감 섹터의 타격이 뚜렷하다.
부동산(-1.07%)과 유틸리티(-0.16%)는 고금리 장기화 우려를 직격으로 받고 있다.
커뮤니케이션(-1.03%)과 소재(-0.94%)의 약세는 각각 광고·소비 심리 둔화 우려와 글로벌 경기 민감도 반영으로 볼 수 있다.
임의소비(-0.54%)와 필수소비(-0.54%)가 동반 하락하는 점은 고유가·고금리가 실질 소비 여력을 압박한다는 시장의 판단을 반영한다.
■ 당일 전망
10년물 금리 5% 돌파 이후 추가 상승 여부가 오늘 장 마감까지의 핵심 변수다.
금리가 5.1% 이상으로 빠르게 오를 경우 부동산·소비 섹터의 낙폭이 확대되고 성장주 중심의 나스닥에 추가 하방 압력이 가해질 수 있다.
반면 금리가 현 수준에서 안정된다면 헬스케어·에너지·반도체의 강세가 지수를 지지하며 S&P500과 다우는 보합~소폭 강세로 마감할 가능성이 높다.
VIX가 17선에 머무르는 한 패닉 매도보다는 섹터 간 순환 장세의 흐름이 유지될 것으로 보인다.
■ 내일장 전망
고금리·고유가가 동시에 지속되는 환경에서 다음 정규장도 섹터 분화가 핵심 구도가 될 가능성이 높다.
금리 방향성이 재확인되는 경우, 부동산·유틸리티·임의소비의 구조적 언더퍼폼이 이어질 수 있다.
유가 100달러 지속 여부는 에너지 강세의 지속성을 결정짓는 변수이며, 동시에 인플레이션 재점화 내러티브를 강화해 금리에 추가 상방 압력을 줄 수 있다.
원/달러 환율 급등(+1.23%)은 국내 투자자의 미국 자산 환산 수익률에 유리하게 작용하나, 달러 강세 지속 시 신흥국 자금 이탈 압력도 동반 주의가 필요하다.
시나리오상 금리가 5% 초반에서 안정되고 유가가 현 수준을 유지한다면 방어·에너지 중심의 순환매 장세가 이어질 것이며, 금리가 5.2% 이상으로 추가 상승한다면 성장주·금리 민감 섹터 전반에 걸친 광범위한 조정 압력이 나타날 수 있다.
※ 본 보고서는 yfinance 실시간 데이터 기반 정보 제공 목적으로 작성되었으며, 특정 종목·자산에 대한 투자 권유가 아닙니다.
기준 시각: 2026-10-29 00:00 KST.

