
[11.3(화) 낙폭과대 우량주] 리비안 고점대비 -90% — R2 흑자 전환 시도 — 구조적 수익화 갈림길 [6]
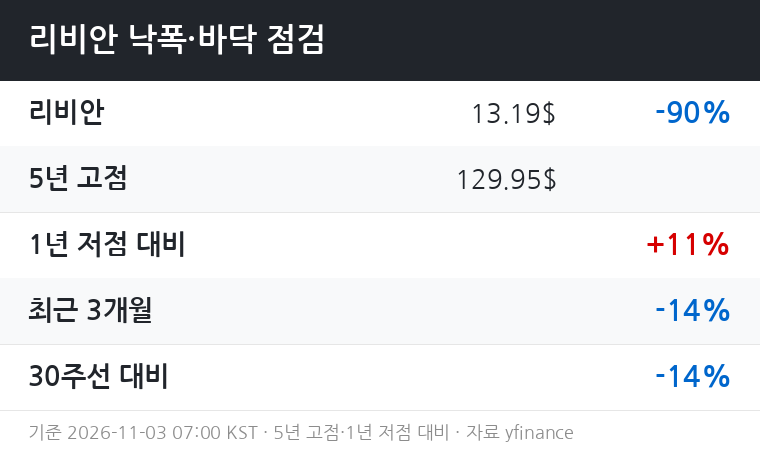
리비안(RIVN)은 2021년 11월 IPO 직후 주당 129.95달러를 찍었다가 현재 13.19달러까지 밀리며 고점 대비 -89.8%를 기록 중이다.
1년 저점에서는 +11.5% 반등해 있지만, 30주 이동평균 대비로는 여전히 -14.3% 아래에 위치해 있어 추세 회복을 논하기엔 이른 국면이다.
■ 한때의 위상
2021년 11월 IPO는 주당 78달러에 공모가를 책정하고 119억 달러를 조달했으며, 상장 직후 시가총액이 1,500억 달러에 달해 리비안은 일시적으로 세계 3위 자동차 메이커로 부상했다.
실제 납품된 차량이 200대 미만이었던 시점에 이 같은 평가를 받은 것은 순전히 기대감의 산물이었다.
당시 시장의 기대는 R1T 픽업트럭·R1S SUV 2종의 소비자 판매에 더해, 아마존과의 전기 배달 밴 10만 대 공급 계약을 포함한 원대한 청사진에 바탕을 두고 있었다.
아마존과 포드라는 대형 전략 투자자를 등에 업은 덕에 '전기차 시대의 포드'라는 서사가 주가를 뒷받침했다.
■ 왜 무너졌나
2022년 인플레이션 충격과 연준의 급격한 금리 인상 국면에서 리비안은 -79.9%의 주가 낙폭을 기록했는데, 같은 기간 S&P 500 하락률 -24.5%를 압도적으로 초과하는 수준이었다.
장기 성장주·무수익 기업에 직격탄이 된 금리 상승이 과도하게 부풀려진 IPO 프리미엄을 단숨에 꺼뜨렸다.
리비안은 2022년 한 해 동안 24,337대 생산·20,332대 인도에 그치며 시장 기대치를 크게 밑돌았고, 순손실 67억 달러·잉여현금흐름 마이너스 64억 달러를 기록했다.
웨드부시의 댄 아이브즈 애널리스트는 "일리노이 공장의 수많은 생산 차질이 리비안 스토리를 여전히 괴롭히고 있다"며 "18개월이 지나도록 생산 문제의 거미줄에서 벗어나지 못하고 있다"고 평가했다.
2025년 말 기준 리비안의 누적 현금 소진액은 240억 달러를 초과했으며, 지난해에만 마이너스 25억 달러의 잉여현금흐름이 추가됐다.
2024년 들어서는 전기차 시장 전반의 수요 둔화까지 겹치면서 주가는 한 해 내내 하방 압력을 받았다.
■ 바닥 다지기 신호
1년 저점 대비 +11.5% 반등은 확인됐으나, 최근 3개월 -14.1%·6개월 -4.4%는 아직 뚜렷한 추세 회복이라기보다 '저점권 횡보'에 가깝다.
30주 이동평균(MA) 대비 -14.3%에 위치해 있어, 기술적으로 중기 하락 추세가 지속되는 국면으로 볼 수 있다.
다만 펀더멘털 측면에서는 의미 있는 변화가 포착된다.
Q3 2026 리비안은 연결 매출 21억 5,500만 달러(전년 동기 대비 +38%)와 함께 8%의 매출총이익률을 기록했다.
R2는 첫 번째 완전 분기 인도 실적에서 이미 R1 및 아마존 밴을 제치고 리비안 최다 판매 모델로 올라섰다.
Q3 2026의 생산 19,751대·인도 19,248대는 모두 분기 사상 최대치이며, 인도 대수는 전년 동기 대비 +46%, 직전 분기 대비 +58% 성장한 수치다.
저점권에서 이 같은 물량 개선이 동반되고 있다는 점이 바닥 다지기를 뒷받침하는 가장 강한 신호로 보인다.
■ 향후 반등 가능성
반등 시나리오에서 핵심 촉매는 R2 생산 원가의 정상화 여부다.
리비안은 Q3 2026 매출원가에 R2 생산 램프업에 따른 약 1억 2,000만 달러의 일회성 추가 비용이 반영됐다고 밝혔다.
이 비용이 Q4~2027년에 걸쳐 줄어들고, 가이던스에 제시된 자동차 부문 흑자 전환이 확인된다면 주가의 추가 재평가 가능성이 열릴 수 있다.
CEO RJ 스카린지는 R2를 통해 금년 내 대당 생산 기준 흑자를 달성할 것이라고 밝혔다.
유료 운전 보조 패키지 'Autonomy+'의 테이크레이트가 기대치를 웃도는 흐름도 나오고 있어, 소프트웨어 수익 비중 확대가 중기 마진 개선의 또 다른 촉매로 작용할 수 있다.
VW와의 파트너십 역시 수급 안전판 역할을 한다.
리비안은 2027년까지 최대 58억 달러 규모의 폭스바겐 파트너십을 확보했으며, VW는 현재 리비안 지분 15.9%를 보유한 최대 주주로 올라서 있다.
이는 외부 자본 조달 리스크를 일정 수준 완충한다.
반면, 추가 하락 트리거 시나리오도 명확하다.
CEO 스카린지는 전사 수익성 달성을 위해 현재의 R2 생산 계획 16만 대를 초과하는 규모 확장이 필요하다고 인정했다.
만약 R2 수요 모멘텀이 예상보다 약하거나, 생산 램프업 비용이 장기화되어 현금 소진 속도가 가속된다면 현 주가 지지선은 쉽게 무너질 수 있다.
■ 리스크
회사 전체는 여전히 흑자와 거리가 멀다.
Q3 2026 매출은 전년 대비 +38.3% 성장했지만, 영업손실은 매출의 약 40.9%에 달한다(다만 전년 동기의 63.1%에서는 개선됐다).
구조적 적자 체질이 단기에 해소될 가능성은 낮다.
리비안 주가는 2023년 SVB 사태와 2025년 미국 관세 충격을 포함한 5대 시장 충격 국면에서 매번 S&P 500을 웃도는 낙폭을 기록했다.
거시 불확실성이 재점화될 경우 고베타 EV 종목으로서의 취약성이 다시 부각될 가능성을 배제할 수 없다.
또한 Q3 실적에는 8,100만 달러의 규제 크레딧 수익과 IEEPA 관세 환급 수취액이 포함된 일회성 요인이 있어, 이를 제거한 기저 실적은 발표 수치보다 열위다.
스카린지 CEO 스스로 16만 대 이상의 R2 생산 규모를 달성해야만 전사 흑자 전환이 가능하다고 밝힌 만큼, 글로벌 EV 수요 둔화 혹은 공급망 이슈가 재발하면 손익분기점 달성 시점이 크게 후퇴할 수 있다는 점도 주요 리스크다.
■ 한 줄 정리
R2 출시와 매출 고성장은 기대를 앞서고 있으나, 30주선 아래 체류·지속적 현금 소진·일회성 실적 부양 요인이 공존하는 상황이다. R2 램프업 비용 정상화 + 자동차 부문 흑자 전환이 수치로 확인되는 시점이 진정한 반등 여부를 가를 분기점으로 보인다.
※ 면책: 공개 자료(SEC 공시, 실적 보고서, 언론 보도) 기반 정보 제공용이며, 투자 권유가 아닙니다.
기준 시각: 2026-11-03 07:00 KST.

