
[11.11(수) 미장 0시] - 10년물 5% 근접에 금리민감 섹터 전면 후퇴, 반도체 홀로 방어
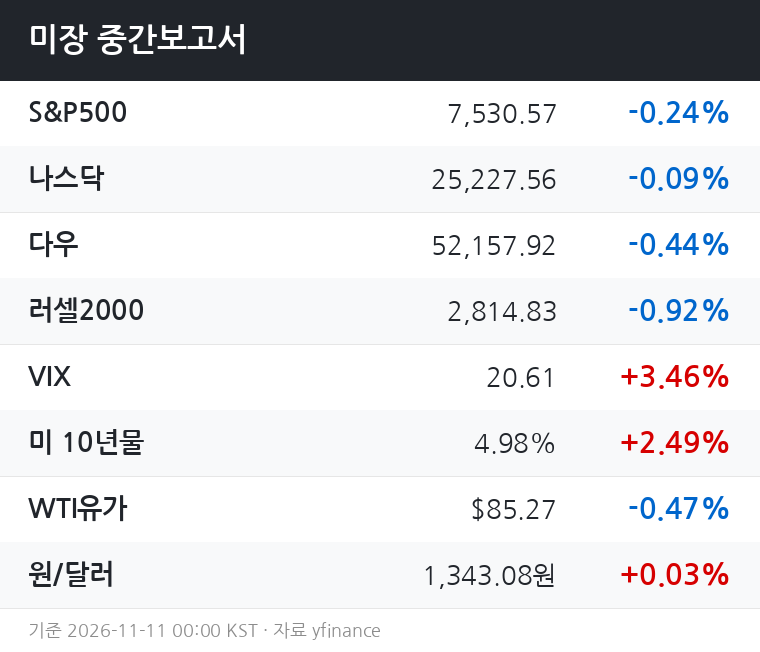
■ 시장 중간 평가
미 10년물 국채금리가 4.98%까지 치솟으며 심리적 마지노선인 5%를 목전에 두고 있다.
하루 새 2.49% 급등한 금리 충격이 시장 전반을 짓누르는 가운데, VIX도 20.61(+3.46%)로 불안감이 뚜렷하게 높아졌다.
지수별로는 소형주 중심의 러셀2000이 -0.92%로 가장 큰 타격을 받았고, 다우(-0.44%), S&P500(-0.24%), 나스닥(-0.12%) 순으로 낙폭이 완화되는 구조다.
금이 -1.98% 급락한 반면 달러인덱스는 +0.43% 강세를 보여, 위험 회피보다는 달러 강세에 따른 자산 재조정 흐름이 주도하고 있다.
■ 섹터 흐름
반도체(+0.99%)가 유일하게 뚜렷한 강세를 기록하며 나스닥 낙폭을 방어했다.
금리 급등 국면에서도 AI·데이터센터 수요 기대가 반도체 섹터의 상대 강도를 유지시키는 모습이다.
금융(+0.08%)은 금리 상승이 이자마진 확대로 이어질 수 있다는 기대에 가까스로 보합권을 지켰다.
반면 금리민감 섹터가 일제히 무너졌다.
부동산(-0.84%), 유틸리티(-0.85%)는 10년물 5% 근접에 직격탄을 맞았고, 소재(-0.92%)는 달러 강세와 금 급락이 겹치며 하락폭이 가장 컸다.
임의소비(-0.77%)와 필수소비(-0.67%)도 고금리 장기화에 따른 소비 위축 우려가 반영되며 동반 하락했다.
■ 당일 전망
장 후반 핵심 변수는 10년물 금리가 5%를 돌파하느냐 여부다.
5% 돌파 시 부동산·유틸리티 등 금리민감 섹터에 추가 매도 압력이 쏠릴 수 있고, 러셀2000의 낙폭도 더 확대될 가능성이 있다.
반도체가 현재의 상대 강세를 유지한다면 나스닥은 나머지 지수 대비 방어력을 이어갈 것으로 보인다.
달러 강세 기조가 유지되는 한 금·소재·신흥국 자산 전반에 대한 매도 흐름이 쉽게 꺾이기 어렵다.
VIX가 20선을 넘어 상승 중인 점도 장 후반 변동성 확대 가능성을 열어 두는 요인이다.
■ 내일장 전망
10년물 금리 5% 돌파 여부가 내일장 방향성을 가르는 핵심 분기점이 될 것이다.
금리가 5% 위에서 안착할 경우, 고PER 기술·성장주 전반에 밸류에이션 재조정 압력이 재점화될 수 있다.
이 시나리오에서는 반도체 섹터의 상대 강세도 지속되기 어렵다.
반대로 금리가 5% 근방에서 저항을 받아 되밀릴 경우, 금리민감 섹터를 중심으로 기술적 반등이 나타날 여지가 있다.
WTI 유가(-0.47%)가 소폭 하락 중인 점은 에너지 비용 부담을 일부 완화하지만, 달러 강세와 금리 압박이 해소되지 않는 한 반등 폭은 제한적일 것으로 판단된다.
※ 본 보고서는 yfinance 실시간 데이터 기반 정보 제공 목적으로 작성되었으며, 투자 권유가 아닙니다.
기준 시각: 2026-11-11 00:00 KST.

