
[11.14(토) 미장 0시] - 반도체 급락에 기술주 흔들, 방어·커뮤니케이션 순환매
■ 시장 중간 평가
지수 표면은 혼조세다.
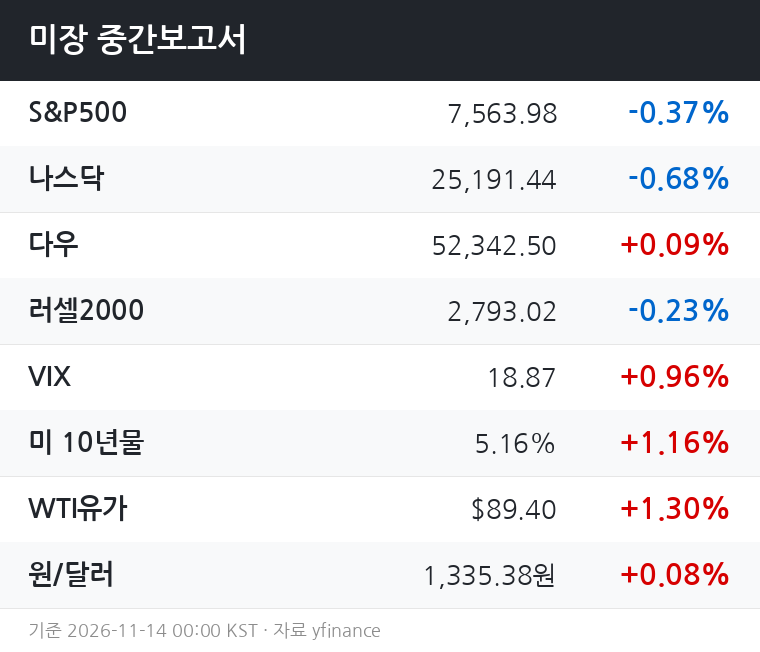
다우는 소폭 플러스를 유지하는 반면, 나스닥(-0.68%)과 S&P500(-0.37%)은 기술·반도체 섹터의 하중을 그대로 받고 있다.
러셀2000(-0.23%) 역시 약세권에서 벗어나지 못하며, 위험선호 심리가 전반적으로 위축된 상태임을 확인시킨다.
매크로 환경이 압박 요인을 복합적으로 쌓고 있다.
미 10년물 금리가 5.16%까지 올라서며 전일 대비 1.16% 상승했고, WTI 유가도 89.40달러(+1.30%)로 에너지 비용 부담을 키우고 있다.
금리와 유가가 동반 상승하는 구도는 성장주 밸류에이션과 소비 여력 양쪽을 동시에 압박하는 전형적인 패턴이다.
VIX가 18.87(+0.96%)로 올라선 점도 단기 변동성 확대 가능성을 경고하고 있다.
■ 섹터 흐름
오늘 장의 가장 두드러진 특징은 반도체(-5.25%)와 기술(-2.70%)의 동반 급락이다.
금리 5% 돌파 국면에서 고밸류에이션 성장주에 대한 할인율 재조정 압력이 집중된 흐름으로 읽힌다.
두 섹터의 낙폭 격차가 크다는 점에서 기술 섹터 내에서도 반도체에 특화된 매도 압력이 작동하고 있음을 시사한다.
반면 커뮤니케이션(+1.33%)과 필수소비(+1.87%)가 강세를 주도하며 방어적 순환매가 뚜렷하게 나타나고 있다.
금융(+0.45%)과 부동산(+0.38%)도 플러스권을 유지 중인데, 금리 상승 속 금융 섹터의 강세는 예대마진 개선 기대를 반영한 것으로 볼 수 있다.
소재(-0.56%)와 헬스케어(-0.27%)는 약세권에 머물며 순환매의 수혜에서 벗어나 있다.
■ 당일 전망
장 후반까지 반도체·기술주 낙폭이 완화되지 않는 한, 나스닥과 S&P500은 현재 약세 구간을 유지하거나 소폭 추가 하락하는 시나리오가 우선이다.
금리가 장중 추가 상승한다면 성장주 매도세가 가속화되며 지수 하방 압력이 커질 수 있다.
반대로 금리가 5.16% 근방에서 안정되거나 소폭 되돌림이 나온다면, 커뮤니케이션·필수소비 중심의 방어 순환매가 다우를 플러스권에서 받쳐주는 혼조 마감 시나리오를 기대해볼 수 있다.
유가가 90달러 돌파를 시도하는지 여부도 에너지·산업 섹터 단기 흐름의 분기점이 될 것이다.
■ 내일장 전망
핵심 변수는 미 10년물 금리의 5% 중반 안착 여부다.
금리가 현 수준에서 더 올라설 경우, 기술·반도체 섹터의 연속 조정과 함께 성장주 전반에 걸친 밸류에이션 재점검 흐름이 이어질 가능성이 높다.
오늘 반도체 섹터의 낙폭(-5.25%)이 상당히 컸던 만큼, 기술적 반발 매수가 유입될 여지도 있으나 금리 압박이 지속되는 환경에서 반등 지속성은 제한적일 수 있다.
유가가 89달러대를 유지하거나 90달러를 넘어선다면 에너지 섹터가 상대적 강세를 이어가는 가운데, 인플레이션 재점화 우려가 연준 금리 경로에 대한 불확실성을 다시 높이는 방향으로 작용할 수 있다.
방어 섹터(커뮤니케이션·필수소비)로의 자금 이동 흐름은 내일도 유효한 구도로 이어질 가능성이 크다.
※ 본 보고서는 yfinance 실시간 데이터 기반으로 작성된 시황 정보 제공용이며, 특정 종목·자산에 대한 투자 권유가 아닙니다.
기준 시각: 2026-11-14 00:00 KST.

