
[11.19(목) 미장 0시] - 금리 하락에도 반도체·에너지 약세, 소비 주도 혼조세
■ 시장 중간 평가
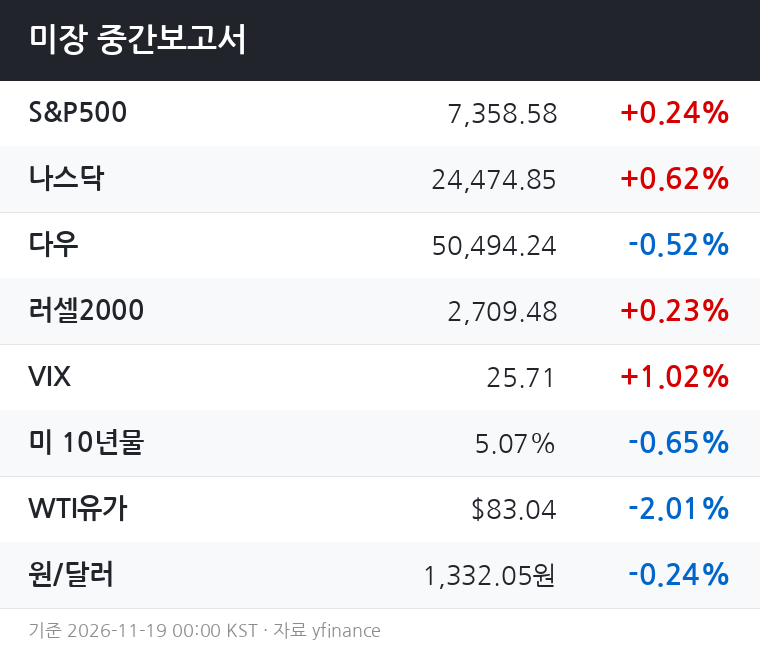
S&P500과 나스닥은 각각 +0.20%, +0.62%로 소폭 강세를 유지하고 있으나, 다우는 -0.52%로 하락하며 지수 간 온도차가 뚜렷하다.
미 10년물 금리가 5.07%로 -0.65bp 소폭 내렸음에도 금리 민감 섹터의 반응이 엇갈리고 있어, 단순한 금리 모멘텀보다는 섹터 내부 수급 흐름이 장을 주도하는 양상이다.
VIX가 25.71로 여전히 경계 수준에 머물고 있다는 점은 주목할 필요가 있다.
소폭 반등(+1.02%)한 VIX는 시장 참여자들이 단기 불확실성을 완전히 해소하지 못했음을 시사한다.
WTI 유가는 83.04달러(-2.01%)로 큰 폭 하락했고, 금도 -0.45%로 약세를 보이며 위험선호와 안전자산 선호 신호가 혼재하고 있다.
■ 섹터 흐름
임의소비(+1.67%)가 전 섹터 중 가장 강한 상승세를 보이며 장을 이끌고 있다.
유가 하락이 소비자 구매력 개선 기대로 연결되면서 임의소비와 필수소비(+0.36%) 모두 수혜를 받는 구조로, 소비 섹터로의 순환매가 뚜렷하다.
커뮤니케이션(+0.79%)과 헬스케어(+0.37%)도 플러스권을 유지하며 방어적 성격의 매수세가 유입되고 있다.
반면 기술(-1.18%)은 나스닥 지수 상승과 대조적으로 약세인데, 이는 나스닥 내 커뮤니케이션 종목군이 기술 섹터의 하락을 상쇄하고 있기 때문으로 해석된다.
반도체(-2.37%)와 에너지(-1.54%), 소재(-1.29%)의 낙폭이 두드러진다.
반도체는 나스닥 강세와 디커플링하며 독자적인 매도 압력을 받고 있고, 에너지는 유가 급락(-2.01%)의 직격탄을 맞았다.
금융(-0.77%) 역시 금리 소폭 하락 국면에서 순이자마진 압박 우려가 반영되는 흐름이다.
■ 당일 전망
장 후반까지 현재의 혼조 구도가 이어질 가능성이 높다.
임의소비·커뮤니케이션 중심의 강세가 지수를 지탱하겠지만, 반도체와 에너지의 하방 압력이 상승 폭을 제한하는 구조다.
VIX 25선 위에서의 등락은 추가 변동성 확대 가능성을 열어둔다.
시나리오 1(강세): 금리가 추가 하락하고 반도체 낙폭이 진정되면 나스닥 중심으로 상승 폭이 확대될 수 있다.
시나리오 2(약세): VIX가 재차 상승하거나 반도체·기술 매도세가 지속되면 S&P500이 보합 이하로 밀릴 수 있다.
■ 내일장 전망
유가 하락이 하루 이틀의 단기 이벤트로 그칠지, 추세적 하락으로 이어질지가 에너지·소재 섹터의 방향을 결정할 핵심 변수다.
유가 약세가 지속된다면 소비 섹터로의 순환매는 내일장에서도 이어질 개연성이 있다.
반도체 섹터의 반등 여부는 나스닥 전체의 흐름을 좌우할 변수다.
오늘 반도체 약세가 단순 차익실현인지, 펀더멘털 우려를 반영한 것인지 장 마감 이후 흐름을 확인할 필요가 있다.
미 10년물 금리가 5% 초반에서 추가 안정된다면 금융·부동산 섹터의 반등 시도가 나타날 수 있으나, VIX가 25선 위에 머무는 한 전면적인 위험선호 복귀로 단정하기는 이르다.
※ 본 보고서는 yfinance 실시간 데이터 기반 시장 흐름 정보 제공을 목적으로 하며, 특정 종목·자산에 대한 투자 권유가 아닙니다.
기준 시각: 2026-11-19 00:00 KST.

