
[10.15(목) 낙폭과대 우량주] 엔씨소프트 고점대비 -71% — 아이온2 글로벌·구조조정 효과, 실적 턴어라운드 확인 [6]
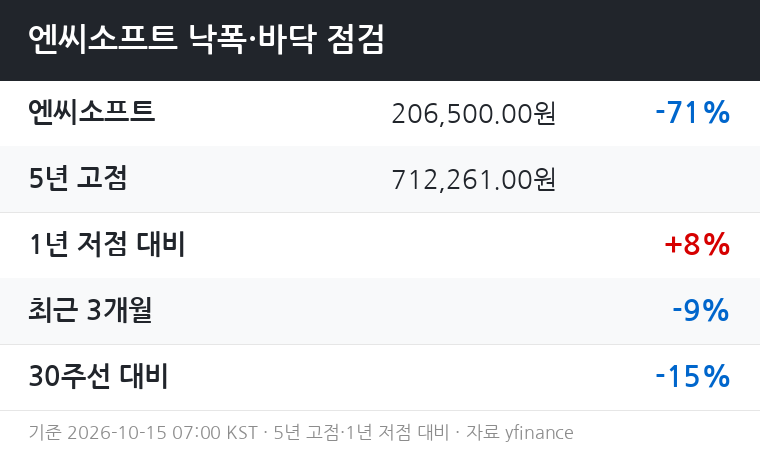
엔씨소프트(036570)는 5년 고점(712,261원) 대비 -71.0% 하락한 206,500원에 거래되고 있다.
1년 저점 대비로는 +8.5% 반등했으나, 최근 3개월 -9.4%, 6개월 -23.7%로 반등 탄력이 약한 상태이며, 30주 이동평균선을 -15.1% 하회하는 구간에 머물러 있다.
■ 한때의 위상
한때 주가 100만원을 넘으며 '황제주'로 불렸던 엔씨소프트는 국내 게임업계를 대표하는 대형 우량주였다.
리니지·아이온·블레이드앤소울 등 독자 IP를 다수 보유한 퍼블리셔로, 코스피 게임 섹터에서 시가총액 최상위를 유지하며 기관·외국인 자금이 꾸준히 유입됐다.
■ 왜 무너졌나
주가 하락의 배경에는 대표 IP인 리니지 관련 매출 부진과 함께 신작 흥행 실패, 마케팅 비용 증가, 모멘텀 부재 등 다수 악재가 중첩됐다.
특히 2021년 트릭스터M을 시작으로 블레이드앤소울2 등 리니지 IP를 벗어난 야심작을 잇달아 출시했으나, 리니지와 유사한 과금 비즈니스모델(BM)을 고수하면서 처참한 성적을 거뒀고, 신작 R&D 비용은 증가하는 반면 수익이 줄어들며 실적과 주가가 동반 하락했다.
10년간 개발한 기대작 '쓰론앤리버티(TL)' 역시 흥행에 참패하면서 2023년 4분기 실적 전망치가 대폭 하향됐다.
이어 2025년 11월 19일 '아이온2'를 한국과 대만에서 동시 출시했으나, 시장 기대에 못 미친다는 반응과 함께 서버 접속 장애가 발생하면서 당일 주가가 14.61% 급락했다.
희망퇴직으로 700여 명의 인력이 퇴사하며 임직원 수가 3,800명 수준으로 줄어드는 등 대규모 구조조정 과정도 수반됐다.
■ 바닥 다지기 신호
1년 저점 대비 +8.5%의 반등폭은 아직 가파르지 않으며, 30주 이동평균선을 -15.1% 하회하는 상태는 중기 추세가 여전히 하향임을 시사한다.
최근 6개월 -23.7%, 3개월 -9.4%로 낙폭이 점차 좁혀지고 있는 점은 하락 속도가 완만해지는 '낙폭 둔화' 국면으로 볼 수 있으나, 30주선 회복 전까지는 기술적 바닥 확정으로 보기 어렵다.
다만 펀더멘털 측면에서 2025년 연간 매출 1조 5,069억 원, 영업이익 161억 원으로 영업이익 흑자 전환에 성공했으며, 2026년 1분기에는 매출 5,574억 원, 영업이익 1,133억 원을 기록하며 본격적인 실적 개선 신호가 나타났다.
PC 매출은 역대 최고치를 경신하며 하단 펀더멘털이 다져지는 모습으로 보인다.
■ 향후 반등 가능성
▷ 반등 시나리오 (조건부)
아이온2의 글로벌 출시 일정이 2026년 하반기로 확정됐으며, 스팀·퍼플을 통한 PC 전용 플랫폼으로 개발 중이다.
북미·남미·유럽·일본 지역별 서버를 구축하고 영어·독일어 등 10개 언어를 지원할 예정이다.
출시 첫 달 스팀 판매 순위와 이용자 리뷰 추이가 엔씨소프트 주가 모멘텀에 직결될 수 있다는 분석이 나온다.
아이온2 글로벌 초기 흥행 수치(스팀 동시접속자 수, 리뷰 점수)가 시장 기대치를 상회하고, 2026년 연간 실적이 매출 가이던스 상단을 향해 수렴한다는 것이 확인되면, 30주 이동평균선 회복 시도로 이어질 수 있다.
2026년에는 아이온2 글로벌 서비스 외에도 신더시티·타임 테이커즈·리밋 제로 브레이커스 등 글로벌 신작 출시, 스핀오프 게임 및 지역 확대를 통한 레거시 IP 확장, M&A를 통한 모바일 캐주얼 플랫폼 생태계 구축 등 복수의 성장 동력이 예고돼 있다.
이 다각화 전략이 실적 수치로 가시화될 경우 주가 리레이팅의 촉매가 될 수 있다.
▷ 추가 하락 트리거
아이온2 글로벌이 국내 출시 당시처럼 초기 접속 장애나 낮은 리뷰 점수로 흥행에 실패할 경우 추가 실망 매물이 출현할 수 있다.
리니지 시리즈에 편중된 매출 구조와 국내 시장 성장 한계라는 이중 과제를 여전히 안고 있으며, 글로벌 전환이 가시화되지 않으면 밸류에이션 디스카운트가 지속될 수 있다.
또한 게임주 전반의 투자심리 악화나 코스피 대형 매크로 이벤트가 겹칠 경우 1년 저점이 재시험될 가능성도 배제할 수 없다.
■ 리스크
이번 사태는 특정한 사고가 터져서가 아니라 엔씨소프트에 누적된 불만과 우려가 신작 출시를 기점으로 폭발한 결과로 평가된다.
즉, 구조적 신뢰 훼손이 단기 이벤트보다 깊다는 점이 핵심 리스크다.
구조조정이 2025년 하반기에도 200~300명 규모로 진행됐으며, 인력 감축에 따른 개발 역량 약화가 중장기 신작 파이프라인의 질적 저하로 이어질 수 있다는 우려도 상존한다.
모바일 캐주얼 사업은 M&A 기반으로 빠르게 키우겠다는 계획이나, 아직 실적 기여도가 검증되지 않았다.
■ 한 줄 정리
엔씨소프트는 구조조정·비용 절감·흑자 전환으로 펀더멘털 바닥 확인 단계에 진입한 것으로 보이나, 기술적으로는 30주 이동평균선(-15.1% 하회) 회복 여부와 아이온2 글로벌 흥행 데이터가 반등 지속성을 판가름할 핵심 변수다.
두 조건이 동시에 충족되는지 확인하기 전까지, 단순 낙폭만을 근거로 한 접근은 신중해야 한다.
※ 면책: 공개된 실적 발표·언론 보도·증권사 리포트 기반 정보 제공용이며, 투자 권유가 아닙니다.
기준 시각: 2026-10-15 07:00 KST.

