
[10.16(금) 미장 0시] - 금리 급락·유가 상승 속 헬스케어·소재 주도 순환매 [6]
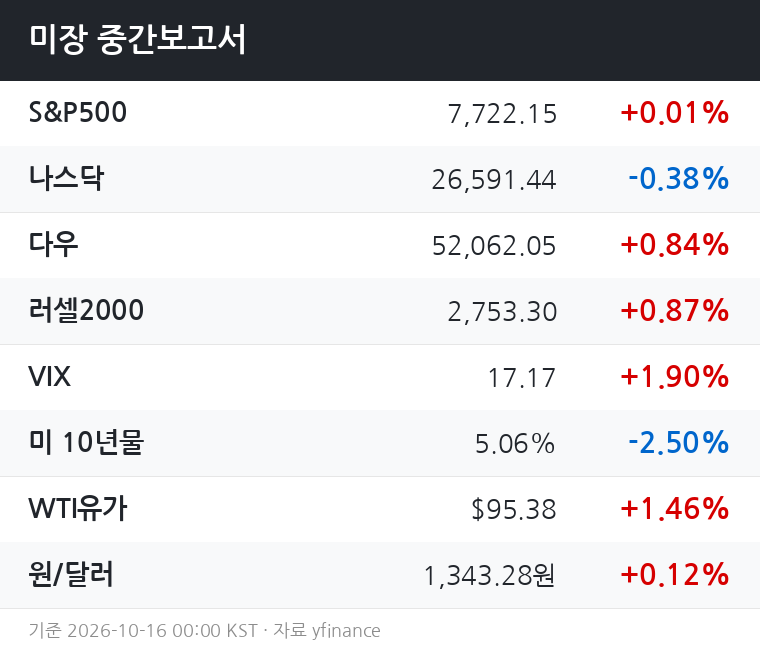
■ 시장 중간 평가
지수 간 온도차가 뚜렷한 장세다.
다우(+0.84%)와 러셀2000(+0.86%)이 상대적 강세를 보이는 반면, 나스닥(-0.38%)과 기술·반도체 ETF는 약보합권에 머물러 있다.
S&P500이 거의 보합(+0.01%)에 그친 것은 이 두 흐름이 서로 상쇄되고 있음을 보여준다.
가장 주목할 매크로 변수는 미 10년물 금리의 급락(-2.50%포인트 방향 이동)이다.
절대 수준 5.06%는 여전히 높은 편이나, 당일 낙폭이 큰 만큼 금리 민감 섹터(부동산·헬스케어·소재)로 자금이 이동하는 구조적 근거가 된다.
반면 WTI 유가(+1.46%, 95.38달러)는 에너지 섹터 내부 비용 압박 우려로 작용하는지, 에너지 ETF는 오히려 -1.87%로 가장 큰 낙폭을 기록 중이다.
■ 섹터 흐름
헬스케어(+1.84%)·소재(+1.71%)가 강세 상위를 차지한다.
금리 하락 국면에서 헬스케어는 방어적 성격과 동시에 금리 민감 성격이 혼재해 수혜를 받는 경향이 있으며, 소재는 달러인덱스가 소폭 강세임에도 금 가격(+0.27%)과 유가 상승이 원자재 전반의 센티멘트를 지지하는 흐름으로 읽힌다.
커뮤니케이션(+1.36%)·임의소비(+1.35%)·필수소비(+1.13%)·부동산(+1.02%) 등 비(非)기술 섹터가 고른 강세를 보이는 반면, 기술(-0.22%)·반도체(-0.10%)·유틸리티(-0.48%)는 약세권이다.
특히 에너지(-1.87%)는 유가 상승에도 불구하고 역행 하락 중인데, 유가 급등이 정제마진·비용 부담 우려로 선반영되거나, 대형 에너지 기업 고유의 수급 이슈가 작용하고 있을 가능성이 있다.
기술·반도체의 약세는 나스닥 부진과 맞물려 있다.
금리가 절대 수준 5%대를 유지하는 한 고밸류에이션 성장주에 대한 할인율 부담은 구조적으로 지속된다.
단기 금리 하락이 이 압박을 일부 완화하더라도, 나스닥이 오늘 반등을 주도하지 못하는 것은 그 한계를 나타낸다.
■ 당일 전망
남은 장 시간 동안 관건은 10년물 금리가 현 하락폭을 유지하느냐 여부다.
금리가 5% 중반대로 되돌림이 나온다면 부동산·헬스케어 강세가 약화되고, 나스닥의 추가 하락 압력이 커지는 시나리오를 고려해야 한다.
반대로 금리 하락폭이 유지되거나 확대된다면, 다우·러셀2000 중심의 순환매 흐름이 장 마감까지 이어질 가능성이 높다.
다만 VIX가 17.17(+1.90%)로 소폭 상승한 점은 하방 헤지 수요가 살아 있음을 시사하며, 지수 전반의 급등보다는 섹터 간 차별화 장세가 지속될 공산이 크다.
유가(95달러대)의 추가 상승 여부도 변수다.
WTI가 100달러에 근접할수록 인플레이션 재점화 우려가 부각되어 금리 재상승→성장주 압박→지수 전반 변동성 확대의 연결 고리가 작동할 수 있다.
■ 내일장 전망
오늘 금리 하락이 일시적 기술적 반락인지, 추세 전환의 신호인지가 내일 장 방향성을 가른다.
금리가 5% 초반대를 안정적으로 유지한다면, 오늘의 순환매 구조(헬스케어·소재·소비 강세, 기술 약세)가 내일도 이어질 가능성이 있다.
러셀2000의 상대적 강세는 중소형주·국내 경기 민감주에 대한 관심이 살아 있음을 보여준다.
금리 부담이 완화되는 국면에서 중소형주는 부채 비용 민감도가 높아 상대적으로 더 민감하게 반응하는 경향이 있다.
내일도 10년물 금리와 유가 방향이 가장 중요한 선행 지표가 될 것이다.
달러인덱스(102.07, +0.12%)와 원/달러(1,343.28, +0.12%)는 소폭 강세로 안정적 수준을 유지 중이다.
달러가 급등하거나 유가가 100달러를 돌파하는 이벤트가 발생하지 않는 한, 내일 장은 오늘의 섹터 구도를 큰 틀에서 유지하되 변동성이 소폭 확대되는 장세를 기본 시나리오로 상정할 수 있다.
※ 본 보고서는 yfinance 기반 실시간 시세 데이터를 활용한 정보 제공 목적으로 작성되었으며, 투자 권유가 아닙니다.
기준 시각: 2026-10-16 00:00 KST. 투자 판단과 그에 따른 손익은 전적으로 투자자 본인에게 귀속됩니다.

