
[10.16(금) 낙폭과대 우량주] 나이키 고점대비 -77% — 바닥 다지기·반등 점검 [6]
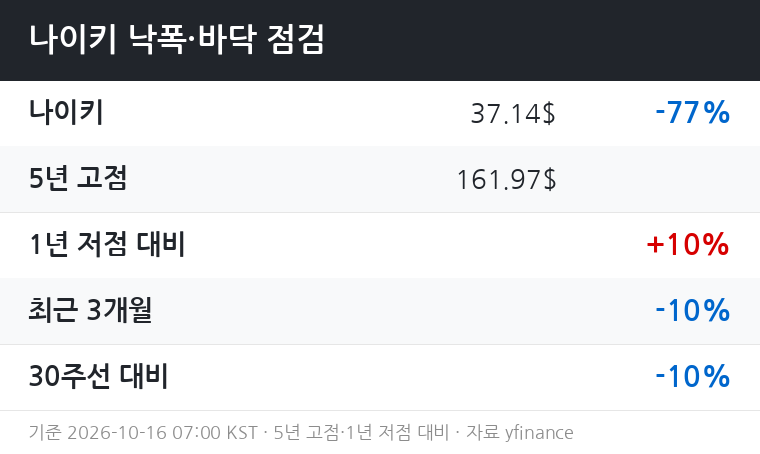
나이키(NKE)는 2021년 11월 기록한 5년 고점 161.97달러에서 현재 37.14달러까지 -77.1% 폭락하며 12년 만의 저점권에 진입해 있다.
최근 주가는 1년 저점 대비 +9.7% 반등했지만, 3개월 -10.0%·6개월 -15.3%로 추세 회복은 아직 확인되지 않은 상태다.
■ 한때의 위상
나이키의 시가총액은 고점 시기 2,810억 달러에 달했으며, 글로벌 스포츠웨어 시장의 절대 강자로 군림했다.
NKE 주가는 2021년 11월 정점을 찍었으며, 이후 4년 연속 연간 마이너스 수익률을 기록했다.
다우존스 산업평균지수(DJIA) 구성 종목으로서 미국을 대표하는 소비재·브랜드주로 꼽혔고, 러닝·농구·축구 등 전 스포츠 카테고리에서 글로벌 점유율 1위를 유지하며 '이노베이션=나이키'라는 등식을 구축했다.
■ 왜 무너졌나
전임 CEO 존 도나호(John Donahoe, 2024년 10월 교체) 체제에서 나이키는 도매 채널을 축소하고 자사 직판(DTC)에 집중하는 전략을 폈다.
초기에는 팬데믹 기간 온라인 직판 성장으로 효과를 거두는 듯했으나, 도매 채널 축소는 결국 경쟁사들에게 소매 진열 공간과 고객 지갑 점유율을 내어주는 결과를 낳았다.
도나호 체제에서 이루어진 DTC 강행·혁신 부재·마케팅 실수 등 주요 결정들이 매출 손실의 복합적 원인이 됐다.
2024년 6월 28일에는 실적 쇼크 이후 주가가 하루 만에 21% 급락하며 사상 최악의 거래일을 기록했다.
2025 회계연도 1분기 매출이 10% 감소할 것이라고 경고했는데, 당시 애널리스트 컨센서스는 약 3% 하락을 예상하던 상황이었다.
이후에도 거시경제 압박, 부진한 오프라인 매출, 취약한 도매 주문, 디지털 직판 감소가 겹치며 주가 하락이 이어졌다.
FY2025(2025년 5월 결산) 전체 매출은 463억 달러로 전년도 514억 달러 대비 급감했으며, 나이키 다이렉트 매출은 215억 달러에서 188억 달러로 13% 하락했다.
총마진도 190bp 하락해 42.7%에 그쳤다.
신임 CEO 엘리엇 힐(Elliott Hill) 체제에서도 CFO 교체가 이루어지는 등 실행 측면의 불확실성이 지속됐고, 변화하는 스니커 트렌드·소비 위축·On Holding·Hoka 등 신흥 경쟁사의 공세가 회복을 지연시켰다.
■ 바닥 다지기 신호
기술적으로는 1년 저점 대비 +9.7% 반등에 그쳐 반등 폭이 얕고, 30주 이동평균선 대비 -10.2%로 여전히 장기 추세선 하방에 위치해 있다.
3개월 -10.0%·6개월 -15.3%는 하락 모멘텀이 완전히 소진되지 않았음을 시사한다.
5월 초 41달러대에서 저점이 형성된 후 소폭 반등했으며, 52주 저점 클러스터 구간이 단기 수요 지지 영역으로 작동하는 것으로 보인다.
배당수익률이 약 3.8%대로 형성되며 배당 성장 투자자들의 수급 방어선 역할을 하고 있다는 점도 하방 지지 요인으로 볼 수 있다.
다만 30주 이동평균선 하방에 머물고 있는 한, 기술적 추세 반전을 단정하기 어렵다.
저점 대비 반등폭이 한 자릿수 중반에 그쳐 있어 '바닥 확정'보다는 '바닥권 탐색 중'으로 읽는 것이 적절해 보인다.
■ 향후 반등 가능성
반등 촉매로 가장 먼저 주목할 수 있는 것은 도매 채널 복원과 러닝 카테고리의 성장세다.
러닝 카테고리는 FY2026 Q3까지 3분기 연속 20% 이상 성장을 기록했으며, Structure 26·Pegasus Premium·Vomero 18 등 신제품이 시장에서 반응을 얻고 있다.
북미 도매 채널도 Q3에 11% 성장하며 회복 초기 신호를 보냈다.
FY2026 2분기(2025년 12월 결산) 매출은 124억 달러로 전년 동기 대비 보고 기준 1% 증가해 수 분기 만에 처음으로 플러스 전환 조짐을 보였다.
'Win Now' 전략의 순조로운 실행과 도매 오더북 회복이 모멘텀으로 평가받고 있다.
향후 반등 시나리오(조건부)를 정리하면 아래와 같다.
▷ 반등 조건: 전략 리셋의 FY2026 전환·FY2027 실적 변곡 시나리오가 현실화되고, 연속적인 분기 매출 플러스 전환과 총마진 회복세가 실적 수치로 확인될 경우 주가 재평가 여지가 생길 수 있다.
▷ 추가 하락 트리거: 월가 애널리스트 일부에서 지적하듯 매출이 가시적으로 플러스 전환하지 못할 경우 밸류에이션 재확장 근거가 약해진다.
또한 터닝어라운드가 3년 이상 지연되거나, 중국 시장 약세가 심화되고, Hoka·On Running·Adidas의 점유율 침식이 지속되면 추가 하방 압력이 발생할 수 있다.
일부 낙관론자들은 러닝 카테고리 모멘텀 지속과 2026 FIFA 월드컵 특수를 전제로 공정가치를 77.5달러로 제시하기도 하지만, 이는 복수의 낙관적 전제가 동시에 실현될 경우의 시나리오로, 현 주가와의 괴리가 큰 만큼 신중하게 볼 필요가 있다.
■ 리스크
관세 부담으로 인한 해외 소싱 비용 상승이 마진 회복을 지연시키는 변수로 작용 중이며, 이는 단기 실적 개선의 가장 큰 구조적 걸림돌 중 하나다.
2024년 1,600명, 2025년 8월 추가 기업직 감원, 2026년 1월 물류센터 775명 등 3년 연속 대규모 구조조정이 이어지고 있어 조직 역량 저하와 사기 훼손 우려가 남아 있다.
성과가 있는 러닝 카테고리에서조차 On·Hoka 등 신흥 브랜드가 이미 강한 소비자 인지를 구축했으므로, 점유율 탈환에는 통상 18~36개월의 지속적 실행이 필요하다는 점도 유의해야 한다.
수년간 지속된 실적 하락으로 시장의 신뢰를 잃은 만큼, 상당수 투자자들은 한두 분기 개선만으로는 다시 포지션을 확대하지 않을 가능성이 높다.
■ 한 줄 정리
엘리엇 힐의 'Win Now' 전략이 도매 복원과 러닝 카테고리에서 초기 성과를 내고 있으나, 30주선 하방·6개월 -15.3% 흐름이 보여주듯 추세 전환 확인까지는 관세 압박·중국 약세·마진 회복 여부를 추가로 검증할 필요가 있어 보인다.
※ 면책: 공개 SEC 공시·뉴스·분석 자료 기반 정보 제공용이며, 투자 권유가 아닙니다. 기준 시각: 2026-10-16 07:00 KST.

