
[10.26(월) 낙폭과대 우량주] 페이팔 고점대비 -75% — 신CEO 체제 전환·저PER 매력 속 바닥권 탐색 [6]
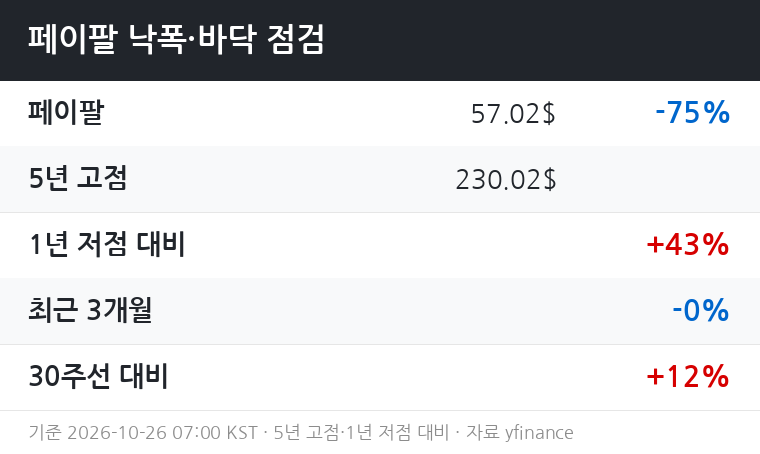
페이팔(PYPL)은 2021년 7월 고점에서 현재까지 -75.2% 폭락하며 한때 핀테크 대장주의 위용을 잃었다.
지금은 1년 저점 대비 +42.8% 반등, 30주 이동평균선을 +12.4% 상회하며 바닥권을 탐색하는 국면으로 보인다.
■ 한때의 위상
페이팔은 한때 성장하는 핀테크 시장의 대표주자로 꼽혔다.
2015년 이베이에서 분사한 뒤 강력한 성장세를 이어갔고, 코로나19 팬데믹 초기 온라인 전자상거래 폭발의 직접 수혜주로 포지셔닝되며 2021년 주가가 정점에 달했다.
2021년 이후 주가는 고점 대비 약 75% 하락했지만, 같은 기간 매출은 2020년 대비 +53% 성장했고 EPS는 +120% 증가했다.
주가 하락이 펀더멘털 붕괴가 아닌 밸류에이션 재평가의 성격이 강했다는 점에서, 낙폭의 일부는 과도했다는 시각도 존재한다.
■ 왜 무너졌나
2021년 6월, 핵심 고객사인 이베이가 자체 결제 시스템으로 전환하면서 페이팔은 주요 수익원을 잃었다.
이와 동시에 Square, Stripe, Apple Pay, Google Pay 등 경쟁자들이 낮은 수수료와 폭넓은 플랫폼 통합으로 점유율을 잠식해 들어왔다.
영업이익은 2021년 3분기부터 급격히 하락하기 시작해 2022년 1분기에 최저점을 기록했고, 이 기간 주가는 310달러에서 95달러 수준까지 밀렸다.
매출은 오히려 증가했지만 비용이 빠르게 늘면서 영업마진이 2021년 1분기 22.8%에서 2022년 2분기 7.8%까지 급격히 압축됐다.
이후에도 악재는 이어졌다.
2024년 4분기 실적 발표 당시 브랜드 거래 건수 둔화가 확인되자 주가가 11% 급락했고, 시장에서는 Apple Pay·Google Pay로의 사용자 이탈을 우려했다.
2025년에는 실적 서프라이즈에도 불구하고 머천트와 벤모의 수익화 부진, 과도한 자사주 매입에 대한 우려가 주가 반등을 가로막았다.
2025년 4분기에는 매출 86.8억 달러(전년비 +3.7%)로 시장 추정치 87.8억 달러에 미치지 못했고, 조정 EPS도 컨센서스 1.29달러 대비 낮은 1.23달러에 그치며 주가가 19.8% 급락했다.
이 충격이 현재의 저점 형성에 결정적인 역할을 한 것으로 보인다.
■ 바닥 다지기 신호
기술적 지표 측면에서 복수의 긍정적 신호가 나타나고 있다.
1년 저점 대비 +42.8% 반등은 의미 있는 저점 이탈 방어로 해석되며, 30주 이동평균선 대비 +12.4% 상회는 중기 추세 회복의 초기 신호로 볼 수 있다.
최근 6개월 흐름은 +13.7%로 양호하지만, 최근 3개월은 -0.1%로 사실상 횡보다.
2026년 들어 주가는 연초 대비 약 5% 하락하며 시장 대비 부진하지만, 10월 들어 낮은 밸류에이션(포워드 PER 약 10배)에 주목한 매수세가 유입되며 약 3% 반등하는 모습이다.
이는 극단적 낙관도 비관도 아닌, 전형적인 '바닥권 소화' 국면으로 보인다.
3분기에는 M&A 기대감과 체크아웃 사업 개선 심리가 맞물려 PYPL이 17% 급등, 금융주 ETF(XLF)의 분기 하락(-2.52%)을 크게 웃돌기도 했다.
다만 이 반등이 추세 전환의 확인인지는 아직 단정하기 어렵다.
■ 향후 반등 가능성
반등을 위한 핵심 촉매들이 윤곽을 드러내고 있다.
2026년 2월, 페이팔은 에리케 로레스(Enrique Lores)를 신임 CEO로 선임하며 경영 쇄신을 단행했다.
4월에는 성장 가속화를 위한 전략적 구조조정을 발표하고, 'Checkout Solutions & PayPal', 'Consumer Financial Services & Venmo', 'Payment Services & Crypto'의 3개 사업 단위로 단순화된 운영 모델로 전환했다.
로레스 CEO는 부진한 사업 부문을 개편하고 신제품을 출시하며 수십억 달러의 비용을 절감하는 계획을 추진 중이다.
특히 벤모를 완전한 머니 매니지먼트 앱으로 육성하겠다는 계획 아래, 이미 제공 중인 암호화폐 거래·직불카드·스테이블코인에 더해 예산 관리·투자·BNPL 기능을 추가할 예정이다.
추가적으로 주목할 신사업 모멘텀은 'Agentic Commerce'다.
페이팔이 OpenAI·Google과 협업하여 AI 구동 구매의 기본 결제 인프라가 될 수 있다는 시나리오도 제기되고 있다.
이는 아직 가시적 실적으로 연결되지 않았으므로, 실현 여부는 별도로 검증이 필요하다.
가치투자 측면에서는 데이비드 아인혼(Greenlight Capital)이 최근 PYPL에 신규 포지션을 구축한 것으로 알려졌다.
현재 주가는 내년 예상 EPS 5.77달러의 약 10배 미만 수준에 거래되고 있다.
반등 시나리오(조건부):
① 브랜드 체크아웃 성장률이 2%대 이상으로 안정적으로 회복되고
② 벤모의 수익화(ARPU 개선)가 실적에 가시적으로 반영되며
③ 신CEO 주도의 구조조정 비용 절감 효과가 마진 개선으로 이어질 경우,
밸류에이션 재평가(리레이팅)가 촉발될 가능성이 있는 것으로 보인다.
추가 하락 시나리오(조건부):
① 브랜드 체크아웃 TPV 성장이 재차 역성장하거나
② 구조조정 과정에서 핵심 인력 이탈·실행 차질이 발생하거나
③ 매크로 환경 악화(소비 위축)로 총결제금액(TPV) 성장 동력이 꺾일 경우,
30주 이동평균선 하회 지지선 재탐색 국면 진입 가능성을 배제할 수 없다.
■ 리스크
Apple Pay·Google Pay로의 사용자 이탈이 계속되는 가운데, PayPal Open·Fastlane 같은 신규 이니셔티브가 실질적 성장을 이끌 수 있을지에 대한 시장의 회의적 시각이 여전하다.
올여름 Stripe·Advent 컨소시엄의 인수 시도가 무산된 뒤, 로레스 CEO는 독자 생존 경영을 선택했지만 시장에서는 그의 독자 턴어라운드 실현 가능성에 여전히 의구심을 품고 있다.
공격적인 자사주 매입이 성장 투자보다 주주환원에 치우쳐 있다는 인식 또한 밸류에이션 재평가의 걸림돌이 될 수 있다.
또한 유럽 시장의 약세가 브랜드 체크아웃 TPV 성장률을 1~2% 수준으로 억누르는 요인으로 작용 중이어서, 글로벌 매크로 리스크도 무시하기 어려운 변수다.
■ 한 줄 정리
페이팔은 고점 대비 -75.2% 폭락 후 신CEO 체제 전환·3사업 구조조정·벤모 수익화·AI 결제 인프라 가능성이라는 복수의 촉매를 품은 채 바닥권을 다지는 국면으로 보이나, 브랜드 체크아웃 회복세의 지속 여부와 구조조정 실행력이 반등 폭을 가를 핵심 변수다.
※ 면책: 본 보고서는 공개된 SEC 공시·뉴스·시장 데이터 기반의 정보 제공 목적이며, 특정 종목의 매수·매도를 권유하는 투자 권유가 아닙니다.
개별 투자 결정에 따른 손익은 투자자 본인에게 귀속됩니다.
기준 시각: 2026-10-26 07:00 KST.

