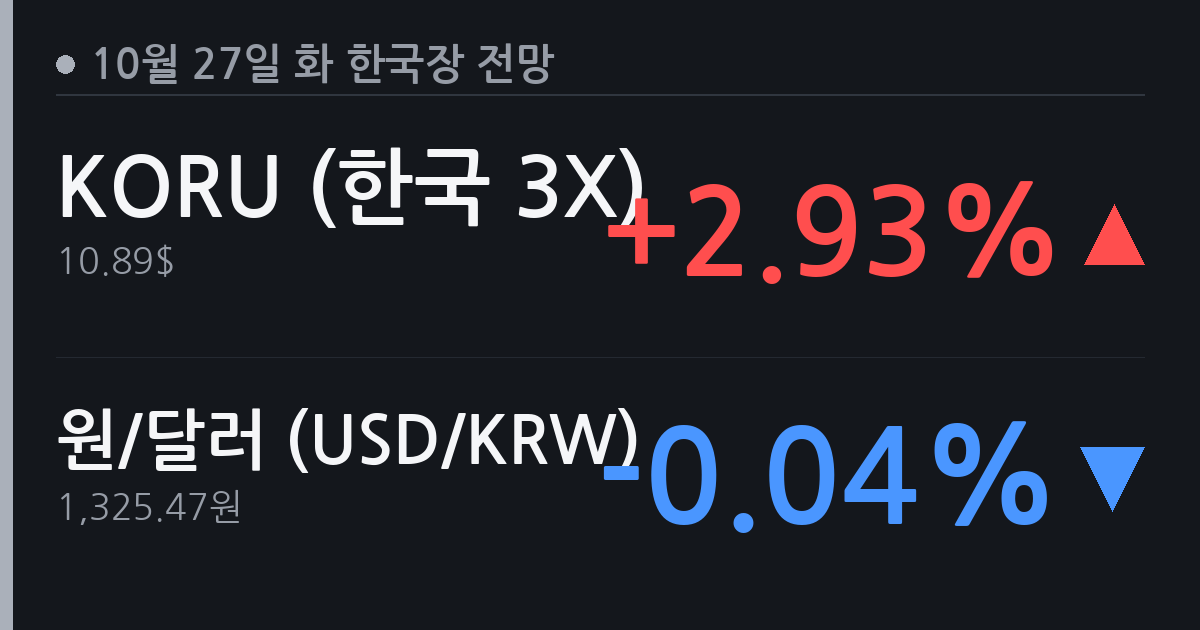
[10.27(화) 한국장 전망] 미국장 전반 상승·원화 강세로 코스피 소폭 반등 시도 [6]
미국장이 전 지수 플러스로 마감, 원화 소폭 강세에 힘입어 한국장도 완만한 반등 흐름 예상.
미국장 핵심
· S&P 500: 7,676.77pt (+53.09pt / +0.70%)
· 나스닥: 26,169.38pt (+214.04pt / +0.82%)
· 다우: 52,361.58pt (+146.42pt / +0.28%)
· 러셀 2000: 2,786.42pt (+10.52pt / +0.38%)
· WTI 유가: $101.44 (-$1.83 / -1.77%)
· 금: $4,026.20/oz (+$18.30 / +0.46%)
· 은: $53.965/oz (+$0.254 / +0.47%)
· 비트코인: $79,726 (-$298 / -0.37%)
· 미 국채 10Y: 4.986% (-0.002%p)
· 한국 국채 10Y: 4.080% (-0.020%p)
· 원/달러: 1,325.47원 (-0.52원 / -0.04%)
· 엔/달러: 157.52엔 (+1.03엔 / +0.66%)
· 엔/원: 100엔당 839.30원 (-8.01원 / -0.95%)
한국장 전망
· 코스피: 미국장 상승·원화 강세 지지로 소폭 상승 출발 예상, 다만 국채 10Y 4%대 유지로 상단 제한 가능.
· 코스닥: 나스닥 강세 연동 기대, 기술주 중심 완만한 반등 흐름이나 거래량 확인 필요.
섹터 영향
· 반도체: 나스닥 +0.82%·KORU +2.93%, 외국인 수급 개선 기대로 긍정적.
· 자동차: 엔화 약세(엔/달러 157.52엔) 지속으로 일본 경쟁사 대비 가격 우위 일부 희석, 중립.
· 바이오: 나스닥 상승 분위기 수혜 가능, 개별 임상 이슈가 방향성 좌우.
· 금융: 한국 국채 10Y -0.020%p 하락, 순이자마진 소폭 압박 요인.
· 소재·화학: WTI -1.77% 하락으로 원가 부담 경감, 단기 원가 개선 기대.
관전 포인트
· 원/달러 1,325원대 유지 여부 — 추가 강세 시 외국인 순매수 전환 가능성.
· 엔/원 100엔당 839원대 하락 — 엔화 약세 심화 시 자동차·수출주 경쟁력 재점검.
· 미 국채 10Y 4.986% 수준 — 5% 돌파 여부에 따라 글로벌 위험자산 심리 변동.
전 지수 상승이나 유가 급락·엔화 약세 등 변수가 혼재, 지수보다 섹터·수급 흐름을 개별적으로 확인할 필요 있음.