
[11.1(일) 안전자산 악재] 금·은 동반 급락—연준 매파·유가 복합 충격 [6]
■ 무슨 일이 있었나
이번 금·은 동반 급락의 핵심 촉매는 크게 세 가지다.
첫째, 연준(Fed)의 매파적 긴축 재점화다.
10월 28일(현지시각) FOMC는 기준금리를 3.75~4.00%로 동결했지만, 성명은 곧 추가 인상 가능성을 시사했으며, 리사 쿡 이사와 베스 해맥 클리블랜드 연은 총재가 0.25%p 인상을 주장하며 반대표를 던졌다.
둘째, FOMC 직후 연준 인사들의 매파 발언이 쏟아졌다.
달러스 연은의 로리 로건 총재는 "FOMC가 기준금리를 최소 두 차례 0.25%p씩 추가 인상해야 한다는 점은 분명하다"고 밝혔다.
그는 PCE 물가지수 상승률이 3%를 웃돈 점을 거론하며 "인플레이션이 여전히 너무 높다"고 지적했고, 추가 긴축 없이는 물가가 목표치 2%를 웃도는 상황이 장기화할 수 있다고 경고했다.
셋째, 국제유가 급등이 인플레이션 공포를 증폭시켰다.
국제 금 가격은 연준의 매파적 긴축 신호와 국제유가 폭등세에 직격탄을 맞아 온스당 3,900달러 선 아래로 주저앉았다.
원유 가격 상승이 소비자물가를 다시 자극할 것이라는 전망이 굳어지면서, 이자를 지급하지 않는 금의 투자 매력이 급격히 퇴색했다.
여기에 기술주 악재도 겹쳤다.
AI 관련 기술주가 급락하면서 현금 확보를 위한 금 매도 물량이 늘어난 점도 가격 하락에 영향을 준 것으로 풀이된다.
CME 페드워치에 따르면 12월 FOMC에서의 기준금리 0.25%p 인상 확률이 약 76%로 반영되고 있다.
■ 자산별 충격
금(Gold)
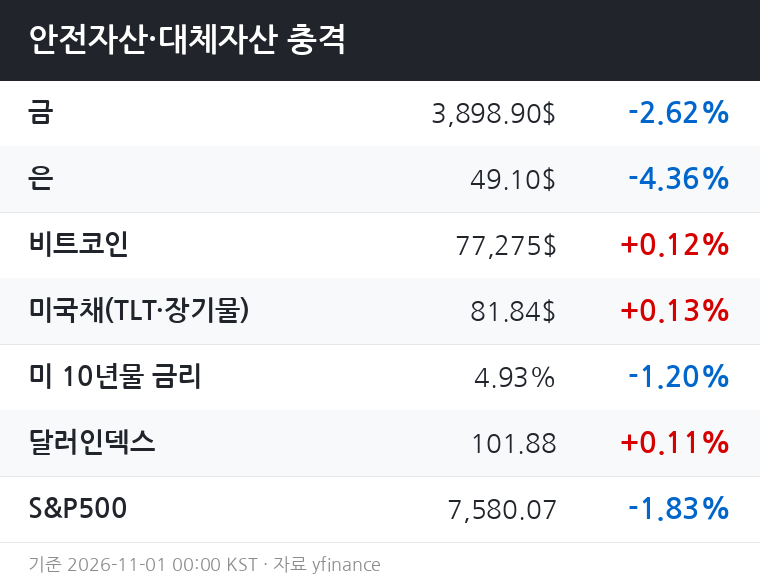
현재 3,898.90달러로 -2.62%. 금은 올해 1월 5,598달러대 역사적 고점을 찍은 뒤 하락 추세로 전환되었다.
고점 대비 낙폭은 약 31%에 달한다.
국내 KRX 금시장에서도 전날 1g당 17만1,020원에 마감, 3월 역대 최고가 대비 약 31.4% 폭락한 수준이다.
은(Silver)
현재 49.10달러로 -4.36%. 이번 낙폭이 금보다 크다.
은은 올해 10월 한 달간 약 18.31% 하락했으며, 1월 고점 121.67달러 대비 30일 장중 저점 기준 약 60% 급락했다.
은의 낙폭이 유독 가파른 이유는 투자자산인 동시에 전자·태양광·제조업 등 산업 수요에도 민감하기 때문이다.
비트코인
77,275달러, +0.12%. 이날 귀금속 급락과 달리 비트코인은 사실상 보합권에 머물렀다.
연준 긴축 재점화에도 불구하고 뚜렷한 방향성을 보이지 않는다.
동조 하락을 피한 것이 일시적 회복력인지, 추세 이탈의 시작인지는 추가 확인이 필요하다.
미국채(TLT·장기물)
81.84달러, +0.13%. 미 10년물 금리는 4.93%로 -1.20% 하락(국채 가격은 소폭 상승).
FOMC 동결 결정 이후 일부 매수세가 유입된 것으로 보인다.
국채 가격 상승과 금값 하락이 함께 나타난 점은 이번 국면의 특징적 흐름이다.
다만 12월 추가 인상 확률이 76%에 달하는 만큼, 장기물 국채가 언제까지 상대적 안도세를 유지할지는 불투명하다.
■ 향후 전망
금 — 단기 시나리오
NH투자증권 황병진 FICC리서치부장은 "미국 국채 금리가 연준의 추가 금리 인상 가능성까지 과도하게 선반영하면서 금 가격이 저평가 국면에 머물렀다"고 평가했다.
다시 말해 현 수준이 과도 하락일 수도 있다는 시각이 국내 증권가에서 조심스럽게 나온다.
관전 포인트: ①12월 FOMC 금리 결정 ②10년물 실질금리 방향 ③달러 인덱스 추가 강세 여부.
저가 분할 매수 검토는 가능하나, 추격 매수보다 12월 FOMC 전후 분할 접근이 신중하다.
은 — 단기 시나리오
금·은 비율(골드-실버 레이시오)이 약 79:1까지 상승, 은의 상대적 저평가가 심화된 상태다.
이론적으로 은의 반등 잠재력이 금보다 크지만, 산업 수요 둔화 우려가 발목을 잡는다.
50달러 선 회복 여부가 단기 방향의 1차 관전 포인트다.
비트코인 — 단기 시나리오
귀금속 폭락 속에서도 상대적으로 독립적인 흐름을 보인 점은 주목할 만하다.
다만 12월 금리 인상이 현실화될 경우 위험자산 전반의 압박이 불가피하며, 비트코인도 예외가 되기 어려울 것으로 보인다.
미국채(TLT) — 단기 시나리오
연준 정책입안자 대다수는 연방기금금리의 추가 인상이 연말까지 적절할 가능성이 높다고 판단하고 있다.
12월 인상이 현실화되면 장기물 금리의 재상승 압력이 생긴다.
TLT는 단기 보합 이후 재차 하방 압력에 놓일 위험이 있다.
■ 리스크
상방 리스크(금·은 반등 가능성)
①연준이 12월 금리 동결로 선회할 경우, 귀금속 급반등 가능.
주요국 중앙은행의 실물 금 매입세가 지속되고 있어 하방 낙폭을 제한하는 요인으로 작용 중이다.
②지정학적 긴장(중동)이 안전자산 수요를 자극할 경우 급반전 가능.
하방 리스크(추가 하락 가능성)
앞서 10월 7일 10년물 국채 수익률이 5.35%에 근접했을 때 금·은이 분 단위로 약 4,000억 달러의 시가총액을 잃은 사례가 있었다.
금리가 재차 고점을 갱신할 경우 이와 유사한 패닉 매도가 재발할 수 있다.
②12월 FOMC에서 실제 금리 인상이 단행될 경우, 달러 강세·실질금리 상승이 동반되며 금·은 추가 하락 가능.
■ 한 줄 정리
연준 매파적 동결 이후 쏟아진 추가 인상 경고음·국제유가 급등·AI 기술주 폭락이 맞물리며, 금·은이 각각 연간 최저권으로 밀렸다.
통상 지정학적 위기 때마다 안전자산인 금으로 자금이 몰리던 공식이 깨졌으며, 고금리 장기화 우려와 이자 미발생 자산인 금의 매력 감소가 주된 구조적 원인으로 지목된다.
12월 FOMC가 최대 분수령이다.
※ 면책: yfinance 실시세·공개 자료 기반 정보 제공용, 투자 권유 아님. 기준 시각: 2026-11-01 00:00 KST.

