
[11.3(화) 미장 0시] - 유가 급락·금리 하락에 소재·소비 순환매 부각 [6]
■ 시장 중간 평가
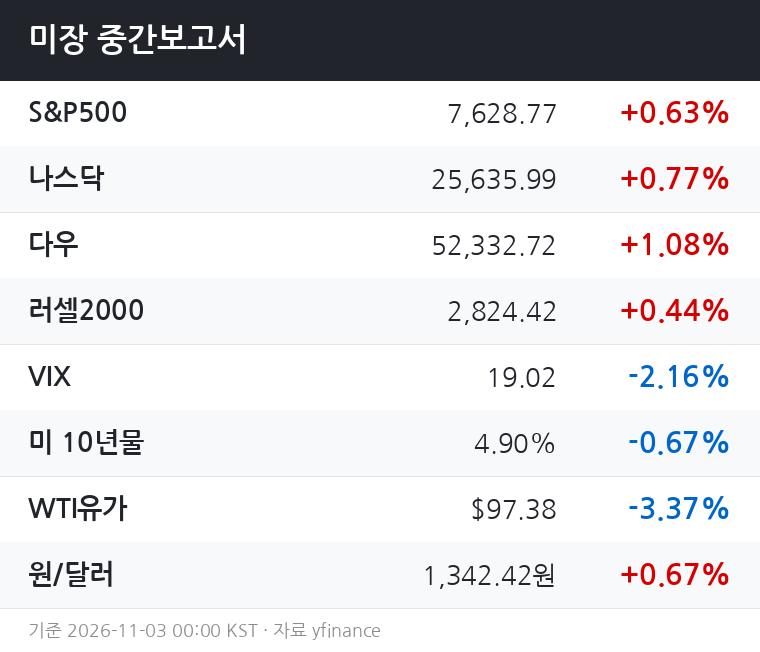
3대 지수가 일제히 상승하는 가운데 다우가 +1.04%로 가장 강한 흐름을 보이고 있다.
나스닥과 기술 관련 섹터는 상대적으로 탄력이 약해, 이번 반등이 빅테크 주도가 아닌 경기민감·가치주 중심의 순환매임을 시사한다.
WTI 유가가 -3.46% 급락해 97.29달러를 기록한 점이 이날 장의 핵심 변수다.
유가 하락은 인플레이션 기대를 낮추고, 미 10년물 금리도 4.90%(-0.67%)로 내려앉으며 리스크 선호 심리를 자극했다.
VIX가 19.02까지 내려온 것도 이 흐름을 뒷받침한다.
금이 +1.61% 오른 반면 달러인덱스는 소폭 약세(-0.31%)를 나타냈다.
금·약달러 조합은 안전자산 수요와 위험자산 선호가 동시에 작동하는 혼재 국면임을 보여 준다.
■ 섹터 흐름
소재(+2.27%)와 임의소비(+2.22%)가 섹터 상위를 나란히 차지했다.
소재 강세는 달러 약세와 금리 하락이 원자재 기업의 비용 부담을 덜어 준다는 기대에, 임의소비 강세는 유가 하락으로 실질 가처분소득이 늘어날 것이라는 논리에 각각 기댄 흐름으로 읽힌다.
산업(+1.47%), 부동산(+1.39%), 금융(+1.19%) 역시 금리 하락 수혜 논리로 동반 상승하고 있다.
부동산과 금융은 금리에 민감한 섹터인 만큼, 10년물 금리 추가 하락 여부가 이 군의 지속성을 결정할 변수가 된다.
반면 기술(-0.63%)과 반도체(-0.55%)는 약세를 면치 못하고 있다.
금리 하락 환경임에도 기술 섹터가 눌리는 것은, 고밸류에이션 부담 또는 섹터 자금이 경기민감주 쪽으로 이탈하는 순환매 압력 때문으로 풀이된다.
에너지(-2.01%)는 유가 급락의 직격탄을 맞아 전 섹터 중 가장 큰 낙폭을 기록 중이다.
■ 당일 전망
장 후반까지 유가·금리 레벨이 크게 되돌아오지 않는다면, 소재·임의소비·산업 중심의 경기민감 순환매 흐름은 유지될 가능성이 높다.
다우 강세·나스닥 상대 약세 구도도 이어질 공산이 크다.
단, 러셀2000이 +0.44%로 대형주 대비 탄력이 약하다는 점은 주의할 필요가 있다.
소형주까지 매수세가 확산되지 않으면 상승의 폭과 지속성이 제한될 수 있다.
장 후반 에너지 섹터의 낙폭 확대 여부와 10년물 금리 방향이 지수 전체의 추가 상승 여력을 가를 변수로 남는다.
■ 내일장 전망
오늘 유가 하락과 금리 안정이 인플레이션 우려 완화의 신호로 시장에 소화된다면, 내일장에서도 경기민감·가치 섹터의 강세 기조가 이어질 수 있다.
다만 WTI 97달러대는 여전히 역사적 고점 부근이어서, 공급 측 변수나 지정학 재료가 다시 부상할 경우 유가가 빠르게 반등할 리스크가 존재한다.
기술·반도체 섹터 입장에서는 금리 하락이 이론적으로 밸류에이션 지지 요인이나, 오늘 섹터 자금 이탈이 하루짜리 노이즈인지 추세 전환인지 확인이 필요하다.
내일 발표되는 매크로 지표(고용·물가 관련) 일정이 있다면 그 결과에 따라 금리 방향이 재차 흔들릴 수 있어, 장 초반 변동성에 대비하는 시각이 필요하다.
VIX 19대 초반은 공포 국면은 아니지만 완전한 안도 국면도 아닌 구간이다.
추세 상승을 확인하려면 VIX의 추가 하락과 러셀2000의 동반 강세가 뒤따라야 한다.
※ 본 보고서는 yfinance 실시간 데이터 기반으로 작성된 시장 흐름 정보 제공용이며, 특정 종목·자산에 대한 투자 권유가 아닙니다.
기준 시각: 2026-11-03 00:00 KST.

