
[11.4(수) 미장 0시] - 반도체 주도 기술 강세, 금리 급등에 경기방어 압박
■ 시장 중간 평가
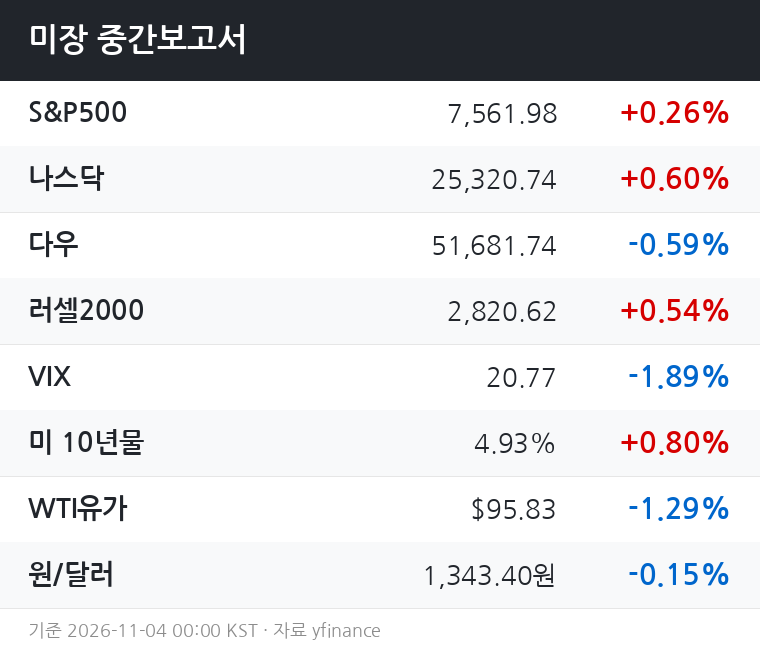
S&P500과 나스닥은 각각 +0.26%, +0.60%로 상승 중이나, 다우는 -0.59%로 역행하며 지수 간 온도차가 뚜렷하다.
10년물 국채금리가 4.93%까지 상승(+0.80%)한 것이 배경으로, 금리에 민감한 가치주·고배당 섹터에서 자금이 빠지고 성장·기술 쪽으로 쏠리는 전형적인 패턴이다.
VIX는 20.77로 소폭 하락(-1.89%)해 단기 공포심은 완화됐지만, 금리 수준 자체가 여전히 시장 전반의 부담 요인으로 작용하고 있다.
WTI 유가는 95.83달러(-1.29%)로 하락했고, 금은 3,956.50달러(+0.60%)로 강세를 유지해 인플레이션 우려와 안전자산 수요가 동시에 공존하는 모습이다.
■ 섹터 흐름
반도체(+1.88%)와 기술(+0.91%)이 장을 주도하고 있다.
금리 상승 환경에서도 기술·성장주가 버티는 것은, 단기 실적 기대나 AI 관련 수요 서사가 금리 역풍을 상쇄하고 있다는 구조적 해석이 가능하다.
산업재(+0.63%)와 헬스케어(+0.28%)도 소폭 플러스권을 유지하며 방어적 역할을 일부 수행 중이다.
반면 금리 상승의 직격탄은 경기방어·고배당 섹터에 집중됐다.
필수소비(-1.92%), 소재(-1.50%), 부동산(-0.87%), 금융(-0.76%), 유틸리티(-0.66%)가 일제히 하락하며 '금리 상승 = 채권 대안 섹터 매도' 흐름이 선명하게 드러나고 있다.
에너지(-0.99%)는 유가 하락과 맞물려 추가 압박을 받는 형국이다.
■ 당일 전망
금리가 현 수준(4.93% 전후)을 유지하거나 추가 상승할 경우, 기술·반도체 강세와 경기방어 약세 구도가 장 마감까지 지속될 가능성이 높다.
다우는 금융·산업·필수소비 비중이 높아 나스닥 대비 상대적 부진이 이어질 수 있다.
오후 들어 금리가 안정되거나 소폭 되돌림이 나온다면 부동산·유틸리티 낙폭이 축소되는 단기 반등이 나올 수 있다.
다만 VIX가 20선 위에 있는 만큼 변동성 확대 구간이라는 전제는 유효하며, 장 후반 방향성이 뒤집힐 리스크도 배제하기 어렵다.
■ 내일장 전망
가장 큰 변수는 10년물 금리의 추가 방향이다.
4.93%는 심리적으로 5% 진입 여부를 가늠하는 분기점으로, 이 선을 상향 돌파할 경우 부동산·유틸리티·금융 등 금리민감 섹터의 추가 하락과 함께 기술주 밸류에이션 부담 논의가 재점화될 수 있다.
유가 하락(-1.29%)이 지속된다면 에너지 섹터 약세는 이어지겠으나, 인플레이션 지표 둔화 기대로 연결될 경우 오히려 금리 안정에 우호적인 해석도 가능하다.
금 강세(+0.60%)와 달러 보합(+0.01%)이 동시에 나타나는 점은 글로벌 불확실성이 여전하다는 시그널로 읽히며, 이벤트 드리븐 변동성에 대비할 필요가 있다.
러셀2000(+0.54%)의 상대적 강세는 소형주로의 단기 로테이션 가능성을 시사하지만, 금리 부담이 해소되지 않는 한 지속성에는 의문이 남는다.
섹터 단위로는 반도체·기술의 모멘텀이 단기 우위를 유지하는 시나리오를 기본으로 가져가되, 금리 지표 발표 일정을 확인하는 것이 우선이다.
※ 본 보고서는 yfinance 실시세 기반 데이터를 활용한 시장 흐름 정보 제공 목적이며, 특정 종목·자산에 대한 투자 권유가 아닙니다.
기준 시각: 2026-11-04 00:00 KST.

