
[11.6(금) 미장 0시] - 반도체 급락·기술주 약세에 방어섹터 순환매 뚜렷
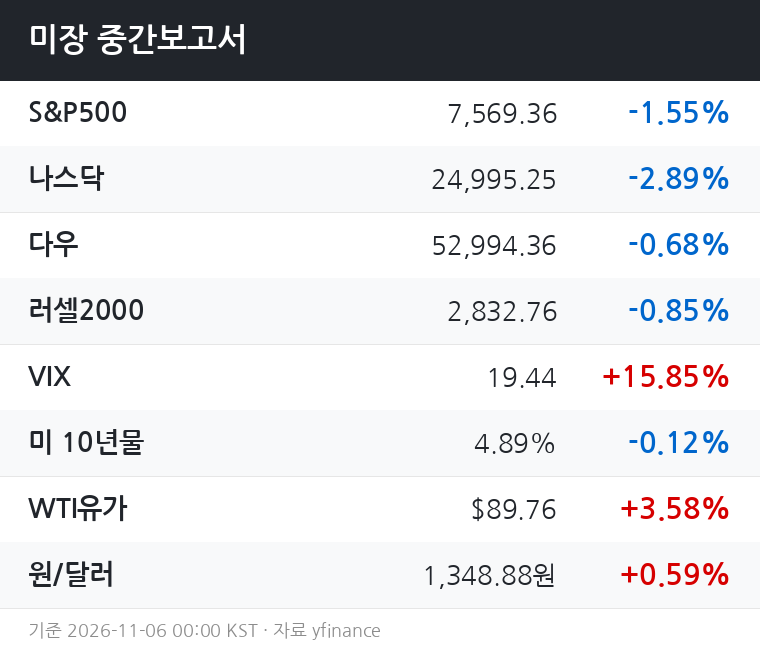
■ 시장 중간 평가
나스닥이 -3.00%, S&P500이 -1.61% 하락하는 가운데 다우(-0.72%)와 러셀2000(-0.85%)은 상대적으로 낙폭을 방어하고 있다.
기술·성장주 비중이 높은 지수일수록 하락 폭이 크다는 점에서 오늘 약세의 진원지는 명확히 기술 섹터다.
VIX가 +15.85%나 급등해 19.44를 기록하며 단기 공포 심리가 확산되고 있다.
동시에 WTI 유가가 +3.60% 상승해 89.78달러에 근접한 반면, 미국 10년물 금리는 4.89%로 소폭(-0.12%) 내렸다.
금리 하락에도 주가가 빠진다는 점은 오늘 하락이 금리 압박이 아닌 개별 섹터 충격에서 비롯됐음을 시사한다.
■ 섹터 흐름
반도체 ETF가 -68.88%라는 극단적 수치를 기록 중이다.
단일 세션 기준으로 정상적인 시장 가격 범위를 벗어난 수준이므로, 특정 구성 종목의 급락이나 데이터 이상 가능성을 열어 두고 해석해야 한다.
다만 기술 섹터 전반도 -4.46%로 뚜렷한 약세를 보이고 있어 반도체·기술 계열 전반에 걸쳐 매도 압력이 집중된 흐름임은 분명하다.
임의소비(-2.45%), 커뮤니케이션(-0.63%), 산업(-1.36%) 역시 하락 구간에 위치해 경기민감·성장 성격의 섹터가 동반 약세다.
반면 에너지(+1.48%), 헬스케어(+1.09%), 필수소비(+1.00%), 유틸리티(+0.78%)는 일제히 플러스권을 유지하며 전형적인 방어 섹터 순환매가 나타나고 있다.
유가 급등이 에너지 강세를 직접적으로 뒷받침하고 있으며, 나머지 방어 섹터는 리스크오프 심리 속 자금 이동의 수혜를 받는 구조다.
■ 당일 전망
장 후반까지 반도체·기술주의 추가 낙폭 여부가 핵심 변수다.
VIX가 20선에 근접한 상황에서 추가 상승 시 옵션 헤징 물량이 나오며 지수 변동성이 한 단계 더 커질 수 있다.
반대로 반도체 쪽 충격이 일회성·기술적 요인으로 확인될 경우 낙폭 과대 인식에 따른 단기 반발 매수가 유입될 가능성도 배제할 수 없다.
유가 강세가 지속되는 한 에너지·필수소비·헬스케어 등 방어 섹터는 상대적 강세를 이어갈 가능성이 높다.
다만 유가 급등이 소비 여력을 압박한다는 인식으로 전환되면 임의소비 추가 하락 압력으로 이어질 수 있다.
달러인덱스가 소폭 강세(+0.38%)를 보이고 있어 다국적 기업 실적 우려도 기술·산업주 약세를 보조하는 요인이다.
■ 내일장 전망
오늘 반도체·기술 섹터 하락의 원인이 구체적으로 확인되느냐 여부가 내일 개장 분위기를 결정할 가장 중요한 변수다.
개별 기업 이슈라면 여파가 제한될 수 있지만, 섹터 전반의 수급 구조 변화나 매크로 충격이 확인될 경우 낙폭이 연장될 수 있다.
금리는 소폭 내렸으나 10년물이 여전히 4.89%로 높은 수준이어서 고밸류에이션 성장주에 대한 부담은 구조적으로 유지된다.
유가가 90달러 선을 위협하는 수준에서 안정되지 않으면 인플레이션 재점화 우려가 금리 반등 가능성을 자극할 수 있고, 이는 내일장에서도 기술·성장 섹터에 불리한 환경을 연장시킨다.
방어 섹터 중심의 순환매 기조는 적어도 단기적으로 유지될 가능성이 높다.
※ 본 보고서는 yfinance 실시간 데이터 기반 정보 제공용으로 작성되었으며, 특정 종목·자산에 대한 투자 권유가 아닙니다.
기준 시각: 2026-11-06 00:00 KST.

