
[11.18(수) 미장 0시] - 금리·유가 동반 상승에 반도체·에너지 주도, 방어주 압박
■ 시장 중간 평가
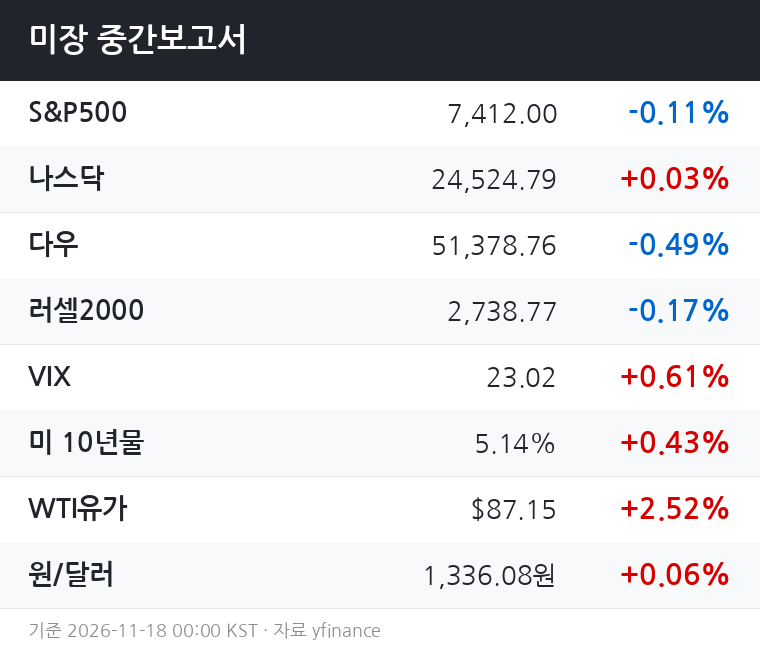
지수는 혼조 흐름으로, S&P500과 다우는 소폭 하락한 반면 나스닥은 보합권에서 간신히 플러스를 유지 중이다.
지수 등락폭 자체는 크지 않으나, 내부 구조는 단순하지 않다.
미 10년물 금리가 5.14%까지 상승하며 금리 부담이 재점화되고 있다.
WTI 유가는 2.52% 급등해 87달러대에 진입했고, VIX는 23선을 넘어 불안 심리가 옅게 깔린 상태다.
금은 소폭 하락, 달러인덱스는 거의 보합으로 현재 장의 주요 변수는 금리와 유가로 압축된다.
■ 섹터 흐름
반도체(+1.24%), 에너지(+1.10%), 소재(+1.07%)가 나란히 강세 상위권을 점령했다.
에너지와 소재는 유가 급등의 직접 수혜로 읽힌다.
반도체가 금리 상승 환경에서도 선방하는 것은 나스닥 전체를 지탱하는 주요 버팀목 역할을 하고 있음을 시사한다.
반면 헬스케어(-1.11%)가 가장 큰 낙폭을 기록했고, 그 뒤를 부동산(-0.51%), 필수소비(-0.49%), 금융(-0.46%), 유틸리티(-0.41%)가 잇는다.
금리 민감 섹터인 부동산·유틸리티는 10년물 5.14% 수준에서 전형적인 압박을 받고 있고, 필수소비 등 방어주는 인플레이션 재점화 우려와 맞물려 함께 밀리는 모습이다.
전반적으로 경기민감·원자재 계열로 자금이 쏠리고, 채권 대체재 성격의 섹터에서 자금이 이탈하는 순환매 구도가 형성되고 있다.
■ 당일 전망
장 후반까지 금리와 유가 흐름이 현 수준을 유지한다면, 에너지·소재·반도체 중심의 강세 기조는 이어질 가능성이 높다.
다만 VIX 23선은 시장 참여자들이 하방 리스크를 완전히 걷어내지 않았다는 신호이므로, 지수 전체가 의미 있는 상승 모멘텀을 얻기는 어려운 환경이다.
헬스케어와 금융의 낙폭이 추가로 확대되면 다우 하락 압력이 커질 수 있다.
반대로 반도체 흐름이 유지되는 한 나스닥은 보합~소폭 플러스 구간에서 마감을 시도할 것으로 보인다.
결국 오늘 종가는 섹터 간 엎치락뒤치락 속에 주요 지수 모두 ±0.5% 이내의 혼조 마감 시나리오가 중심이다.
■ 내일장 전망
핵심 변수는 10년물 금리의 5.14% 고착 여부다.
이 수준이 유지되거나 추가 상승하면, 부동산·유틸리티·필수소비 등 방어 섹터에 대한 매도 압력은 내일도 이어질 공산이 크다.
반대로 금리가 소폭이라도 되돌림에 성공하면 금융 섹터와 함께 지수 전반의 숨통이 트일 수 있다.
유가의 경우 87달러대 안착 여부가 에너지·소재 섹터의 모멘텀 지속성을 가를 분기점이다.
유가가 추가 상승하면 인플레이션 기대가 다시 자극받아 금리 하락 기대를 억누르는 악순환 경로로 이어질 수 있으므로, 내일 에너지 가격 동향을 함께 확인할 필요가 있다.
전체적으로는 금리 상단 부담이 해소되지 않는 한 지수의 방향성 돌파보다 섹터 로테이션 장세가 내일도 이어지는 시나리오가 우세하다.
※ 본 보고서는 yfinance 실시세 기반 데이터를 활용한 정보 제공 목적으로 작성되었으며, 특정 종목·자산에 대한 투자 권유가 아닙니다.
기준 시각: 2026-11-18 00:00 KST.

