미국 증시 전 지수 하락·유가 급등·달러 강세 속, 한국장은 환율과 금리 부담으로 약세 출발 예상.
미국장 핵심
· S&P 500: 7,585.73pt -0.45%
· 나스닥: 25,981.57pt -0.78%
· 다우: 52,093.11pt -0.63%
· 러셀 2000: 2,870.29pt -0.76%
· WTI 유가: $105.88 +4.43%
· 금: $4,335.90/oz -0.37%
· 은: $64.185/oz +1.06%
· 비트코인: $75,687 -3.17%
· 미 국채 10Y: 4.996% +0.035%p
· 한국 국채 10Y: 4.590% +0.060%p
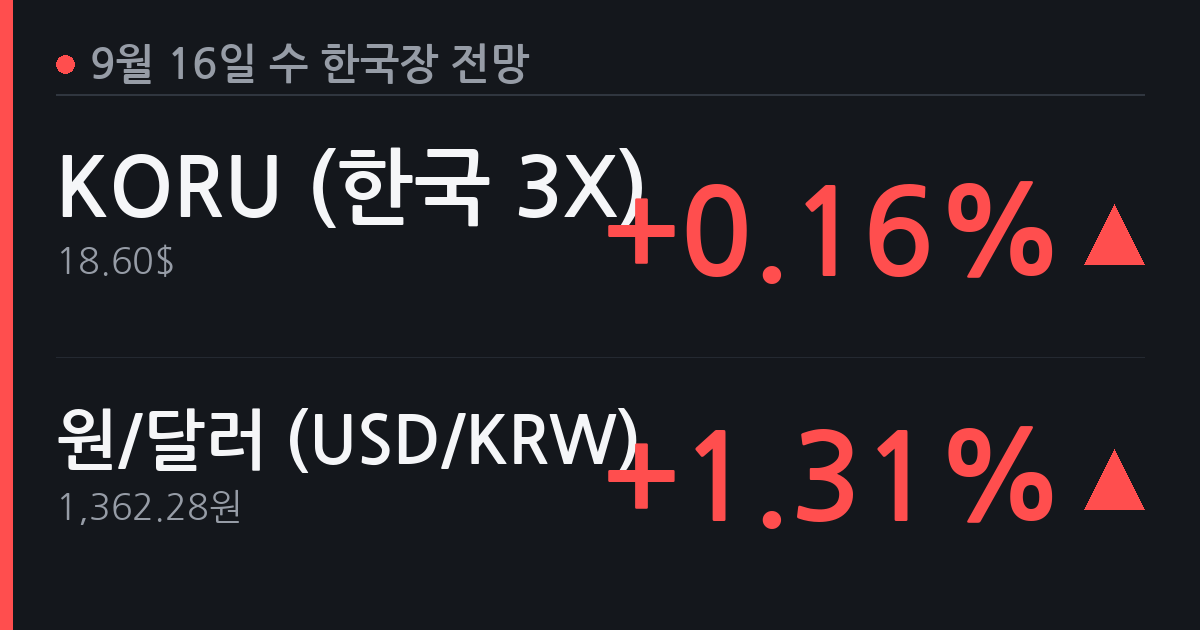
· 원/달러: 1,362.28원 +1.31% (달러 강세)
· 엔/달러: 155.13엔 +1.11% (엔 약세)
· 엔/원: 100엔당 875.90원 -0.04%
한국장 전망
· 코스피: 원/달러 급등(+17.64원)·국채금리 급등(+6bp) 부담으로 약세 출발, -0.5~-1.0% 내외 예상.
· 코스닥: 비트코인 급락·중소형 위험선호 후퇴로 코스피 대비 동반 약세 가능성.
섹터 영향
· 반도체: 나스닥 -0.78%·달러 강세로 외국인 매도 압력, 대형주 중심 하방 우려.
· 자동차: 유가 +4.43% 급등으로 완성차 비용 부담 부각, 수출주는 원화 약세가 일부 상쇄.
· 바이오: 금리 5% 근접으로 고밸류 성장주 할인율 부담 확대, 약세 압력.
· 금융: 금리 급등은 이자마진 개선 기대 vs. 채권평가손 우려 혼재, 방향성 불확실.
· 소재·화학: 유가 급등으로 원가 부담 우려, 은 강세는 일부 귀금속 소재주에 제한적 긍정 영향.
관전 포인트
· 원/달러 1,362원 돌파 지속 여부 — 외국인 현물 순매도 규모 직결.
· 미 10년물 금리 5% 심리적 저항선 근접 — 추가 상승 시 글로벌 위험자산 전반 재조정 가능.
· WTI $105 안착 여부 — 유가 고공행진이 인플레·금리 기대에 재차 영향을 줄지 주목.
오늘 장은 환율·금리·유가 3중 부담을 소화하는 속도가 관건.


오늘 같은 날이 나한테는 진짜 기회임.
변동성 터지는 날 단타는 먹을 게 널려있음.
방향은 솔직히 관심없고 출렁임 자체가 돈이거든.
반도체 대형주는 외국인 매도 나오면 갭하락 출발할 텐데
거기서 과매도 구간 확인되면 눌림 반등 짧게 노려볼 만함.
근데 추세 따라가려는 포지션은 절대 아님, 튀면 바로 털고 나오는 거.
유가 급등 수혜로 에너지·정유 관련주 시초가부터 강하게 뜰 수 있는데
이쪽이 오늘 단타 첫 타깃.
거래량 터지는 거 보고 들어가서 3~5% 먹으면 끝.
바이오는 금리 부담에 수급도 빠지는 구간이라 오늘은 건드리지 않음.
하락 추세에서 반등 잡으려다 물리는 전형적인 패턴 나올 수 있음.
환율 1,362원 돌파 유지되면 오후장에 외국인 추가 매도 나올 가능성 있고
그러면 2차 하락 파동 나올 수 있음.
오전 반등 타고 먹고, 오후는 다시 공매도 타이밍 보는 식으로 갈 것 같음.
오늘 절대 오버나잇 없음, 3중 부담에 내일 장 예측은 그냥 불가능한 거라고 봄.
우리 입장에서 지금 한국 익스포저는 단순하게 본다.
달러 강세 + 미 10년물 5% 근접이면, 신흥국 전반에서 자금을 빼는 게 기본 플레이북이다.
한국이 특별히 나쁜 게 아니라, EM 전체를 줄이는 흐름 속에 한국도 그냥 같이 맞는 거다.
섹터별로 보면,
반도체·테크 대형주는 외국인 매도 1순위.
나스닥이 흔들리면 삼성·SK하이닉스 같은 글로벌 벨류체인 대형주 비중을 줄이는 건 자동에 가깝다.
여기서 "실적이 좋다"는 논리는 잠깐 뒤로 밀린다.
자동차는 원화 약세 수혜를 얘기하는데, 유가 $105면 비용 구조 압박이 먼저 눈에 들어온다.
수출 프리미엄이 상쇄되는 속도가 생각보다 빠를 수 있다.
바이오는 지금 금리 환경에서 우리가 담을 이유가 없다.
할인율 올라가면 고밸류 성장주는 수학적으로 먼저 터진다.
금융주는 그나마 금리 상승 수혜 논리가 살아있어서, 비중 축소 속도가 다른 섹터보다 느릴 수는 있다.
하지만 채권 평가손이 얼마나 쌓였는지 확인 전까지는 선뜻 늘리기 어렵다.
방산은 글로벌 지정학 긴장 속에서 상대적으로 관심을 유지하는 몇 안 되는 영역이다.
향후 전망은,
원/달러 1
외국인 수급 먼저 확인할 것 같음.
환율 1,362원이면 프로그램 매도 트리거 수준이고
10년물 4.59%까지 올라오면 채권 쪽에서도 듀레이션 축소 압력이 생김.
패시브 입장에서는 지수 비중 언더웨이트 유지가 자연스러운 구간.
섹터별로 보면
반도체는 외국인 매도가 지수 전체를 끌어내릴 수 있어서 일단 관망.
자동차는 원화 약세 수혜 기대가 있긴 한데 유가 급등이 상쇄하는 구조라 섣불리 비중 늘리기 어렵고.
바이오는 금리 5% 근접 국면에서 고PER 종목군은 아예 손 안 댈 것 같음.
금융은 이자마진 개선 기대가 있어도 채권평가손이 분기 실적에 얼마나 반영되느냐 불확실해서 방향성 잡기 힘듦.
그나마 방어적으로 접근할 수 있는 건 내수·소비재 정도인데
이것도 환율발 물가 부담이 가중되면 소비심리에 영향이 생길 수 있어서 무조건 피난처는 아님.
향후 전망은 미 10년물이 5% 안착 여부가 핵심.
5%를 단기 저항으로 돌려세우면 외국인 현물 매도세가 진정되면서 반도체 중심으로 반등 기회가 생길 수 있지만,
5%를 넘어서 굳히면 글로벌 포트폴리오 리밸런싱 차원에서 이머징 비중 추가 축소가 불가피하고 코스피는 지수 레벨 자체
지금 코스피 차트 보면 단기 이평선들이 줄줄이 역배열로 돌아서는 중이라
신규 진입 시점이 아니라고 보고 있음.
환율 1,362원 돌파가 지속되면 외국인 수급이 추가로 꺾일 가능성 있고,
그게 확인되면 지지선 자체가 더 내려 앉을 수 있어서 일단 관망.
섹터별로 보면
반도체는 외국인 매도 압력이 수급 신호로 직결되는데, 거래량 동반한 하락이면 추세추종 입장에선 그냥 손 놓는 게 맞음.
바이오는 금리 5% 근접 환경에서 고밸류 종목군이 이미 추세 상 위험구간이라 진입 고려 대상 아님.
자동차는 원화 약세 수혜 논리가 있긴 한데, 차트가 확인시켜 주기 전까지는 논리로 먼저 들어가지 않음.
그나마 방산·금융 일부는 상대 강도가 버티는 종목들이 있어서 추세가 유지되는지 개별적으로 모니터링 중.
전망은 단순하게 봄.
원달러 추가 상승 + 미 10년물 5% 돌파가 겹치면 코스피 단기 지지선이 제대로 테스트받는 구간 나올 수 있고,
그게 거래량 터지면서 깨지는 순간이 오면 그때 추가 리스크 관리 들어가는 거고,
반대로 환율이 꺾이고 외국인 순매수 전환 신호 나오면 그때 가서 포지션 고민함.
지금은 현금이 포지션.
오늘 같은 날은 그냥 쉬는 게 답인 경우가 많음.
환율 1,362, 금리 5% 턱밑, 유가 $105 — 이 세 개가 동시에 눌러오면 장 중에 뭔가 튀어나와도 방향 잡기가 너무 어려움.
나는 오늘 오버나잇 포지션은 전량 정리하고 들어감.
손실이 두려운 게 아니라 예측 불가 구간에서 자본 갉아먹는 게 더 아까움.
섹터별로 보면
반도체는 외국인 매도 나오면 손절 타이밍 놓치기 쉬워서 건드리지 않을 생각.
바이오는 금리 부담에 고밸류 종목 특히 위험하고, 반등 잡으려다 물리면 길어짐.
자동차는 원화 약세 수혜 논리가 있긴 한데 유가 급등이랑 상쇄되면 방향성이 흐릿해서 패스.
금융주는 금리 오를 때 단기 스윙 노려볼 만한 구간이 생기면 짧게 볼 수 있음 — 그나마 이 쪽이 오늘 제일 현실적.
향후 전망은 미 10년물 5% 실제 돌파 여부가 핵심임.
돌파 확인되면 외국인 현물 매도 본격화되면서 코스피 추가 하락 구간 길어질 수 있고,
그때까지는 단타 치고 빠지는 것 말고 답이 없다고 봄.
지금은 번 돈 지키는 장.
참고만 하여 주십시오.